Dziennik |
Dziennik ING: W tym tygodniu podwyżka Fed nie tylko z powodu inflacji. Nowe ryzyko dla rynku ropy.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Decyzje Fed, BoJ i BoE. Wysokie ryzyko dla rynku ropy naftowej po zajęciu jemeńskiego wybrzeża Morza Czerwonego przez rebeliantów Huti.
- Po zajęciu portu Mokka w pobliżu Cieśniny Bab al-Mandab, w piątek jemeńscy rebelianci Huti opanowali strategiczne wyspy i przejęli kontrolę nad całym jemeńskim wybrzeżem Morza Czerwonego. W piątek został zaatakowany z Iraku saudyjski ropociąg Wschód-Zachód, którym transportowano 7mln baryłek ropy naftowej dziennie, dzięki czemu Arabia Saudyjska skutecznie omijała blokadę szlaku przez Cieśninę Ormuz. W piątek Saudyjczycy poinformowali o czasowym wstrzymaniu pracy tego ropociągu, co stanowi olbrzymie ryzyko dla rynku ropy.
- Prezydent USA Donald Trump ocenił wczoraj, że to Iran odpowiada prawdopodobnie za atak na ten ropociąg. Dodał, że wojna z Iranem wkrótce się zakończy, a Teheran chce skomplikować listopadowe wybory do Kongresu USA. W piątek wojska irańskie trafiły amerykańskiego drona w Cieśninie Ormuz. Armia amerykańska od początku września skróciła do dwóch okna czasowe dla statków na przepłynięcie Cieśniny Ormuz – poinformował o tym w sobotę dziennik FT.
- Dziś rano ropa naftowa Brent kosztuje US$107 za baryłkę, podobnie jak w piątek rano. Ceny surowca spadały w piątek w ciągu dnia, ale pod koniec dnia poszły w górę na bazie doniesień o atakach Huti. Gaz ziemny TTF 1M kosztuje około €83 za MWh i przebieg notowań od piątku rano był podobny do notowań ropy. Według danych Bloomberga przez Cieśninę Bab al-Mandab przepływało w ostatnich dniach ponad 40 statków dziennie, póki co nie widać zakłóceń. Przez Cieśninę Ormuz przeprawiało się w weekend 10-11 statków dziennie, w poprzednich dniach było to kilka statków mniej.
- Na dziś zaplanowane były w Omanie rozmowy krajów Zatoki Perskiej na szczeblu ministrów spraw zagranicznych, ale spotkanie zostało przełożone.
- Z innych wydarzeń geopolitycznych, media doniosły o chińskiej groźbie odwołania szczytu Xi-Trump planowanego na 24 września w Waszyngtonie, jeśli do tego czasu USA zatwierdzą sprzedaż nowej broni Tajwanowi.
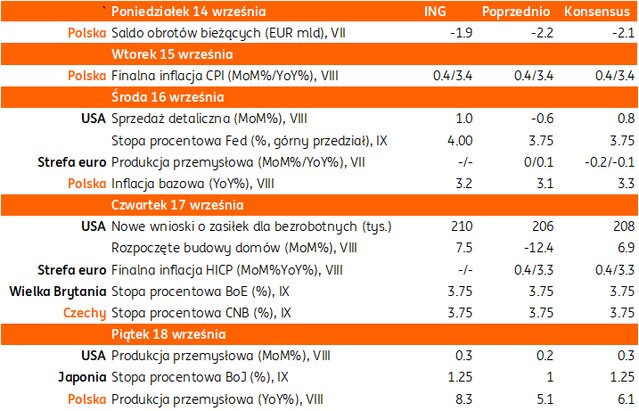
- Kluczowymi wydarzeniami gospodarczymi tego tygodnia będą posiedzenia banków centralnych: Fed w środę, Banku Anglii w czwartek i Banku Japonii w piątek.
- W przypadku Fed spodziewamy się podwyżki o 25pb, po tym jak jastrzębia retoryka prezesa Kevina Warsha z sympozjum w Jackson Hole została wsparta przez mocne dane payrolls o rynku pracy oraz dane o podwyższonej inflacji Zakładamy, że będzie to jednak jednorazowa podwyżka, a nie seria. Brak efektów drugiej rundy, bezpieczne tempo wzrostu płac oraz brak sygnałów przegrzania gospodarki sugerują, że Fed nie musi śpieszyć się z zacieśnieniem. Jednak liczne zmiany nastawienia prezentowane przez prezesa Fed Warsha podkopały zaufanie do Fed. Wysoki deficyt i nieprzewidywalna polityka budżetowa, razem z obawami dotyczącymi Fed skutkują przeceną długu tego kraju. Dlatego podwyżka ma na celu także poprawić nastawienie do amerykańskich obligacji. To sytuacja, którą znamy z rynków wschodzących.
- W przypadku Banku Anglii oczekujemy utrzymania stóp bez zmian (referencyjna 3,75%).
- Oczekujemy, ze Bank Japonii podniesie stopy procentowe o 25pb do 1,25% w odpowiedzi na uporczywą presję inflacyjną (ostatnie dane inflacyjne za sierpień zostaną opublikowane tuż przez posiedzeniem, ale konsensus zakłada wzrost inflacji do 2%r/r)., widzimy kolejne podwyżki w styczniu i kwietniu. Komentarze po posiedzeniu pokażą czy możliwe są wcześniejsze podwyżki stóp.
USA: Inflacja CPI 3,4% w sierpniu, bazowa 2,4%, wyższy miesięczny wzrost bazowej z powodu czynników nie związanych z szokiem energetycznym.
- Piątkowy odczyt inflacyjny w USA nie był zaskoczeniem. Inflacja CPI wyniosła 3,4%r/r i 0,4%m/m, zgodnie z konsensusem, po 3,4% i 0,1% miesiąc wcześniej.
- Natomiast inflacja bazowa wyniosłą 2,4% i 0,3% przy konsensusie odpowiednio 2,4% i 0,2%, po odpowiednio 2,5% i 0,2% miesiąc wcześniej. W sierpniu silnie rosły ceny usług, w szczególności komunikacji (zmiany cenników operatorów komórkowych), a także koszty utrzymania mieszkania, edukacji, wywozu śmieci i usług medycznych. Generalnie wzrost cen towarów był niski, bardziej wyraźnie rosły ceny pojazdów używanych i nowych.
- Dane nie były dużym zaskoczeniem dla analityków, ale potwierdziły, że inflacja utrzymuje się na podwyższonym poziomie, odległym od celu 2%. Instrumenty rynkowe wyceniają 22pb podwyżki stóp Fed w tym tygodniu oraz 49pb łącznie do końca roku oraz 89pb łącznie do końca 2027.
USA: Pogorszenie nastrojów konsumentów we wrześniu.
- Indeks nastrojów konsumentów wg Uniwersytetu Michigan spadł we wrześniu do 47,8 (odczyt flash) z 51,7 w sierpniu. Oczekiwana inflacja w horyzoncie roku wzrosła do 4,6% z 4,0%, natomiast inflacja w długim terminie do 3,4% z 3,3%.
Wiadomości krajowe
Dziś dane o bilansie płatniczym w lipcu. W tym tygodniu także ostateczne dane o inflacji CPI i inflacji bazowej w sierpniu oraz informacje z przemysłu.
- Dziś o 14:00 Narodowy Bank Polski (NBP) opublikuje dane o bilansie płatniczym w lipcu. Szacujemy, że deficyt obrotów bieżących był nieznacznie niższy niż w czerwcu i wyniósł €1,9mld (konsensus: €2,1mld), po €2,2mld miesiąc wcześniej, głównie za sprawą deficytu w handlu towarami i dochodach pierwotnych. Deficyt był prawdopodobnie wyższy niż w lipcu 2025, co oznacza, że w ujęciu płynnego roku (ostatnie 12 m-cy) nierównowaga zewnętrzna powiększyła się do 1,1% PKB z 1,0% PKB po czerwcu. Jej poziom pozostaje jednak niski. Zwłaszcza w kontekście wysokiego deficytu fiskalnego (ok. 7% PKB), co oznacza, że potrzeby sektora publicznego są finansowane w głównej mierze przez krajowe oszczędności sektora prywatnego, które przewyższają krajowe inwestycje prywatne.
- We wtorek o 9:30 GUS opublikuje ostateczne dane o inflacji CPI w sierpniu. Wstępny szacunek okazał się wyższy od oczekiwań (3,4%r/r vs. konsensus 3,1%r/r), głównie za sprawą znaczącego wzrostu cen paliw. W drugiej połowie sierpnia obowiązywały obniżone stawki VAT na paliwa (8% zamiast standardowych 23%) w ramach kolejnej edycji programu CPN (Ceny Paliwa Niżej). Przy wstępnym wyliczeniu GUS nie uwzględnia kształtowania się cen paliw w ostatnich dniach miesiąca, więc nie można wykluczyć niewielkiej rewizji w dół w przypadku cen paliw. Jednocześnie jednak ostateczne dane o inflacji CPI zwykle nie różnią się od wstępnego szacunku o więcej niż 0,1pkt. proc. Szczegółowe dane o kształtowaniu się cen w koszyku CPI pozwolą na bardziej precyzyjne oszacowanie inflacji bazowej w wyłączeniem cen żywności i energii. Według naszych obecnych szacunków wzrosła ona w sierpniu do 3,2%r/r z 3,1%r/r w lipcu. Oficjalne wyliczenia miar inflacji bazowej opublikuje NBP w środę o 14:00.
- W piątek o 9:30 poznamy dane z sektora przemysłowego. Według naszych prognoz produkcja przemysłowa wzrosła w sierpniu o 8,3%r/r (konsensus: , po wzroście o 5,1%r/r w lipcu, od czemu sprzyjał m.in. korzystniejszy niż miesiąc wcześniej układ kalendarza (1 dzień roboczy więcej niż w sierpniu 2025) i niska baza z ubiegłego roku. Generalnie widoczna jest stopniowa poprawa kondycji krajowego przemysłu, co wiążemy m.in. z lepszą kondycją niemieckiej gospodarki (główny polski rynek eksportowy). Cześć działów przemysłu korzysta z realizacji projektów finansowanych w ramach Krajowego Planu Odbudowy (np. produkcja pozostałego sprzętu transportowego, produkcja urządzeń elektrycznych), podczas gdy inne zmagają się z rosnącą presją ze strony konkurencji z Chin (m.in. produkcja tekstyliów i mebli).
- Prognozujemy, że ceny producentów (PPI) wzrosły w sierpniu o 4,1%r/r (konsensus: 3,6%), po wzroście o 2,8%r/r w lipcu. W sierpniu drożały m.in. metale, węgiel i produkty rafinacji ropy naftowej. Dodatkowo wzrostowi rocznego wskaźnika sprzyjała w naszej ocenie niska baza z sierpnia ubiegłego roku, kiedy wskaźnik PPI obniżył się o 0,5%m/m.
RPP: Podwyżki stóp NBP, jeśli inflacja na dłużej powyżej 4% - Ludwik Kotecki.
- Rada Polityki Pieniężnej (RPP) będzie musiała rozważyć podwyżki stóp procentowych w tym roku lub na początku 2027, jeśli prognozy będą wskazywały na dłuższe utrzymywanie się inflacji powyżej 4% - powiedział członek Rady Ludwik Kotecki. Ważnym czynnikiem dla perspektyw inflacji są ceny ropy i gazu, ale do ograniczenia wzrostu cen w przyszłym roku może się również przyczynić spodziewane spowolnienie tempa wzrostu konsumpcji i wzrostu gospodarczego. W ocenie Koteckiego „obniżki stóp na razie nie wchodzą w grę”. W październiku stopy procentowe pozostaną bez zmian z uwagi na nieprzewidywalne czynniki zewnętrzne, w tym wojnę na Bliskim Wschodzie.
- Podzielamy ocenę, że perspektywy inflacyjne pogorszyły się, a niepewność co do przyszłego kształtowania się cen wzrosła w związku z ponowną eskalacja konfliktu na Bliskim Wschodzie. Uważamy, że stopy procentowe pozostaną bez zmian do połowy przyszłego roku. W scenariuszu normalizacji sytuacji na rynku energii szacujemy, że w 2poł27 może dojść do dwóch cięć stóp po 25pb.
RPP: Stopy bez zmian do 2kw27 – Ireneusz Dąbrowski.
- Stopy procentowe najprawdopodobniej pozostaną bez zmian do 2kw27 – powiedział członek RPP Ireneusz Dąbrowski. Jego zdaniem dwa pozostałe scenariusze, czyli ewentualna podwyżka stóp procentowych lub ich obniżka, są obecnie mało prawdopodobne, a nawet znikome, przy czym podwyżka jest nieco mniej prawdopodobna niż obniżka. Dąbrowski ocenia, że w nadchodzących miesiącach inflacja będzie oscylować w pobliżu górnej granicy dopuszczalnych odchyleń od celu Narodowego Banku Polskiego (NBP). Brak potrzeby podwyżek stóp wynika m.in. z faktu, że stopa referencyjna w Polsce jest bardziej „restrykcyjna” niż główna stopa Europejskiego Banku Centralnego (EBC).
RF: Projekt budżetu na 2027 utrwala głęboką nierównowagę finansów publicznych.
- W ocenie Rady Fiskalnej (RF) projektu ustawy budżetowej na 2027 prezentuje trwałą i głęboką nierównowagę finansów publicznych, a rząd nie wykorzystuje sprzyjających warunków gospodarczych do ograniczania deficytu. Powoduje to, że ryzyko przekroczenia progu 55% PKB przez dług publiczny jest bardzo wysokie. W projekcie brak działań zapewniających rozpoczęcie procesu konsolidacji fiskalnej.
- Rada oceniła, że prognoza dochodów budżetowych jest obarczona wysokim ryzykiem, gdyż uwzględnia nieuchwalone jeszcze zmiany podatkowe oraz optymistyczne założenia dotyczące dynamiki dochodów podatkowych. Projekt budżetu nie jest też wystarczającą odpowiedzią na zalecenia Rady ECOFIN dotyczące wykorzystania okresu obowiązywania krajowej klauzuli wyjścia (NEC) do zmiany struktury wydatków lub zwiększenia dochodów, aby zapewnić trwałe finansowanie podwyższonych wydatków obronnych.
Komentarz rynkowy
Rynek FX: Dolar zyskuje na wartości wspierany jastrzębimi oczekiwaniami na Fed oraz eskalacją konfliktu na Bliskim Wschodzie. Złoty będzie tracił na wartości na starcie tygodnia.
- Dolar kontynuuje umocnienie a kurs €/US$ zniżkuje dziś do poziomu 1,1570 tj. niemal miesięcznego minimum. Źródłem siły amerykańskiej waluty są 1) rosnące oczekiwania na podwyżkę stóp procentowych w USA w tym tygodniu, po piątkowych danych inflacyjnych (i zapowiedziach Warsha z Jackson Hole) oraz 2) wzrost awersji do ryzyka towarzyszący eskalacji napięcia na Bliskim Wschodzie. Informacje o wstrzymaniu pracy kluczowej infrastruktury przesyłowej ropy naftowej w Arabii Saudyjskiej (East-West) oraz zajęciu przez Huti jemeńskiego wybrzeża tuż obok cieśniny Bab al Mandab wywindowały cenę baryłki ropy Brent do USD108. Na gruncie analizy technicznej kurs €/US$ kierować się będzie w stronę 1,1541 i następnie 1,1515. Skalę umocnienia dolara ograniczają jednak ruchy japońskiego jena. Kurs US$/JPY wiedziony spekulacjami o interwencjach fx, ale i agresywnymi oczekiwaniami na podwyżki stóp procentowych w Japonii oscyluje wokół półrocznego minimum, które już w piątek na posiedzeniu BoJ powinny się materializować. Ruchy BoJ rodzą oczekiwania na powrót aktywów/kapitału japońskich funduszy do kraju po latach niskich stóp w tym kraju. Na gruncie makroekonomicznym wydarzeniem tygodnia będzie wspomniane posiedzenie Fed, które w ocenie inwestorów z 85% prawdopodobieństwem przyniesie podwyżkę stóp procentowych, co przesunie uwagę na narrację wypowiedzi Kevina Warsha.
- Kurs €/PLN rozpoczyna tydzień wokół poziomu 4,3250 co naszym zdaniem – zważywszy na bieżące nastroje rynkowe na świecie – będzie trudne do utrzymania. Presję na wyprzedaż walut regionu Europy Środkowo-Wschodniej generować będzie wzrost awersji do ryzyka. Jednocześnie jednak drożejące ceny surowców energetycznych nasilać będzie oczekiwania na podwyżkę stóp procentowych w Polsce. Stanowić to będzie – do pewnego stopnia - przeciwwagę dla słabszych nastrojów. Mimo to spodziewamy się dziś ataku kursu €/PLN na poziom 4,33. Kolejne po Adamie Glapińskim komentarze przedstawicieli Rady Polityki Pieniężnej o chęci stabilizacji stóp procentowych w najbliższych kwartałach nie robią wrażenia na wycenie złotego. Podobnie jak emocji nie wywołają krajowe dane makro publikowane w tym tygodniu (bilans płatniczy, inflacja CPI i bazowa, produkcja przemysłowa). Presję na waluty CEE wywierać mogą hybrydowe ataki Rosji na europejskie kraje.
Rynek FI: Drożejące surowce energetyczne utrzymują obawy inflacyjne a tym samym i rentowności obligacji. Rynek wyczekuje na „wiarygodnościową” podwyżkę Fed. Wydarzeniem tygodnia w kraju będą dane makro i przetarg sprzedaży POLGBs.
- Na koniec ubiegłego tygodnia dochodowość 10-latki USA wspięła się do poziomu 4,97% tj. maksimum z 2007 roku. Niezmiennie źródłem przeceny Treasuries pozostają 1) rosnące oczekiwania na podwyżki stóp procentowych Fed, 2) kiepska sytuacja fiskalna pogarszana nowymi zapowiedziami wydatkowymi Trumpa, 3) rozczarowanie pierwszą, zwiększoną operacją odkupu długoterminowego długu przez Departament Skarbu USA, 4) erozja zaufania do amerykańskiej administracji, 5) duże podaże długu prywatnych emitentów, szczególnie firm budujących infrastrukturę AI. Nie zakładamy, by wymienione czynniki szybko ustąpiły, stąd utrzymywanie się rentowności 10-latki USA wokół psychologicznej bariery 5,0% jest scenariuszem bazowym. Weryfikatorem bieżących trendów będzie środowe posiedzenie Fed oraz najnowsze projekcje makroekonomiczne, w tym wykres dot-plot. Na niemieckim rynku długu dochodowość długiego końca krzywej osiągnęła wysoki poziom 3,51%. Rynek jastrzębio odebrał ubiegłotygodniowe posiedzenia Europejskiego Banku Centralnego m.in. ze względu na dywagacje prezes Lagarde nt. koncepcji neutralnej stopy procentowej oraz podwyżkę prognozy inflacji bazowej. Dodatkowo drożejące surowce energetyczne wspierają rynkowe oczekiwania wzrostu stóp procentowych.
- Dochodowość polskiej krzywej kopiuje zachowania rynków bazowych. Efektem jest wzrost rentowności 10-latki powyżej poziomu 6,30% i to mimo wyraźnie łagodnych - w stosunku do oczekiwań rynkowych – komentarzy prezesa Narodowego Banku Polskiego odnośnie do perspektyw stóp procentowych w Polsce. Sytuacja na Bliskim Wschodzie winduje ceny surowców a w konsekwencji i obawy inflacyjne. W rezultacie gwałtownie rosną stawki IRS. W rocznym horyzoncie rynek wycenia podwyżki stóp procentowych o 75pb. Weryfikatorem globalnych trendów będzie środowe posiedzenie Fed. Interesująco zapowiada się ponadto środowy przetarg sprzedaży obligacji przez Ministerstwo Finansów.