Dziennik |
Dziennik ING: Podwyżka stóp Fed dziś wyceniona przez rynki. Sierpniowa inflacja CPI w kraju potwierdzona na 3,4%r/r.
Wiadomości zagraniczne
USA: Dziś Fed podniesie stopy procentowe o 25pb, aby odbudować wiarygodność.
- Spodziewamy się dziś podwyżki stóp procentowych Fed o 25pb, po tym jak jastrzębia retoryka prezesa Kevina Warsha z sympozjum w Jackson Hole została wsparta przez mocne dane payrolls o rynku pracy oraz dane o podwyższonej inflacji producenckiej PPI i konsumenckiej CPI.
- Zakładamy, że będzie to jednak jednorazowa podwyżka (one-and-done), a nie ich seria. Brak efektów drugiej rundy, bezpieczne tempo wzrostu płac oraz brak sygnałów przegrzania gospodarki sugerują, że Fed nie musi spieszyć się z zacieśnieniem.
- Jednak liczne zmiany nastawienia prezentowane przez prezesa Fed Kevina Warsha podkopały zaufanie do Fed. Z kolei wysoki deficyt i nieprzewidywalna polityka budżetowa, razem z obawami dotyczącymi Fed skutkują przeceną długu tego kraju. Dlatego podwyżka ma na celu także poprawić nastawienie do amerykańskich obligacji i wspierać odbudowę wiarygodności.
- Instrumenty rynkowe wyceniają 24pb podwyżki stóp Fed dziś i 52pb łącznie do końca roku oraz 85pb łącznie do końca 2027. Jeszcze tydzień temu rynki nie były tak mocno przekonane do podwyżki (wyceny 15pb), zmiana dokonała się pod koniec ubiegłego tygodnia.
Sytuacja na Bliskim Wschodzie: Do wysokiej ceny ropy naftowej dochodzi ryzyko dostaw.
- Od początku tygodnia ceny surowców energetycznych pozostają na wysokich poziomach, wahania w ciągu dnia są istotne, ale ceny oscylują wokół US$108 za baryłkę ropy Brent i €83 za MWh gazu ziemnego (TTF 1M).
- Uszkodzony w piątek w ataku dronowym saudyjski ropociąg Wschód-Zachód, którym transportowano 7mln baryłek ropy dziennie wciąż nie działa, ale po doniesieniach, że przerwa potrwa 3-5 tygodni, wczoraj amerykański sekretarz ds. energii Chris Wright powiedział, że spodziewa się, że ropociąg zostanie ponownie uruchomiony w ciągu kilku dni. To tym ropociągiem koncern Aramco transportował ropę do portów na Morzu Czerwonym, skąd trafiała do Europy i m.in. do Polski. Agencja Reuters podała wczoraj, że Saudyjczycy poinformowali niektóre rafinerie w Europie o anulowaniu niektórych dostaw we wrześniu. Może to wymagać poszukiwania innych dostawców.
- Wright dodał, że w niedzielę przez Cieśninę Ormuz przepłynęło ponad 12mln baryłek ropy, wcześniej mówił o średniej ponad 10mln baryłek dziennie. Na takie wolumeny nie wskazują dane Bloomberga o tranzycie (zaledwie kilka statków dziennie w ostatnich dniach przez Ormuz i względnie normalny ruch przez Bab al-Mandab), ale dane te nie są kompletne. Jemeńskie wybrzeże Morza Czerwonego kontrolują proirańscy rebelianci Huti, co budzi obawy o ceny i dostępność surowców energetycznych z Bliskiego Wschodu.
- Ryzyka dla rynku gazu ziemnego w UE wzmacniają informacje o niskim stanie magazynów tego surowca (obecnie 68,0% zapełnienia przy średniej 5-letniej 84,4%).
- W odpowiedzi na komentarze prezydenta USA Donalda Trumpa o gotowości do rozmów, władze irańskie stwierdziły, że ich nie będzie dopóki USA nie spełnią warunków stawianych przez Iran. Retoryka Trumpa działa jednak słabiej niż informacje o przepływie surowców czy stanie infrastruktury energetycznej.
- Pentagon ujawnił, że wojna z Iranem doprowadziła do strategicznych niedoborów amunicji i problemów z jej uzupełnieniem, koszt wojny do końca czerwca oszacowano na ponad US$33mld (amunicja i sprzęt). Prezydent Trump wielokrotnie zaprzeczał informacjom o niedoborach amunicji.
- W komentarzu do propozycji prezydenta Trumpa dot. wzajemnego memorandum Rosji i Ukrainy na ataki na infrastrukturę energetyczną, rzecznik Kremla określił ją jako dobry pomysł i dodał, że należy znieść sankcje na rosyjskie dostawy energii.
Niemcy: Wrześniowy indeks ZEW z mieszanym odczytem.
- Indeks zaufania niemieckich analityków i inwestorów instytucjonalnych (próba około 200 podmiotów) za wrzesień pozostał stabilny w komponencie oczekiwań (34,7 po 34,2 miesiąc wcześniej), ale konsensus sięgał 39,8. Natomiast w komponencie ocen obecnej sytuacji odnotowano spadek ocen negatywnych do -47,1 z -61,1, co przebiło konsensus -53.
- Odczyt ‘lepiej jest dziś, ale wciąż źle’ oraz ‘gorzej będzie jutro, ale wciąż dobrze’ trudno jednoznacznie interpretować. W ujęciu sektorowym, perspektywy gospodarcze na najbliższe 6 miesięcy są oceniane najlepiej w: IT, bankach i ubezpieczycielach, a najgorzej w: motoryzacji, przemyśle stalowym, handlu detalicznym i budownictwie.
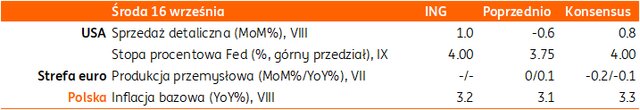
Oprócz decyzji Fed, dziś sprzedaż detaliczna z USA i produkcja przemysłowa ze strefy euro.
Wiadomości krajowe
Cen paliw podbiły inflację CPI w sierpniu, a krótkoterminowe perspektywy dla rynku energii pogarszają się z uwagi na geopolitykę.
- GUS potwierdził wstępny szacunek inflacji CPI za sierpień na poziomie 3,4%r/r. Ceny towarów wzrosły o 2,5%r/r, a usług o 5,6%r/r, po odpowiednio 2,0%r/r i 5,5%r/r w lipcu. W przypadku towarów wyraźnie podrożały paliwa (5,2%m/m), a w przypadku usług usługi transportowe (10,6%m/m), w tym bilety lotnicze na lotach zagranicznych, oraz usługi turystyczne (3,8%m/m).
- Głównym źródłem wzrostu inflacji w sierpniu był wzrost cen paliw, który podbił roczny wskaźnik inflacji o ok. 0,5pkt. proc. względem lipca (wzrost cen paliw przyspieszył do 24,2%r/r z 15,8%r/r miesiąc wcześniej). W przeciwnym kierunku oddziaływały ceny żywności i napojów bezalkoholowych, których spadek pogłębił się w sierpniu do 0,9%r/r z 0,4%r/r w lipcu. Z punktu widzenia procesów inflacyjnych utrzymuje się korzystna sytuacja na rynku mięsa i żywca (spadek cen o 0,4%m/m) oraz nabiału (-0,4%m/m). Nadal wyraźnie taniały owoce (-2,7%m/m) oraz warzywa (-3,8%m/m), a główne sieci handlowe wciąż mocno konkurują o klientów oferując obniżki i promocje.
- Szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii wzrosła w sierpniu do 3,2%r/r z 3,1%r/r w lipcu. Poza energią, która w sierpniu odpowiadała za ponad połowę wzrostu cen konsumpcyjnych w ujęciu rocznym, szersza presja cenowa pozostaje ograniczona z uwagi na barierę popytu. Hamujący wzrost wynagrodzeń i drożejące paliwa hamują wzrost konsumpcji, której wzrost w 2kw26 obniżył się do 2,8%r/r z 3,3%r/r w 1kw26.
- Eskalacja napięć na Bliskim Wschodzie, brak porozumienia Irak-USA w sprawie Cieśniny Ormuz, zagrożenie ze strony bojowników Huti dla żeglugi na Morzu Czerwonym (Cieśnina Bab al-Mandab) oraz uszkodzenie ropociągu wschód-zachód w Arabii Saudyjskiej doprowadziły do ponownego wzrostu cen ropy naftowej powyżej US$100/bbl. W efekcie pogorszyły się krótkoterminowe perspektywy inflacji z uwagi na ryzyko dłuższego utrzymywania się cen paliw na wysokim poziomie.
- Obok wysokich cen ropy, ostatnie tygodnie przyniosły także wzrost cen gazu (obecnie okolice €83/MWh dla 1M kontraktu TTF). Konsekwencją może być wyraźna podwyżka cen regulowanych gazu dla gospodarstw domowych w taryfach Urzędu Regulacji Energetyki (URE), które wejdą w życie na początku 2027.
- Każdy kolejny miesiąc drogich paliw podnosi ryzyko efektów drugiej rundy. Wciąż jednak sytuacja jest istotnie mniej inflacjogenna niż w pandemii i po wybuchu wojny na Ukrainie. W PL i zagranicą widoczna jest bariera dochodowa dla podnoszenia cen. Szanse na podwyżki w skali wycenianej przez rynek są niskie naszym zdaniem.
- Przy utrzymywaniu się obecnych napięć w najbliższych miesiącach inflacja CPI może wzrosnąć w okolice 4%r/r. Wyraźnego spadku inflacji należy się spodziewać się dopiero w 2poł27. Oczekujemy, że Rada Polityki Pieniężnej (RPP) pozostawi stopy procentowe bez zmian co najmniej do końca 2026 monitorując ryzyka związane z sytuacją na rynku energii. Do ewentualnego złagodzenia polityki pieniężnej może naszym zdaniem dojść nie wcześniej niż w 2poł27.
RPP: Stropy stabilne do końca 1kw27 – Ireneusz Dąbrowski.
- Najbardziej prawdopodobnym scenariuszem jest stabilizacja stóp procentowych do końca 1kw27 i nie ma obecnie powodów na wyprzedzające podwyżki – powiedział Ireneusz Dąbrowski z Rady Polityki Pieniężnej (RPP). W jego ocenie restrykcyjność polityki pieniężnej jest obecnie wystarczająco wysoka, a krajowe zagrożenia inflacyjne nie są duże. Zdaniem Dąbrowskiego po 1kw27 bardziej prawdopodobne są obniżki stóp procentowych niż ich podwyżki.
- Dąbrowski uważa, że inflacja będzie się w kolejnych kwartałach kształtowała blisko obecnych poziomów, a efekt drugiej rundy związany z cenami paliw będzie bardzo słaby i ograniczony do niewielu kategorii cen. Inflacja CPI wrośnie powyżej górnej granicy akceptowalnych odchyleń od celu Narodowego Banku Polskiego (NBP), ale będzie to wzrost przejściowy i niewielki.
- Członek Rady ocenił, że nie widać silnych presji płacowych, a wzrost gospodarczy obniży się w 2027. Przy braku symptomów gwałtownego wzrostu konsumpcji firmy będą miały bardzo ograniczone możliwości podnoszenia cen i raczej będą obniżały marże, aby utrzymać poziom sprzedaży.
- W naszej ocenie niepewność oraz ryzyka związane z cenami energii nie pozwolą na obniżki stóp procentowych do połowy przyszłego roku, a warunki do złagodzenia polityki pieniężnej o łącznie 50pb mogą się pojawić w drugiej połowie przyszłego roku.
RF: Nie można liczyć na pozytywny zbieg okoliczności dla długu publicznego – Andrzej Torój.
- Polska ma już bardzo mały bufor jeśli chodzi o państwowy dług publiczny i nie można liczyć jedynie na pozytywny zbieg okoliczności, a ryzyko przekroczenia poziomu 55% PKB w 2027 jest bardzo wysokie – uważa członek Rady Fiskalnej (RF) Andrzej Torój. Zwrócił uwagę, że wg prognoz rynkowych dług publiczny na koniec przyszłego roku znajdzie się na poziomie 54,8% PKB, ale przy założeniu, że (1) dochody budżetowe zostaną zrealizowane zgodnie z planem, (2) prezydent nie zawetuje żadnej ustawy podatkowej i (3) nie pojawią się szoki, które mogłyby zmienić scenariusz makroekonomiczny.
Premier: Kolejny wariant CPN jeśli prezydent podpisze windfall tax.
- Gwarantuję, że jeśli prezydent podpisze złożoną ponownie ustawę o opodatkowaniu zysków nadzwyczajnych firm paliwowych (windfall tax), to rząd zrealizuje kolejny wariant CPI, czyli obniżenia cen paliw – powiedział premier Donald Tusk.
- Rząd przyjął projekt ustawy o windfall tax i szacuje wpływy z tego podatku na PLN4mld.
MF: Po sierpniu deficyt budżetu państwa wyniósł ok. PLN151mld.
- Według szacunków Ministerstwa Finansów (MF) deficyt budżetu państwa po sierpniu wzrósł do PLN151,1mld z PLN123,7mld po lipcu. Zapisany w ustawie budżetowej na 2025 limit deficytu to PLN271,7mld.
- W pierwszych ośmiu miesiącach 2026 dochody podatkowe budżetu państwa wyniosły PLN343,1mld i były o PLN21,9mld wyższe niż w analogicznym okresie ubiegłego roku (wzrost o 6,8%r/r). Wpływy z VAT zwiększyły się o ok. PLN4,2mld (2,0%r/r), z akcyzy o PLN1,4mld (2,4%r/r), dochody z PIT były o ok. PLN0,3mld niższe (-3,1%r/r), a z CIT wzrosły o PLN13,2mld (29,9%r/r).
- Po stronie wydatków budżetu państwa w okresie styczeń-sierpień 2026 największe nakłady poniesiono na Zakład Ubezpieczeń Społecznych (PLN12,34mld), obronę narodową (PLN61,9mld) oraz obsługę długu skarbu państwa (PLN49,4mld).
- Dynamika wpływów z podatków pośrednich jest niska, jednak na chwilę obecną nie widzimy zagrożenia dla wykonania budżetu państwa na 2026 i ryzyka nowelizacji ustawy budżetowej.
MF zaoferuje dziś 5 serii obligacji za PLN7-10mld.
- Na zaplanowanym na dziś przetargu Ministerstwo Finansów (MF) zaoferuje do sprzedaży pięć serii obligacji o wartości PLN7-10mld. W miesięcznym planie podaży deklarowano ofertę w przedziale PLN7-12mld.
Komentarz rynkowy
Rynek FX: Uspokojenie sytuacji na rynkach walutowych. Inwestorzy wsłuchiwać się będą w komentarze prezesa Warsha i szukać wskazówek dla przyszłych ruchów Fed w wykresie dot-plot.
- Kurs €/US$ zatrzymał spadki i wszedł w fazę krótkoterminowej konsolidacji wokół poziomu 1,1530. Dzisiejsza sesja to przede wszystkim oczekiwanie na wynik posiedzenia amerykańskiej Rezerwy Federalnej. Rynek pozostaje przekonany o podwyżce kosztu pieniądza (90% prawdopodobieństwo) a kluczowe dla kierunku zmian pary €/US$ okażą się: 1) komentarze Kevina Warsha, 2) najnowszego projekcje makroekonomiczne oraz 3) zaktualizowany wykres dot-plot pokazujący oczekiwania bankierów centralnych dotyczące ścieżki stóp procentowych w nadchodzących latach. Uważamy, iż prezes Fed – zgodnie z dotychczasową praktyką – powstrzyma się o forward guidance i nie da podstaw do nasilenia bieżących oczekiwań rynkowych, co może nieznacznie osłabiać dolara. Kluczowy naszym zdaniem będzie jednak wykres dot-plot, który „ustawi” oczekiwania rynkowe na najbliższe miesiące i to w nim widzimy najpoważniejszy argument za zejście kursu €/US$ do 1,15 gdyby bankierzy centralni zakładali zacieśnianie monetarne podczas kolejnych posiedzeń. Dolar wyczekiwać będzie ponadto piątkowego posiedzenia Banku Japonii (BoJ). Przypomnijmy, iż umocnienie japońskiego jena (pokłosie interwencji walutowych, ale i jastrzębich oczekiwań dotyczących polityki pieniężnej BoJ dających podstawę do realokacji kapitału z USA do Japonii) jest obecnie jednym z najistotniejszych argumentów za słabszym dolarem.
- Złoty pozostaje pod presją sprzedających. Kurs €/PLN nie jest w stanie wybić się ponad istotny opór techniczny tj. poziom 4,3490 (maksima z lipca i sierpnia tego roku). W środowisku drożejących surowców energetycznych czynnikiem neutralizującym do pewnego stopnia negatywne nastroje globalne pozostają nasilające się oczekiwania na podwyżki stóp procentowych w Polsce. Wczoraj rynek wycenił ok. 112pb zacieśniania monetarnego w perspektywie nadchodzących 6 kwartałów. Słabość towarzyszy także wycenie pozostałych walut Europy Środkowo-Wschodniej. Szczególnie widoczna jest ona w przypadku czeskiej korony, gdzie jutro odbędzie się posiedzenie banku centralnego, a w ostatnich dniach jego przedstawiciele negowali możliwość wrześniowej podwyżki stóp procentowych.
Rynek FI: Posiedzenie Fed kluczowym wydarzeniem. Dług w Europie pozostanie wrażliwy na sytuację na rynkach surowcowych. Przetarg sprzedaży POLGBs w trudnych warunkach dla MinFin.
- Dochodowość Treasuries zaliczyła wczoraj kolejną sesję wzrostową, choć z wyraźnie obniżonym impetem. Podczas gdy w ubiegłym tygodniu rentowność 2-latki USA rosła wręcz skokowo (o ponad 10pb w dzień), we wtorek zwyżkowała o ledwie 2pb do 4,65%. Długi koniec amerykańskiej krzywej oscylował natomiast wokół psychologicznej bariery 5,0%. Odczytujemy to jako ograniczenie aktywności inwestorów w związku z dzisiejszą decyzją amerykańskiej Rezerwy Federalnej, która – obok narracji towarzyszącej posiedzeniu – będzie kluczowa przede wszystkim dla krótkiego końca krzywej. Na rynku niemieckiego długu wtorek również przyniósł uspokojenie notowań, choć rentowność 10-letniego Bunda utrzymuje się powyżej poziomu 3,50% tj. na wieloletnim maksimum. Źródłem stabilizacji długu Niemiec w dniu wczorajszym była względna normalizacja notowań ropy naftowej na podwyższonych poziomach. Drożejące surowce energetyczne podtrzymują inflacyjny obraz najbliższych miesięcy oraz gotowość Europejskiego Banku Centralnego do kolejnych działań.
- Wtorek na rynku POLGBs miał dwie odmienne odsłony. Początkowo – mimo relatywnie niewielkich zmian rynków bazowych – dochodowość polskiego długu dynamicznie rosła (o ok. 12pb) docierając w przypadku 10-latki do poziomu 6,55%. W drugiej połowie dnia natomiast długi koniec krzywej oddał całość opisywanego ruchu i zakończył dzień na poziomie 6,43%. Szukając pozytywów odnośnie do sytuacji na rynku POLGBs znajdziemy je przede wszystkim w 1) sytuacji technicznej (świecowa formacja techniczna wczorajszego zamknięcia) oraz 2) fakcie, iż powrót ropy naftowej w okolice US$108/bbl nie wygenerował trwałego impulsu wzrostu dochodowości. Fundamentalnie jednak nadal sytuacja krajowego rynku długu pozostaje niesprzyjająca. Dziś w centrum uwagi będzie wynik posiedzenia Fed (istotny ze względu na przełożenie kanałem rynków bazowych) oraz wynik przetargu sprzedaży długu, na którym Ministerstwo Finansów zaoferuje papiery za PLN7-10mld (wobec PLN7-12mld w pierwotnym planie). Oferowane będą serie NZ0928, OK0129, NZ0331, PS1031 i DS0436. W piątek przegląd ratingu Polski przeprowadzi agencja Moody’s.