Dziennik |
Dziennik ING: Fed podniósł stopy procentowe o 25pb i zasygnalizował kolejną podwyżkę. Inflacja bazowa wzrosła w sierpniu w Polsce do 3,3%r/r.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ropa Brent poniżej US$105, gaz TTF poniżej €80.
- Choć sytuacja na Bliskim Wschodzie daleka jest od spokojnej, wczoraj ceny surowców energetycznych istotnie spadły. Dziś rano ropa Brent kosztuje niespełna US$105 za baryłkę, w porównaniu z US$109 wczoraj rano, a gaz ziemny TTF 1M niespełna €77 za MWh, podczas gdy wczoraj rano jego ceny dochodziły do €83. Rynki energetyczne pozytywnie odebrały sygnały o możliwości przywrócenia połowy przepustowości saudyjskiego ropociągu Wschód-Zachód w ciągu kilku dni oraz przywrócenia pełnej działalności w ciągu 6 tygodni. Liczący 1,2tys. km ropociąg, którym do ubiegłego piątku przepływało 7mln baryłek ropy dziennie, łączy pola naftowe na wschodzie Arabii Saudyjskiej z portem Janbu nad Morzem Czerwonym.
- Wczoraj proirańscy rebelianci Huti zaatakowali infrastrukturę naftową i transportową w porcie Janbu (bez potwierdzenia przez Saudyjczyków) oraz bazę lotniczą w Chamis Muszajt. Według agencji AFT był to odwet za saudyjskie naloty na cele Huti w północnym Jemenie. Agencja Retera podała, że przedstawiciele USA spotkali się w weekend w Omanie z przedstawicielami rebeliantów Huti, którzy mieli zapewnić, że nie będą atakować amerykańskich jednostek i przestrzegają zawartego z USA w 2025 porozumienia o zawieszeniu broni.
- Według danych Bloomberga tranzytu przez Cieśninę Ormuz dokonało 7 statków ostatniej doby i 6 poprzedniej, a przez Cieśninę Bab al-Mandab przeprawiło się wczoraj i dziś po 22 statki, a w poprzednich dniach było ich ponad 30, a nawet 40.
USA: Fed podniósł stopy procentowe o 25pb i zasygnalizował kolejną podwyżkę jeszcze w tym roku.
- Zgodnie z oczekiwaniami analityków i wycenami rynkowymi FOMC jednogłośnie podniósł wczoraj stopy procentowe Fed o 25% do przedziału 3,75-4,00%. Wykres dot-plot z oczekiwanymi zmianami stóp procentowych, wskazuje, że członkowie Komitetu zakładają jeszcze jedną podwyżkę o 25pb w tym roku, utrzymanie stóp bez zmian w 2027 oraz jedną obniżkę w 2028. Dot-plot z czerwca wskazywał na utrzymanie stóp bez zmian w 2026 oraz po jednej obniżce w 2027 i 2028.
- W komunikacie stwierdzono, że inflacja i niepewność pozostają wysokie, aktywność gospodarcza rozwija się w solidnym tempie, a zmiany stopy bezrobocia są nieznaczne. Rewizje prognoz makroekonomicznych były kosmetyczne. Wzrost PKB zrewidowano w górę o 0,1pp do 2,3% w 2026 i 0,1pp do 2,4% w 2027. Prognoza dla bazowego deflatora PCE została również podniesiona o 0,1pp do 3,4% w 2026 oraz utrzymana bez zmian na poziomie 2,5% w 2027.
- Podczas półgodzinnej konferencji prasowej, prezes Fed Kevin Warsh powiedział, że:
- przywrócenie stabilności cen było zapowiadane i decyzja o podwyżce jest z nim zgodna,
- inflacja bazowa musi zmierzać w kierunku celu inflacyjnego Fed, ale tak się jeszcze nie dzieje,
- gospodarka jest odporna i nabiera rozpędu, a stopa bezrobocia odpowiada stanowi pełnego zatrudnienia.
- Kolejne posiedzenie FOMC jest zaplanowane na 27-28 października. Instrumenty rynkowe wyceniają obecnie 13pb podwyżki na tym posiedzeniu oraz 32pb łącznie do końca br. oraz 70pb łącznie do końca 2027.
- Prezydent USA Donald Trump napisał wczoraj, że stopy procentowe w USA powinny wynosić 1% lub mniej.
USA: Pozytywny odczyt sprzedaży detalicznej, ale słabsze nastroje deweloperów.
- Sprzedaż detaliczna wzrosła w sierpniu o 1,2%m/m, po spadku o 0,5% miesiąc wcześniej, powyżej konsensusu 0,8%. Pogorszyły się natomiast nastroje firm budowlanych. Indeks NAHB spadł we wrześniu do 32 z 35 w sierpniu, poniżej konsensusu 34.
Strefa euro: Spadek produkcji przemysłowej w lipcu.
- Lipcowa produkcja przemysłowa w strefie euro obniżyła się o 0,1%m/m, lekko powyżej konsensusu -0,2%, ale dane za czerwiec zostały zrewidowane w dół do -0,1%p z 0%. W ujęciu rocznym produkcja przemysłowa pozostała bez zmian, co było lepszym wynikiem od oczekiwanego (-0,3%r/r), ale dane za czerwiec zrewidowano w dół do -0,3% z +0,1%.
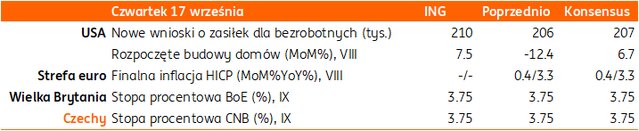
Dziś decyzje BoE, CNB i finalna inflacja ze strefy euro za sierpień.
Wiadomości krajowe
KFP chce by MF mógł obniżać akcyzę na paliwa rozporządzeniem.
- Podczas prac nad projektem ustawy o nadmiarowych zyskach koncernów paliwowych Komisja Finansów Publicznych (KFP) zaproponowała zapis, że minister finansów będzie mógł w drodze rozporządzenia obniżać stawki akcyzy na paliwa.
Inflacja bazowa wzrosła w sierpniu do 3,3%r/r.
- Inflacja bazowa z wyłączeniem cen żywności i energii wzrosła w sierpniu do 3,3%r/r z 3,1%r/r w lipcu – poinformował Narodowy Bank Polski (NBP). Wzrosły także pozostałe miary inflacji bazowej, z wyjątkiem 15% średniej odciętej, która pozostała na poziomie 2,8%r/r.
MF: Silniejsze przesłanki dla windfall tax – Jarosław Neneman.
- Przesłanki za wprowadzeniem podatku od nadzwyczajnych zysków firm paliwowych (tzw. windfall tax) są obecnie jeszcze silniejsze niż wcześniej – powiedział wiceminister finansów Jarosław Neneman w Sejmie. Podatek ma mieć charakter epizodyczny i obowiązywać od marca do grudnia tego roku.
Na wczorajszym przetargu MF sprzedało obligacje PLN11,2mld.
- Na wczorajszym przetargu sprzedaży Ministerstwo Finansów (MF) sprzedało pięć serii obligacji o łącznej wartości PLN11,2mld (łącznie z aukcją dodatkową) przy popycie PLN16mld.
- Minister finansów Andrzej Domański stwierdził, że resort obserwuje sytuację na rynku długu i rosnące rentowności, ale środowy przetarg był udany.
- Po wczorajszym przetargu stopień sfinansowania tegorocznych potrzeb pożyczkowych brutto wzrósł do ok. 77%.
Komentarz rynkowy
Rynek FX: Dolar wyraźnie zyskuje na wartości po jastrzębim przekazie Fed. Weryfikatorem spadku kursu €/US$ będzie jutrzejsze posiedzenie BoJ. Złoty negatywnie wyróżnia się w regionie CEE.
- Kurs €/US$ zakończył wczorajszą sesję niemal centowym spadkiem do 1,1460 tj. minimum z końca lipca. Źródłem umocnienia dolara było posiedzenie amerykańskiej Rezerwy Federalnej. O ile decyzja o podwyżce stóp procentowych była rynkowym scenariuszem bazowym, a konferencja prezesa Warsha znów okazała się lakoniczna i nie dostarczyła żadnych wskazówek dotyczących przyszłych ruchów Fed, to tak – jak zakładaliśmy – kluczowe okazały się zaktualizowane projekcje. Nieznacznie podniesiono w nich dynamikę PKB (w 2026 i 2027) oraz inflacji (w tym roku) jednocześnie obniżając stopę bezrobocia. Najważniejszy dla zachowania rynków był jednak wykres dot-plot prezentujący oczekiwaną przez bankierów centralnych ścieżkę stóp procentowych. Mediana prognoz zakłada, iż w 2026 Fed raz jeszcze podniesie koszt pieniądza i utrzyma bez zmian przez cały kolejny rok. Mimo, iż oczekiwania inwestorów przed posiedzeniem zakładały bardziej agresywną ścieżkę stóp procentowych po wrześniu (+50pb) niż zaktualizowany dot-plot (+25pb), to rynek dodatkowo nasilił swoje przewidywania (do niemal +75pb). Dziś rynek będzie „trawił” wczorajszą wymowę posiedzenia FOMC i oczekiwał na jutrzejszą decyzję Bank Japonii, której wynik – kanałem zmian japońskiego jena – będzie istotny dla kursu €/US$. W kolejnych dniach uwaga inwestorów przesunie się do sytuacji na Bliskim Wschodzie. Na gruncie analizy technicznej zejście poniżej bieżący poziom 1,1460 uruchamia blisko centową przestrzeń do spadku notowań.
- Wyraźne umocnienie dolara - zainicjowane wymową posiedzenia Fed - skutkowało przeceną złotego (zgodnie z historyczną korelacją). W efekcie kurs €/PLN przesunął się do poziomu 4,36 i tym samym sięgnął najwyższego poziomu od listopada 2024 roku. Wraz ze złotym słabły wczoraj także pozostałe waluty regionu, choć zakres ich przeceny nie był tak silny jak w przypadku złotego. Dziś uwagę w regionie przykuwać będzie posiedzenie CNB. Odpowiedzi o dalsze losy kursu €/PLN szukać należy w kierunku zmian dolara. Naszym zdaniem oczekiwania rynkowe dotyczące przyszłych ruchów Fed są nadmierne jak na zaprezentowane wczoraj makro prognozy FOMC. Ostrożnym pozytywem dla bardziej ryzykownych walut są ponadto informacje z Bliskiego Wschodu dotyczące m.in. możliwości szybszego (częściowego) uruchomienia kluczowego rurociągu w Arabii Saudyjskiej. Ponadto poziom 4,3660 jawi się jako silny opór techniczny. W efekcie spodziewamy się niewielkiego umocnienia złotego przy pierwszych próbach poprawy sentymentu inwestycyjnego.
Rynek FI: Wynik posiedzenia Fed wypłaszcza amerykańską krzywą. W Polsce udany przetarg sprzedaży obligacji.
- Mimo, iż wczorajsza podwyżka stóp procentowych była rynkowo wyceniona a przemówienie Kevina Warsha (tradycyjnie) nie dostarczyło żadnych, konkretnych wskazówek dotyczących przyszłych ruchów Fed, to rynek czerpał – wg nas nadmierne - przekonanie dotyczące dalszego zacieśniania monetarnego z prognoz banku centralnego. Fed zakłada podwyżkę stóp procentowych o dodatkowe +25pb, podczas gdy rynek wycenił już niemal +75pb. Co prawda, jak pokazał wykres dot-plot w 2027 roku 8 z 18 członków Fed opowiada się za dalszym podnoszeniem kosztu pieniądza, to są oni jednak w mniejszości. Posiedzenie Fed swoje największe przełożenie miało na krótki koniec krzywej tj. tradycyjnie najbardziej wrażliwy na potencjalne zmiany stóp procentowych. W przypadku 2-latki USA dochodowość wzrosła wczoraj o 6pb do poziomu 4,73%. Relatywnie stabilna – nieco poniżej poziomu 5,0% - była natomiast rentowność 10-latki, co przełożyło się na wypłaszczenie amerykańskiej krzywej. Częściowym wytłumaczeniem uspokojenia długiego końca krzywej USA jest wyczekiwanie na dzisiejszy odkup obligacji dokonywany przez Departament Skarbu. Środa na rynku długu w strefie euro była dniem kosmetycznych spadków dochodowości. W przypadku 10-latki niemieckiej wyniósł on 2pb do 3,50%. Utożsamiamy go z niewielką przeceną ropy naftowej.
- Za nami drugi z rzędu dzień spadków dochodowości krajowego długu (pierwsza taka seria od dwóch tygodni). Mimo, iż jeszcze we wtorek rentowność 10-latki przejściowo wynosiła już 6,55%, tak wczoraj zakończyła dzień na poziomie 6,32%. Relatywnie wysokie poziomy dochodowości przy względnym uspokojeniu sytuacji na rynkach surowców energetycznych skutkowało udanym przetargiem na polski dług. Wczoraj Ministerstwo Finansów sprzedało pięć serii obligacji (NZ0928, OK0129, NZ0331, PS1031 i DS0436) za PLN10mld, przy solidnym popycie PLN16mld (uzupełnione o PLN1,2mld na przetargu dodatkowym). W rezultacie stopień finansowania potrzeb pożyczkowych na 2026 wzrósł do 77%.