Dziennik |
Dziennik ING: Stopy procentowe w Japonii najwyższe od 31 lat. W kraju dane z przemysłu i decyzja Moody’s w sprawie ratingu.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Lekkie odreagowanie po silnych wzrostach na początku tygodnia.
- Dziś rano ropa naftowa Brent kosztuje niespełna US$104 za baryłkę, lekko niżej niż wczoraj rano (około US$105), cena gazu ziemnego TTF 1M jest podobna i wynosi niespełna €78 za MWh. Uspokojenie na rynkach przyniosły doniesienia o możliwości szybkiego udrożnienia saudyjskiego ropociągu Wschód-Zachód i pełnej naprawy w ciągu kilku tygodni. Tranzyt przez Cieśninę Ormuz pozostaje zablokowany (2-3 statki dziennie według Bloomberga), ale przez Cieśninę Bab al-Mandab wciąż przepływało 30-40 statków dziennie w ostatnich dniach.
- Arabia Saudyjska zaproponowała Huti (za pośrednictwem Omanu) 2-tygodniowe zawieszenie broni. Według agencji AP, w Arabii kończą się pociski przechwytujące i władze w Rijadzie zwróciły się do sojuszników (m.in. do Francji, Wielkiej Brytanii, Pakistanu i Egiptu) o wsparcie obrony powietrznej. Władze miały też zabiegać o dyplomatyczne poparcie Chin w powstrzymywaniu ataków Huti.
USA: Pozytywne sygnały z rynku pracy, ale słabsze z rynku nieruchomości.
- Dane tygodniowe o nowych wnioskach o zasiłek dla bezrobotnych zaskoczyły pozytywnie. W ubiegłym tygodniu zarejestrowany 196tys. takich wniosków, po 206tys. poprzednio oraz poniżej konsensusu 207tys. Ostatni raz odczyt poniżej 200tys. odnotowano pod koniec lipca.
- Odczyty związane z rynkiem nieruchomości były jednak słabe, rynek ten należy do najbardziej wrażliwych na wysokie stopy procentowe, co ujawni się także po podwyżce stóp Fed w środę. Liczba rozpoczętych inwestycji budowy domów wyniosła 1,275mln w ujęciu zanualizowanym (SAAR), po 1,309mln w lipcu, oraz poniżej konsensusu 1,320mln. Liczba nowych pozwoleń na budowę domów sięgnęła 1,394mln w takim samym ujęciu, po 1,433mln w lipcu oraz 1,400 według konsensusu. Optymistyczny był jedynie odczyt liczby umów na sprzedaż domów, która wzrosła o 0,3%m/m, choć po spadku o 2,6% w lipcu, powyżej konsensusu -0,2%.
Strefa euro: Sierpniowa inflacja finalnie skorygowana w dół do 3,2%.
- W finalnym odczycie Eurostat podał, że ceny konsumpcyjne w strefie euro wzrosły w sierpniu o 3,2%r/r, wstępnie szacowano 3,3%, po 2,9% w lipcu. Odczyt m/m się nie zmienił (0,4%m/m po 0,2% miesiąc wcześniej). Nie zmieniono także inflacji bazowej (spadek do 2,4%r/r w sierpniu z 2,5% w lipcu.
- Największy wkład na 0,4% wzrost cen w ujęciu m/m miały m.in.: transport (0,18pp), koszty utrzymania mieszkania (0,07pp), rekreacja i kultura (0,03pp), informacja i komunikacja (0,02pp). Lekkie spadki cen odnotowano w dwóch kategoria: żywność i napoje bezalkoholowe oraz zdrowie.
Bank centralne: bez zaskoczeń – podwyżka i dwie decyzje o utrzymaniu stóp procentowych bez zmian, ale z jastrzębią komunikacją.
- Dzisiejsza decyzja Banku Japonii (BoJ) o podniesieniu stóp procentowych o 25pb (referencyjna do 1,25%, najwyżej o 1995) oraz wczorajsze decyzje Banku Anglii (BoE) i Narodowego Banku Czeskiego (CNB) o utrzymaniu stóp bez zmian (referencyjna 3,75% w obu krajach) były zgodnie z oczekiwaniami analityków.
- Decyzja BoJ była uzasadniona rosnącym ryzykiem inflacyjnym w związku z wysokimi cenami paliw oraz słabością jena (który ostatnio się umacnia), była to kolejna podwyżka po czerwcu br. Decyzja nie była jednomyślna, dwóch z dziewięciu członków Komitetu głosowało za utrzymaniem stóp bez zmian. Instrumenty rynkowe wyceniają 6pb podwyżki na posiedzeniu pod koniec października i 21pb łącznie podwyżki do końca br. oraz 68pb łącznie do lipca 2027.
- Decyzje BoE o utrzymaniu stóp procentowych bez zmian zapadła stosunkiem głosów 6:3. Troje członków opowiadało się podwyżką o 25pb. Instrumenty rynkowe wyceniają 22pb podwyżki na posiedzeniu na początku listopada oraz 39pb podwyżki łącznie do końca br. oraz 99pb łącznie do lipca 2027.
- CNB pozostawił stopy procentowe bez zmian, ale konferencja prasowa miała wydźwięk jastrzębi. Spodziewamy się podwyżki w listopadzie o 25pb, która nie przerodzi się jednak w serię zacieśnienia (one-and-done).
USA-Europa/Polska: Pentagon rozważa wycofanie 1/3 wojsk z Europy, ale możliwa jest nowa baza wojskowa w Polsce.
- W kontekście nasilających się rosyjskich ataków hybrydowych w Europie oraz niepokojących doniesień wywiadowczych, informacje o obecności sił amerykańskich mają znaczenie rynkowe. Wczoraj portal NBC News podał, że Pentagon rozważa plan drastycznej redukcji sił USA w Europie, głównie z Niemiec, Włoch i Hiszpanii, w tym obniżenia liczby żołnierzy o około 25tys., tj. o 1/3.
- Możliwa jest jednak budowa amerykańskiej bazy wojskowej w Polsce. Wczoraj prezydent USA Donald Trump napisał, że odnotowano znaczne postępy w utworzeniu amerykańskiej bazy w Polsce, a jej lokalizacja ma zostać ogłoszona wkrótce.
Dziś produkcja przemysłowa z USA i Polski.
Wiadomości krajowe
Oczekujemy solidnych danych z przemysłu i wzrostu inflacji PPI.
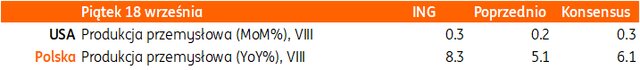
- Dziś 9:30 poznamy dane z sektora przemysłowego. Według naszych prognoz produkcja przemysłowa wzrosła w sierpniu o 8,3%r/r (konsensus: 6,1%), po wzroście o 5,1%r/r w lipcu, od czemu sprzyjał m.in. korzystniejszy niż miesiąc wcześniej układ kalendarza (1 dzień roboczy więcej niż w sierpniu 2025) i niska baza z ubiegłego roku. Generalnie widoczna jest stopniowa poprawa kondycji krajowego przemysłu, co wiążemy m.in. z lepszą kondycją niemieckiej gospodarki (główny polski rynek eksportowy). Cześć działów przemysłu korzysta z realizacji projektów finansowanych w ramach Krajowego Planu Odbudowy (np. produkcja pozostałego sprzętu transportowego, produkcja urządzeń elektrycznych), podczas gdy inne zmagają się z rosnącą presją ze strony konkurencji z Chin (m.in. produkcja tekstyliów i mebli).
- Prognozujemy, że ceny producentów (PPI) wzrosły w sierpniu o 4,1%r/r (konsensus: 3,6%), po wzroście o 2,8%r/r w lipcu. W sierpniu drożały m.in. metale, węgiel i produkty rafinacji ropy naftowej. Dodatkowo wzrostowi rocznego wskaźnika sprzyjała w naszej ocenie niska baza z sierpnia ubiegłego roku, kiedy wskaźnik PPI obniżył się o 0,5%m/m.
Dziś decyzja Moody’s w sprawie polskiego ratingu.
- Dziś po zakończeniu sesji swoją decyzję w sprawie polskiego ratingu ogłosi agencja Moody’s. Podobnie jak Fitch, Moody’s ocenia perspektywę ratingu Polski jako negatywną. Co więcej, ocena wiarygodności kredytowej Polski wg Moody’s jest o jeden poziom wyżej niż w przypadku Fitch i S&P. Dlatego też nie można wykluczyć obniżki ratingu, ale nie jest to nasz scenariusz bazowy. Większe prawdopodobieństwo przypisujemy scenariuszowi stabilizacji oceny polskiej wiarygodności kredytowej na obecnym poziomie.
Prezydent przygotuje własny pakiet obniżający cen paliw.
- Prezydent RP skieruje do Sejmu projekt ustawy w celu obniżek cen paliw – poinformował szef gabinetu prezydenta Paweł Szefernaker. Projekt ma zakładać obniżkę do zera podatku od sprzedaży detalicznej paliw do końca marca 2027, możliwość elastycznego obniżania stawek akcyzy przez ministra finansów oraz ustawowy limit na marże koncernów paliwowych. Pogram ma nosić nazwę PKN (Paliwo Kosztuje Normalnie). W efekcie ceny paliw mają zostać obniżone o PLN1,7-2,6/l.
- Propozycja prezydenta najprawdopodobniej nie zostanie przyjęta przez Sejm, a w zapowiadanym kształcie byłaby dużą ingerencją w politykę fiskalną, wpływając m.in. na dochody z VAT, CIT, akcyzy oraz podatku od sprzedaży detalicznej.
- Największy potencjał wpływu na cenę detaliczną mogłoby mieć ograniczenie marż. Podatek od sprzedaży detalicznej ma marginalny wpływ na ostateczną cenę paliw (kilka groszy na litrze).
Poprawa bieżących nastrojów konsumenckich, ale gorsze oceny perspektyw na przyszłość. Wzrost oczekiwań inflacyjnych.
- We wrześniu bieżący wskaźnik ufności konsumenckiej (BWUK) poprawił się do -10,8pkt. z -11,3pkt w sierpniu. Najbardziej wzrosły oceny obecnej możliwości dokonywania ważnych zakupów. Lepiej oceniano też sytuację ekonomiczną kraju.
- Wyprzedzający wskaźnik ufności konsumenckiej (WWUK) nieznacznie pogorszył się do -7,9ptk. z -7,6pkt miesiąc wcześniej. Gorzej oceniano przyszłą sytuację finansową gospodarstwa domowego oraz przyszły poziom bezrobocia. Poprawiły się natomiast oceny przyszłej sytuacji ekonomicznej kraju oraz możliwości przyszłego oszczędzania pieniędzy.
- Oczekiwania inflacyjne konsumentów przesunęły się we wrześniu w kierunku wyższej inflacji, co należy wiązać z rekordowo wysokim poziomem cen paliw.
Inflacja HICP w górę do 3,5%r/r w sierpniu.
- Inflacja mierzona wskaźnikiem zharmonizowanym (HICP) wzrosła w sierpniu w Polsce do 3,5%r/r z 3,1%r/r w lipcu – poinformował Eurostat. Ceny towarów wzrosły o 2,3%r/r, a usług o 6,0%r/r, po odpowiednio 1,9%r/r i 5,7%r/r miesiąc wcześniej.
PFR: Polski import z Chin to głównie komputery i smartfony.
- W okresie styczeń-lipiec największą wartość w imporcie z Chin miały komputery (€2,4mld), smartfony (€1,8mld) oraz samochody (€1,2mld) – wynika z analizy Polskiego Funduszu Rozwoju (PFR). Import komputerów wzrósł 44%r/r i stanowił 6,5% importu z Chin. Największą dynamikę wśród głównych kategorii odnotowano w przypadku samochodów (112,3%r/r). W lipcu Chiny po raz pierwszy co najmniej od stycznia 2004 wyprzedziły Niemcy jak największy parter handlowy Polski po stronie importu.
Komentarz rynkowy
Rynek FX: Korekta dolara okazała się skromna. Dziś argumentem za spadkiem kursu €/US$ jest przecena japońskiego jena.
- Kurs €/US$ spędził wczorajszą sesję na próbie korekcyjnych wzrostów po wcześniejszym umocnieniu dolara w ślad za jastrzębim przekazem Fed. W rezultacie notowania zawróciły z istotnego poziomu oporu (1,1460), choć zakres ruchu był niewielki. „Echo” ostatniego posiedzenia Rezerwy Federalnej ograniczało skalę wczorajszej przeceny dolara. Co więcej, rynek wyczekiwał na wynik posiedzenia Banku Japonii, który kanałem japońskiego jena był istotny także dla amerykańskiej waluty. Ostatecznie BoJ podniósł stóp procentowe o oczekiwane 25pb, lecz dwa głosy sprzeciwu sprawiły, że rynek nieco osłabił swoją wiarę w agresywną ścieżkę zacieśniania monetarnego w Japonii. Uważamy, iż dziś kurs €/US$ nie znajdzie argumentów za powrotem do zniżki i skutecznym złamaniem poziomu 1,1460. Wydarzeniami dnia pozostaną komentarze przedstawicieli Fed i Europejskiego Banku Centralnego. W przypadku FOMC głos zabiorą Michele Bowman i Jeffrey Schmid, a więc największy gołąb i jastrząb w szeregach amerykańskiego banku centralnego. Interesująco zapowiadają się także komentarze Christine Lagarde z EBC, o ile rzucą więcej światła na ostatnią podwyżkę stóp EBC.
- Kurs €/PLN poruszał się wczoraj w zakresie dwóch poziomów technicznego wsparcia i oporu tj. 4,35 – 4,3670. Mimo finalnego niewielkiego umocnienia złoty pozostaje najsłabszy do euro od niemal dwóch lat. Czynnikiem hamującym aprecjację polskiej waluty pozostaje relatywna siła dolara wynikająca z 1) wymowy wrześniowego posiedzenia Fed, 2) przedłużającego się konfliktu na Bliskim Wschodzie oraz 3) utrzymującego się ryzyka wojny hybrydowej z Rosją na terenie Europy. Uważamy, iż koniec tygodnia nie przyniesie przełomu w notowaniach złotego a notowania mogą przypominać wczorajszy przebieg. Oczekiwanie na decyzję agencji Moody’s w sprawie ratingu Polski (publikacja po zamknięciu rynków finansowych) naszym zdaniem tylko utrwali stabilizację złotego. W regionie również przeważają nienajlepsze nastroje. Wczoraj kurs €/CZK wyznaczył najwyższy poziom od maja. Czeska korona „trawiła” wczoraj wynik posiedzenia banku centralnego. CNB zdecydował o stabilizacji stóp procentowych, lecz rynek nie porzucił planów o 100pb zacieśniania monetarnego w kolejnych miesiącach.
Rynek FI: Dynamiczne spadki dochodowości POLGBs. Dziś uwaga na krajowym rynku długu koncentrować się będzie wokół decyzji Moody’s w sprawie ratingu Polski.
- Taniejąca ropa naftowa stanowiła podstawowy argument za wczorajszymi spadkami dochodowości na świecie. Zakres ruchu amerykańskiej krzywej nie był jednak znaczący. Najmocniej tj. o 3pb do 4,68% obniżył się krótki koniec krzywej, który w sytuacji na rynkach surowców energetycznych szuka wskazówek odnośnie do inflacyjnych odczytów a przez to i przyszłych decyzji Fed. Długi koniec Treasuries symbolicznie tj. o 1pb zamarkował trend spadkowy. W Europie, gdzie przełożenie sytuacji surowców energetycznych na rynek obligacji jest mocniejsze z uwagi na większe przełożenie na inflację, dochodowość Bunda obniżyła się wczoraj o 3pb do 3,48%. W naszej ocenie – wobec ubogiego kalendarza istotnych publikacji makroekonomicznych – sygnały dotyczące sytuacji na Bliskim Wschodzie pozostaną kluczowe dla kierunku zmian obligacji na rynkach bazowych.
- Czwartek na krajowym rynku dochodowości przyniósł zdecydowane spadki. Tylko tego dnia długi koniec krzywej obniżył się w rentowności aż o 16pb do poziomu 6,16% (10-dniowe minimum). Licząc zaś o wtorkowego szczytu zakres spadku długiego końca wynosi już ok. 40pb. Mimo, iż na potencjał do zniżki dochodowości w tym tygodniu wskazywaliśmy w ostatnich dniach to jego skala z pewnością stanowi zaskoczenie. Poza wpływem taniejących surowców energetycznych, a przez to i spadkom rentowności na rynkach bazowych, wyróżnikiem dla POLGBs jest solidne zainteresowanie inwestorów polskim długiem widoczne na środowym przetargu (współczynnik bid-to-cover na poziomie 1,6). Naszym zdaniem dziś trudno będzie jednak o kontynuację spadków. Argumentem byłyby powrót ceny ropy naftowej poniżej poziomu USD100/bbl. Dziś ponadto rynek POLGBs pozostanie wstrzemięźliwy w ruchach w związku z zaplanowanym przeglądem ratingu przez agencję Moody’s. Nie oczekujemy zmian oceny wiarygodności kredytowej ani (negatywnej) perspektywy, choć komunikat może wyraźnie akcentować potrzebę konsolidacji fiskalnej.