Dziennik |
Dziennik ING: W tym tygodniu dane PMI oraz szczyt Trump-Xi. Agencja Moody’s obniżyła polski rating do A3 ze stabilną perspektywą.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Bliski Wschód, koniunktura wg PMI we wrześniu, decyzje banków centralnych i szczyt Trump-Xi.
- Oprócz wydarzeń na Bliskim Wschodzie, w tym tygodniu uwagę inwestorów przykują decyzje banków centralnych: Szwajcarii, Szwecji, Norwegii i Węgier. Poznamy także wstępne odczyty indeksów PMI za wrzesień, a w drugiej połowie tygodnia przywódca Chin Xi Jinping spotka się z prezydentem USA Donaldem Trumpem.
- Rynki surowcowe otwierają się w nowym tygodniu na nieco niższych poziomach niż na piątkowym zamknięciu. Ropa naftowa Brent kosztuje US$102 za baryłkę (w piątek wieczorem lekko powyżej US$103), a gaz ziemny TTF €78 za MWh (w piątek na zamknięciu €79). W sobotę Arabia Saudyjska potwierdziła, że jemeńscy rebelianci Huti próbowali zaatakować jej stolicę Rijad pociskami balistycznymi, które zostały jednak przechwycone. Huti mieli również atakować infrastrukturę cywilną w porcie Janbu i kilku saudyjskich miastach, a Arabia miała atakować kontrolowane przez rebeliantów miasto Sana w Jemenie. W piątek koncern Saudi Aramco poinformował wszystkich europejskich klientów firmy o odwołaniu dostaw ropy naftowej w październiku. Krajowy koncern Orlen wcześniej informował, że w miejsce saudyjskich dostaw zawarł kontrakty na dostawy ropy z innych państw.
- Irański przewodniczący parlamentu Ghalibaf oświadczył wczoraj, że Iran nie otworzy Cieśniny Ormuz dopóki USA nie wypełnią swoich zobowiązań. Według danych Bloomberga, w ciągu ostatnich trzech dni przez cieśninę przepływało średnio 10 statków dziennie (w poprzednich dniach było ich około 5), natomiast tranzyt przez Cieśninę Bab al-Mandab odbywał się normalnie (30-40 statków dziennie w ostatnim tygodniu).
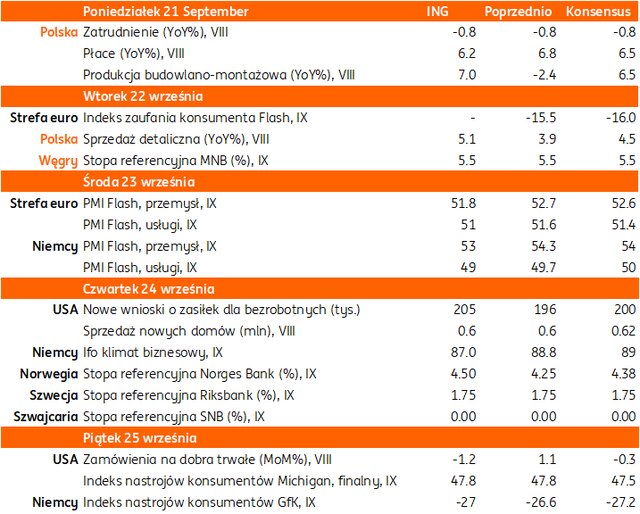
- Po podwyżkach stóp procentowych o 25pb przez Fed, EBC i BoJ w ubiegłym tygodniu, w tym tygodniu decyzje ws. stóp procentowych podejmą banki centralne Szwajcarii, Szwecji, Norwegii i Węgier. Spodziewamy się utrzymania stóp bez zmian Szwajcarii (stopa referencyjna 0%), Szwecji (1,75%) oraz na Węgrzech (5,50%) oraz podwyżki w przypadku Norges Banku o 25pb do 4,50%. Decyzja Narodowego Banku Węgier zapadnie we wtorek, pozostałe w czwartek.
- Z danych makroekonomicznych, kluczowe odczyty poznamy w środę, kiedy zostaną opublikowane wstępne wskaźniki koniunktury PMI za wrzesień. Dla strefy euro nie spodziewamy się istotnych zmian w stosunku do sierpnia (solidna koniunktura w przemyśle i umiarkowana w usługach).
- W środę rozpocznie się 3-dniowa wizyta przywódcy Chin w USA, będzie to drugie bezpośrednie spotkanie przywódców obu krajów w tym roku. Jednym z tematów będą uzgodnienia ws. rozwoju sztucznej inteligencji oraz sprawy bezpieczeństwa na świecie.
USA: Piątkowe dane z przemysłu i indeks wyprzedzający bez rewelacji.
- Piątkowe dane z USA nieco rozczarowały. Produkcja przemysłowa pozostała w sierpniu bez zmian (0%m/m), poniżej konsensusu 0,3%, po wzroście o 0,2% w lipcu (po korekcie w dół z 0,3%). W przetwórstwie przemysłowym odnotowano spadek o 0,3%m/m, po wzroście o 0,2% miesiąc wcześniej. Wykorzystanie mocy produkcyjnych lekko spadło do 76,3% w sierpniu z 76,4% miesiąc wcześniej.
- Indeks wyprzedzający koniunktury wg Conference Board spadł w sierpniu o 0,1%m/m, poniżej oczekiwań na wzrost o 0,1%, po 0,2% wzroście w lipcu. Indeks wskazuje na aktywność gospodarczą na 3-6 miesięcy naprzód.
USA: Umowa z Danią i Grenlandią, propozycja ws. AI.
- W piątek USA zawarły umowę z Danią i Grenlandią, która wg prezydenta Trumpa daje USA stałą kontrolę nad bezpieczeństwem i wszystkimi i innymi potrzebami, co odpowiada na wszystkie obawy ze strony USA. Trump napisał, że umowa jest bezterminowa i USA rozpoczną proces ustanawiania dużej obecności wojskowej na wyspie. Według premierów Danii i Grenlandii umowa jest korzystna dla wszystkich stron.
- Sekretarz skarbu Scott Bessent zaproponował podczas niedzielnych rozmów handlowych z Chinami stworzenie systemu notyfikacji o ważnych incydentach związanych z AI. Ponadto zostało przedłużone obecne porozumienie handlowe. Rozmowy dotyczyły także przygotowań do rozpoczynającej się w środę wizyty Xi Jinpinga w Waszyngtonie.
- Prezydent Trump napisał, że nie zamierza w żaden sposób hamować rozwoju AI. Trump ma powołać cara od AI – doradcy, który koordynowałby politykę Białego Domu w tym obszarze.
Wiadomości krajowe
Dziś dane z budownictwa i rynku pracy. Jutro o kondycji handlu detalicznego w sierpniu.
- Dziś o 9:30 GUS opublikuje sierpniowe dane z rynku pracy oraz dotyczące kondycji budownictwa. Jutro z kolei poznamy dane o sprzedaży detalicznej w ubiegłym miesiącu.
- Prognozujemy, że przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło w sierpniu o 6,2%r/r (konsensus: 6,5%), po wzroście o 6,8%r/r w lipcu. Lipcowe dane podbiły jednorazowe płatności w niektórych sektorach (energetyka, leśnictwo), więc sierpień powinien przynieść spadek tempa wzrostu płac. Spodziewamy się, że kolejne miesiące przyniosą kontynuację spowolnienia tempa wzrostu płac. Krajowa presja inflacyjna pozostaje więc ograniczona, a wzrost inflacji CPI wynika dotychczas głównie ze wzrostów cen paliw i mocno uzależnionych od nich usług.
- Nasze szacunki wskazują, że przeciętne zatrudnienie w przedsiębiorstwach obniżyło się w ubiegłym miesiącu o 0,8%r/r (konsensus rynkowy na tym samym poziomie), czyli w takim samym rocznym tempie jak w lipcu.
- Według naszych prognoz produkcja budowlano-montażowa wzrosła w sierpniu o 7,0%r/r (konsensus: 6,5%), po spadku o 2,4%r/r miesiąc wcześniej. Z lipcowego komentarza GUS do danych wynikało, że niski poziom produkcji budowlanej na początku wakacji mógł być związany z opóźnieniami w raportowaniu ukończonych etapów projektów. Spodziewamy się więc mocnego wyniku w sierpniu, zwłaszcza mając na uwagę realizację programów finansowanych w ramach Krajowego Planu Odbudowy (KPO) i generalny wzrost aktywności inwestycyjnej (w 2kw26 inwestycje wzrosły o 8,4%r/r. Najsłabszym segmentem sektora pozostaje budownictwo mieszkaniowe z uwagi na dużą dostępność do sprzedaży ukończonych mieszkań deweloperskich. Oczekujemy natomiast solidnych wzrostów we wznoszeniu obiektów inżynierii lądowej i wodnej oraz robotach specjalistycznych.
- Prognozujemy, że sprzedaż detaliczna wzrosła w sierpniu o 5,1%r/r (konsensus: 4,5%) vs. 3,9%r/r w lipcu. Hamowanie tempa wzrostu płac i trwający kryzys energetyczny (wysokie ceny detaliczne paliw) odciskają swoje piętno na wydatkach konsumpcyjnych. W 2kw26 wzrost spożycia gospodarstw domowych wyhamował poniżej 3%r/r. Jednocześnie popyt na dobra trwałego użytku jest dosyć odporny na wzrost niepewności i presję na realne dochody gospodarstw domowych. W ostatnich dwóch tygodniach sierpnia ponownie czasowo obniżono stawkę VAT na paliwa z 23% do 8%, co prawdopodobnie podbiło sprzedaż benzyny i oleju napędowego pod koniec miesiąca. Zwłaszcza, że powszechnie oczekiwano wyraźnego wzrostu cen paliw we wrześniu.
Agencja Moody’s obniżyła polski rating.
- Agencja Moody’s obniżyła polski rating z A2 do A3, zmieniając jego perspektywę z negatywnej na stabilną. Tym samym ocena długoterminowej wiarygodności kredytowej Polski w walucie obcej przez Moody’s jest obecnie na analogicznym poziomie jak w przypadku Fitch i S&P, przy czym tylko w przypadku Fitch perspektywa ratingu jest negatywna.
- Zdaniem Moody’s decyzja odzwierciedla oczekiwania co do trwałego pogorszenia siły fiskalnej Polski. W ocenie agencji utrzymujące się deficyty oraz rosnące koszty odsetkowe prowadzą dop znacznego wzrostu długu publicznego i pogorszenia wskaźników obsługi zadłużenia.
- Eksperci Moody’s spodziewają się deficytu sektora general government w okolicach 7% PKB w 2026 i 2027, pomimo utrzymującego się wysokiego wzrostu gospodarczego. Wynika on głównie z wysokich wydatków na obronność, rosnących kosztów ochrony zdrowia, wysokich inwestycji publicznych oraz zobowiązań związanych z wydatkami społecznymi.
- Moody’s szacuje, że dług publiczny wzrośnie z 59,7% PKB w 2025 do 68,9% PKB w 2026. Wzrost PKB jest prognozowany na 3,7% w 2026 i 3,2% w 2027, wobec 3,6% w 2025. Agencja zwraca uwagę, że osłabieniu uległa skuteczność polityki fiskalnej. W sprzyjających warunkach gospodarczych kontynuowano ekspansywną politykę budżetową i nie zbudowano buforów fiskalnych. Przeszkodą dla konsolidacji fiskalnej będą uwarunkowania polityczne i zbliżające się wybory parlamentarne.
- Podwyższenie ratingu i zmiana jego perspektywy mogłyby wg Moody’s nastąpić w przypadku trwałego i znaczącego odwrócenia tendencji wzrostowej długu publicznego. Jego obniżenie może nastąpić w przypadku nieprzestrzegania przez Polskę reguł fiskalnych i polityki prowadzącej do wzrostu długu powyżej 75% PKB w średnim okresie. Inne czynniki mogące prowadzić do obniżki wiarygodności kredytowej Polski to istotny szok gospodarczy lub znaczące pogorszenie bezpieczeństwa regionalnego.
- Decyzja Moody’s nie jest zaskoczeniem i nie powinna istotnie i trwale wpłynąć na wyceny polskich aktywów, chociaż obniżka ratingu nie była naszym scenariuszem bazowym. Inwestorzy krajowi i zagraniczni mieli świadomość słabości polskiej polityki fiskalnej, a rynki od dłuższego czasu wyceniały pogarszającą się sytuację fiskalną kraju. Obniżka ratingu jest natomiast bardzo ważnym sygnałem dla polityków i społeczeństwa. Finanse publiczne wymagają naprawy, a Polska potrzebuje zdrowych finansów publicznych, aby nadal być w stanie finansować wysokie wydatki obronne, jeżeli zajdzie taka potrzeba.
Sierpniowa produkcja przemysłowa poniżej oczekiwań. Wydłużający się kryzys energetyczny ryzkiem dla wzrostu gospodarczego w 2poł26.
- Produkcja sprzedana przemysłu wzrosła w sierpniu o 4,3%r/r (ING: 8,3%; konsensus: 6,1%) po wzroście o 4,8%r/r w lipcu (po rewizji z 5,1%r/r). Biorąc pod uwagę korzystniejszy układ kalendarza (1 dzień roboczy więcej r/r) oraz niską bazę z ubiegłego roku, wynik należy uznać za rozczarowujący. Wzrost produkcji w przetwórstwie przemysłowym wyhamował do 3,4%r/r z 4,2%r/r miesiąc wcześniej. W dwucyfrowym tempie nadal rosła produkcja energii (10,5%r/r) oraz produkcja w górnictwie (18,7%r/r). Dane odsezonowane wskazują na spadek produkcji przemysłowej o 1,2%m/m po dwóch miesiącach stabilizacji w ujęciu miesięcznym.
- W sierpniu rosła głównie produkcja dóbr zaopatrzeniowych (8,5%r/r), konsumpcyjnych nietrwałych (4,8%r/r) oraz inwestycyjnych (4,7%r/r). Spadki notowano w produkcji dóbr konsumpcyjnych trwałych (-7,0%r/r) oraz produktów związanych z energią (-0,5%r/r).
- Produkcja wzrosła w sierpniu w 25 z 34 działów przemysłu, a największe wzrosty odnotowały produkcja urządzeń elektrycznych (18,7%r/r) oraz maszyn i urządzeń (12,8%r/r), co ma związek z zaawansowanym cyklem inwestycji współfinansowanych z KPO.
- Największe spadki dotyczyły produkcji wyrobów tytoniowych (-11,7%r/r), tekstyliów (-4,9%r/r), mebli (-2,3%r/r) oraz pojazdów (-1,5%r/r), czyli głównie branż narażonych na konkurencję z Chin.
- Ceny producentów (PPI) wzrosły w sierpniu o 4,2%r/r (ING: 4,1%; konsensus: 3,6%), po wzroście o 3,1%r/r (po rewizji z 2,8%r/r). Do wyraźnego przyspieszenia inflacji producenckiej przyczyniła się niska baza z sierpnia ubiegłego roku, kiedy indeks PPI obniżył się o 0,5%m/m, podczas gdy w tym roku ceny wzrosły o 0,6%m/m. Kolejny miesiąc z rzędu wyraźnie wzrosły ceny w dziale obejmującym rafinację ropy naftowej, co jest związane z rosnącym cenami ropy naftowej na światowych rynkach.
- Sierpniowe dane sugerują, że pomimo zaskakująco korzystnej koniunktury w 2kw26 (wzrost PKB o 3,9%r/r), należy ostrożnie podchodzić do perspektyw gospodarczych na drugą połowę roku. W szczególności hamujące tempo wzrostu płac i wysokie ceny paliw mogą być czynnikiem redukującym tempo wzrostu konsumpcji gospodarstw domowych. Z drugiej strony, cykl inwestycji współfinansowanych z KPO wkracza w bardzo zaawansowaną fazę, co poprzez efekty mnożnikowe wpływa na całą gospodarkę (co widać także w prywatnych inwestycjach firm za 2kw26).
- Wprawdzie dostrzegamy szanse na wyższy od prognozowanego przez nas na 3,4% wzrost PKB w tym roku, jednak niepewność geopolityczna i wydłużający się kryzys energetyczny powstrzymują nas przed rewizją tej prognozy.
RPP: Ryzyko podwyżek stóp w związku z sytuacją na Bliskim Wschodzie – Wiesław Janczyk.
- Polityka pieniężna w Polsce jest obecnie wystarczająco restrykcyjna, jednak istnieje ryzyko podwyżki stóp procentowych, chociaż nie jest jasne, czy i kiedy mogłoby to nastąpić – uważa Wiesław Janczyk z Rady Polityki Pieniężnej (RPP). W jego ocenie wiele zależy od sytuacji na Bliskim Wschodzie, cen ropy i gazu oraz ewentualnych działań osłonowych ze strony rządu. Zdaniem Janczyka luzowanie polityki pieniężnej jest obecnie nierealne, a listopadowa projekcja Narodowego Banku Polskiego (NBP) prawdopodobnie pokaże inflację powyżej celu.
- Według naszych szacunków inflacja przekroczy górną granicę dopuszczalnych odchyleń od celu już we wrześniu. W związku z wydłużającym się kryzysem energetycznym, związanym z sytuacją na Bliskim Wschodzie, perspektywy inflacyjne pogarszają się. O ile do niedawna spodziewaliśmy się obniżek stóp procentowych o łącznie 50pb w 2poł27, to obecnie nasz bazowy scenariusz zakłada brak zmian stóp procentowych w roku przyszłym.
MKiŚ za coroczną waloryzacją progów PIT.
- Progi określające wysokość podatku od dochodów osobistych (PIT) powinny być co roku waloryzowane o wysokość inflacji – uważa minister energii, klimatu i środowiska Paulina Hennig-Kloska. W opinii do projektu ustawy zmian w PIT ministerstwo stwierdziło, że nowe wysokości progów powinny obowiązywać automatycznie od 1 stycznia każdego roku, a proponowany projekt ustawy tylko jednorazowo rozwiązuje problem utraty realnej wartości progów podatkowych.
Komentarz rynkowy
Rynek FX: Stabilizacja dolara mimo argumentów za umocnieniem. Złoty pozostaje w wąskim przedziale wahań, choć piętrzą się ryzyka za osłabieniem.
- Kurs €/US$ ma problemy z zejściem poniżej bariery technicznej 1,1460. Jak dotąd argumenty w postaci 1) jastrzębiej wymowy posiedzenia Fed, 2) wciąż niestabilnej sytuacji na Bliskim Wschodzie, czy 3) najnowszej rundy osłabienia japońskiego jena nie są w stanie przełożyć się na kontynuację trendu umocnienia dolara. Przed nami tydzień w trakcie którego poznamy liczne komentarze przedstawicieli Europejskiego Banku Centralnego i amerykańskiej Rezerwy Federalnej. Będą one pomocne przy budowaniu konsensusu rynkowego przed kolejnymi posiedzeniami banków centralnych. Nie uważamy jednak, by rynek mógł istotnie nasilić swoje przewidywania dotyczące ruchów EBC i Fed, gdyż naszym zdaniem rynkowe wyceny obecnie są już zbyt agresywne. Na gruncie danych makroekonomicznych najważniejszym wydarzeniem będzie środowy, wstępny odczyt indeksów PMI w strefie euro. Tego dnia 3-dniową wizytę w USA rozpocznie przywódca Chin, który w Donaldem Trumpem omawiać będzie m.in. kwestie handlowe, czy rozwoju sztucznej inteligencji. Inwestorzy pozostaną ponadto wrażliwi na doniesienia dotyczące Bliskiego Wschodu po tym jak prezydent USA zasugerował, iż jest w „trybie decyzyjnym” odnośnie do wyboru scenariusza w kwestii Iranu.
- Notowania €/PLN tkwią w wąskim przedziale 4,35 – 4,3680 rozbudowując trend boczny. Stabilizacja kursu €/US$ sprawia, że trudno obecnie o większą amplitudę wahań złotego. Rynek – jak dotąd – ze spokojem przyjął weekendową informację o obniżeniu ratingu Polski przez agencję Moody’s, co częściowo wiązać należy z nienajgorszymi nastrojami na rynkach finansowych, w szczególności kolejnym dniem spadku cen ropy naftowej. Krajowe dane tego tygodnia (dzisiejsze odczyty wynagrodzeń i produkcja budowlano-montażowa, jutrzejsza sprzedaż detaliczna) pozostaną naszym zdaniem bez wpływu na złotego. Polska waluta pozostaje zdominowana przez czynniki globalne i w informacjach z Bliskiego Wschodu, czy kształtowaniu się ryzyka wojny hybrydowej z Rosją na terenie Europy dostrzegamy najpoważniejsze argumenty za zmiennością notowań.
Rynek FI: Oczekujemy wstrzemięźliwej reakcji rynku na cięcie ratingu Polski przez Moody’s. Bazowe rynki długu w tym tygodniu pod wpływem sytuacji na Bliskim Wschodzie i licznych komentarzy bankierów centralnych.
- Dochodowość amerykańskiego długu wzrosła nieznacznie w piątek i w przypadku 2-latki USA wyznaczyła najwyższy poziom od lipca 2024 roku. Krótki koniec amerykańskiej krzywej konsekwentnie od wrześniowego posiedzenia Fed pozostaje w trendzie wzrostowym. Naszym zdaniem trudno będzie jednak o kontynuację zwyżki, gdyż rynek wycenił znacząco bardziej agresywny scenariusz w stosunku do oficjalnych prognoz Fed (wykres dot-plot). Weryfikatorem bieżących trendów będą liczne wystąpienia amerykańskich bankierów centralnych, ale i członków Rady Prezesów Europejskiego Banku Centralnego. Długi koniec niemieckiej krzywej koncentruje się wokół poziomu 3,52%, a 2-latka na 3,25%. Uważamy, iż o kierunku zmian długu Niemiec w tym tygodniu zdecyduje sytuacja na rynkach ropy naftowej. Niedzielne wybory do landu Meklemburgia-Pomorze Przednie i lokalne w Berlinie nie były udane dla rządzącej CDU kanclerza Merza.
- Nowy tydzień na rynku POLGBs rozpocznie się od reakcji na weekendową decyzję agencji Moody’s dotyczącą obniżki ratingu Polski. Uważamy, iż będzie ona wyważona, gdyż rynek miał świadomość groźby obniżki oceny wiarygodności kredytowej Polski i w dużym stopniu ją wyceniał (kanałem stawek asset swap). W kolejnych dniach wycena obligacji skarbowych pozostanie wrażliwa na informacje dotyczące sytuacji na Bliskim Wschodzie, która przez ceny surowców energetycznych kształtuje inflacyjne obawy. Istotnym wydarzeniem będzie ponadto kolejny w tym miesiącu przetarg sprzedaży obligacji (środa). Przypomnijmy, iż ubiegłotygodniowa sprzedaż pokazała wyraźne ożywienie popytu, choć w warunkach ograniczonej decyzją Ministerstwa Finansów podaży.