Komentarze bieżące |
Słabsza dynamika płac i solidne odbicie w budownictwie.
Dalsze hamowanie tempa wzrostu płac zwiększa presję na konsumentów.
Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło w sierpniu o 5,6%r/r (ING: 6,2%; konsensus: 6,5%), po wzroście o 6,8%r/r w lipcu, i wyniosło PLN9259,54. Wysoki wzrost płac w lipcu był związany m.in. z jednorazowymi premiami i nagrodami w energetyce i leśnictwie. Bez tego czynnika tempo wzrostu powróciło w okolice 6%r/r, potwierdzając, że presja płacowa pozostaje ograniczona.
W sektorze przedsiębiorstw najwięcej osób jest zatrudnionych w przetwórstwie przemysłowym, gdzie przeciętna płaca wzrosła o w sierpniu o 5,5%r/r, czyli w podobnym tempie jak w lipcu, kiedy zwiększyła się o 5,7%r/r. Wyższe od średniej tempa wzrostu wynagrodzeń są widoczne w sektorach usługowych takich jak: działalność profesjonalna, naukowa i techniczna (7,4%r/r), informacja i telekomunikacja (7,1%r/r), obsługa rynku nieruchomości (7,0%r/r), czy transport i gospodarka magazynowa (6,0%r/r). W kierunku niższego tempa wzrostu płac oddziałują takie sektory jak rolnictwo, leśnictwo, łowiectwo i rybactwo (-11,9%r/r), górnictwo i wydobywanie (-1,7%r/r) oraz budownictwo (5,0%r/r).
Przeciętne zatrudnienie w sektorze przedsiębiorstw spadło w sierpniu o 0,8%r/r, zgodnie z naszą prognozą i konsensusem rynkowym i po spadku o 0,9%r/r w lipcu. W porównaniu do lipca liczba etatów obniżyła się o ok. 11tys., co jest najgorszym wynikiem miesięcznym w tym roku, ale lepszym niż w sierpniu roku ubiegłego, kiedy ubyło 13tys. etatów. Sierpień tego roku był po tym względem korzystniejszy niż sierpnie w poprzednich trzech latach. Nie zmienia to faktu, że utrzymuje się spadkowa tendencja zatrudnienia w przedsiębiorstwach. Największy spadek w sierpniu notowało górnictwo (-9,1%r/r).
Sierpniowe dane z rynku pracy wskazują na dalsze hamowanie tempa wzrostu płac, a konsumenci są pod coraz większą presją. Z jednej strony spada tempo wzrostu płac, a z drugiej mamy do czynienia z przyspieszającym wzrostem cen. Głównie drożeją paliwa. W efekcie realne wynagrodzenia w sektorze przedsiębiorstw wzrosły w sierpniu o zaledwie 2,1%r/r. Presja cenowa ze strony czynników lokalnych jest więc znikoma, a głównym czynnikiem ryzyka dla inflacji jest zewnętrzny szok energetyczny i ewentualna szersza jego propagacja w cenach innych towarów i usług.
Solidne odbicie w budownictwie w sierpniu przy dużych wahnięciach w segmentach tego sektora.
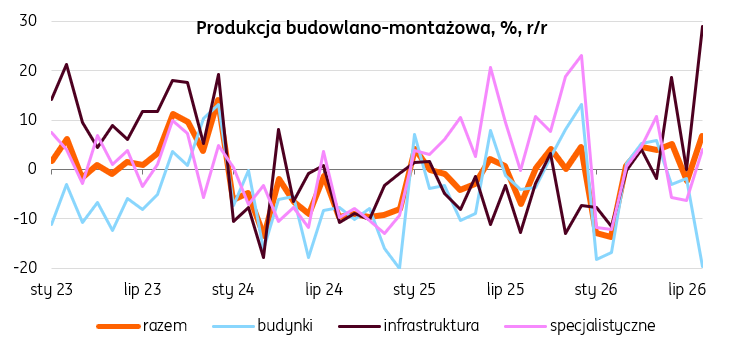
Produkcja budowlano-montażowa solidnie odbiła o 6,7%r/r w sierpniu (blisko naszej prognozy 7% i konsensusu 6,5%), po spadku o 2,3% miesiąc wcześniej. Odbudowa wynikała z 29%r/r wzrostu obiektów infrastrukturalnych m.in. w związku z realizacją projektów w ramach KPO (po -0,1% w lipcu) oraz wzrostu o 4,1%r/r w robotach specjalistycznych (po -6.2% miesiąc wcześniej.
Głębokie załamanie w budowie budynków (prawie -20%r/r po -1,8%), może świadczyć o przesunięciu zasobów do innych działów i terminem rozliczenia KPO w sierpniu br. Wiemy, że budownictwo mieszkaniowe pozostaje najsłabszym segmentem sektora z uwagi na dużą dostępność do sprzedaży ukończonych mieszkań deweloperskich. Od połowy lipca istotnie zaostrzyły się rynkowe warunki finansowania.
W ujęciu odsezonowanym produkcja budowlano-montażowa wzrosła o 1,9%m/m, co jest spójne z prognozowanym przez nas dalszym ożywieniem inwestycyjnym w 2poł26, po tym jak inwestycje wzrosły o 8,4%r/r w 2kw26. Komentarz dot. spadku produkcji w lipcu, sugerujący opóźnienia w raportowaniu ukończonych etapów projektów, minimalnie przełożył się na rewizję danych lipcowych w górę, ale sugerował mocne odbicie w kategorii robót infrastrukturalnych w kolejnym miesiącu, co się zrealizowało. Wzrost w tym segmencie budownictwa powinien się utrzymać w najbliższych miesiącach, gdyż Ministerstwo Funduszy i Polityki Regionalnej wypracowało z Komisją Europejską elastyczne mechanizmy rozliczeń projektów finansowanych z KPO.