Dziennik |
Dziennik ING: Ropa Brent blisko US$102 za baryłkę. Płace w kraju hamują, produkcja budowlana przyspiesza.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Powrót nadziei rynkowych na unormowanie konfliktu USA-Iran.
- Po tym, jak prezydent USA Donald Trump powiedział w niedzielę w Fox News, że musi zdecydować między "rozwaleniem całego kraju", dalszymi sankcjami lub zawarciem porozumienia z Iranem i nie wykluczył przy tym spotkania z prezydentem Iranu Masudem Pezeszkianem w Nowym Jorku, rynki zaczęły ponownie wierzyć w scenariusz porozumienia między USA i Iranem. W poniedziałek ropa naftowa Brent i gaz ziemny TTF pozostawały w wyraźnym trendzie spadkowym. Dziś rano ropa Brent kosztuje około US$102 za baryłkę tj. podobnie jak wczoraj rano, a za gaz ziemny TTF 1M trzeba zapłacić niespełna €74 za MWh, podczas gdy wczoraj rano był notowany bliżej €76.
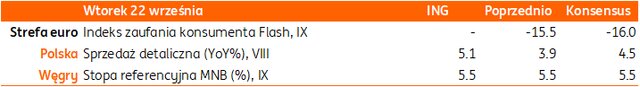
Dziś dane o nastrojach konsumentów ze strefy euro i decyzja węgierskiego banku centralnego.
Wiadomości krajowe
Dziś poznamy dane o kondycji handlu detalicznego w sierpniu.
- Prognozujemy, że sprzedaż detaliczna wzrosła w sierpniu o 5,1%r/r (konsensus: 4,5%) vs. 3,9%r/r w lipcu. Hamowanie tempa wzrostu płac i trwający kryzys energetyczny (wysokie ceny detaliczne paliw) odciskają swoje piętno na wydatkach konsumpcyjnych. W 2kw26 wzrost spożycia gospodarstw domowych wyhamował poniżej 3%r/r. Jednocześnie popyt na dobra trwałego użytku jest dosyć odporny na wzrost niepewności i presję na realne dochody gospodarstw domowych. W ostatnich dwóch tygodniach sierpnia ponownie czasowo obniżono stawkę VAT na paliwa z 23% do 8%, co prawdopodobnie podbiło sprzedaż benzyny i oleju napędowego pod koniec miesiąca. Zwłaszcza, że powszechnie oczekiwano wyraźnego wzrostu cen paliw we wrześniu.
Dalsze hamowanie tempa wzrostu płac zwiększa presję na konsumentów.
- Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło w sierpniu o 5,6%r/r (ING: 6,2%; konsensus: 6,5%), po wzroście o 6,8%r/r w lipcu, i wyniosło PLN9259,54. Wysoki wzrost płac w lipcu był związany m.in. z jednorazowymi premiami i nagrodami w energetyce i leśnictwie. Bez tego czynnika tempo wzrostu powróciło w okolice 6%r/r, potwierdzając, że presja płacowa pozostaje ograniczona.
- W sektorze przedsiębiorstw najwięcej osób jest zatrudnionych w przetwórstwie przemysłowym, gdzie przeciętna płaca wzrosła o w sierpniu o 5,5%r/r, czyli w podobnym tempie jak w lipcu, kiedy zwiększyła się o 5,7%r/r. Wyższe od średniej tempa wzrostu wynagrodzeń są widoczne w sektorach usługowych takich jak: działalność profesjonalna, naukowa i techniczna (7,4%r/r), informacja i telekomunikacja (7,1%r/r), obsługa rynku nieruchomości (7,0%r/r), czy transport i gospodarka magazynowa (6,0%r/r). W kierunku niższego tempa wzrostu płac oddziałują takie sektory jak rolnictwo, leśnictwo, łowiectwo i rybactwo (-11,9%r/r), górnictwo i wydobywanie (-1,7%r/r) oraz budownictwo (5,0%r/r).
- Przeciętne zatrudnienie w sektorze przedsiębiorstw spadło w sierpniu o 0,8%r/r, zgodnie z naszą prognozą i konsensusem rynkowym i po spadku o 0,9%r/r w lipcu. W porównaniu do lipca liczba etatów obniżyła się o ok. 11tys., co jest najgorszym wynikiem miesięcznym w tym roku, ale lepszym niż w sierpniu roku ubiegłego, kiedy ubyło 13tys. etatów. Sierpień tego roku był po tym względem korzystniejszy niż sierpnie w poprzednich trzech latach. Nie zmienia to faktu, że utrzymuje się spadkowa tendencja zatrudnienia w przedsiębiorstwach. Największy spadek w sierpniu notowało górnictwo (-9,1%r/r).
- Sierpniowe dane z rynku pracy wskazują na dalsze hamowanie tempa wzrostu płac, a konsumenci są pod coraz większą presją. Z jednej strony spada tempo wzrostu płac, a z drugiej mamy do czynienia z przyspieszającym wzrostem cen. Głównie drożeją paliwa. W efekcie realne wynagrodzenia w sektorze przedsiębiorstw wzrosły w sierpniu o zaledwie 2,1%r/r. Presja cenowa ze strony czynników lokalnych jest więc znikoma, a głównym czynnikiem ryzyka dla inflacji jest zewnętrzny szok energetyczny i ewentualna szersza jego propagacja w cenach innych towarów i usług.
Solidne odbicie w budownictwie w sierpniu przy dużych wahnięciach w segmentach tego sektora.
- Produkcja budowlano-montażowa solidnie odbiła o 6,7%r/r w sierpniu (blisko naszej prognozy 7% i konsensusu 6,5%), po spadku o 2,3% miesiąc wcześniej. Odbudowa wynikała z 29%r/r wzrostu obiektów infrastrukturalnych m.in. w związku z realizacją projektów w ramach KPO (po -0,1% w lipcu) oraz wzrostu o 4,1%r/r w robotach specjalistycznych (po -6.2% miesiąc wcześniej.
- Głębokie załamanie w budowie budynków (prawie -20%r/r po -1,8%), może świadczyć o przesunięciu zasobów do innych działów i terminem rozliczenia KPO w sierpniu br. Wiemy, że budownictwo mieszkaniowe pozostaje najsłabszym segmentem sektora z uwagi na dużą dostępność do sprzedaży ukończonych mieszkań deweloperskich. Od połowy lipca istotnie zaostrzyły się rynkowe warunki finansowania.
- W ujęciu odsezonowanym produkcja budowlano-montażowa wzrosła o 1,9%m/m, co jest spójne z prognozowanym przez nas dalszym ożywieniem inwestycyjnym w 2poł26, po tym jak inwestycje wzrosły o 8,4%r/r w 2kw26. Komentarz dot. spadku produkcji w lipcu, sugerujący opóźnienia w raportowaniu ukończonych etapów projektów, minimalnie przełożył się na rewizję danych lipcowych w górę, ale sugerował mocne odbicie w kategorii robót infrastrukturalnych w kolejnym miesiącu, co się zrealizowało. Wzrost w tym segmencie budownictwa powinien się utrzymać w najbliższych miesiącach, gdyż Ministerstwo Funduszy i Polityki Regionalnej wypracowało z Komisją Europejską elastyczne mechanizmy rozliczeń projektów finansowanych z KPO.
Moody’s: Rządzący w Polsce powinni być świadomi potrzeby konsolidacji fiskalnej.
- Po wyborach 2027 nowy rząd i prezydent powinni być świadomi konieczności znalezienia sposobu na konsolidację fiskalną, gdyż w przeciwnym razie krajowe reguły fiskalne wymuszą mocniejsze dostosowanie – uważa główny analityk Moody’s na Polskę Heiko Peters. Zwrócił uwagę, że w roku wyborczym zwykle jest trudno przeprowadzić znaczącą konsolidację, a istnieje potencjalne ryzyko ogłoszenia nowych wydatków przedwyborczych, a wymuszona szybka konsolidacja to zagrożenie dla wzrostu gospodarczego.
KE zadecydowała o wypłacie Polsce €7,9mld z KPO.
- Wczoraj Komisja Europejska (KE) wydała tzw. „decyzję wykonawczą” pozwalającą na wypłacie Polsce €7,9mld w ramach ósmej płatności z Krajowego Planu Odbudowy (KPO), na którą złożą się środki bezzwrotne (granty) na kwotę €4,1mld i pożyczki w wysokości €3,8mld.
- Polska złożyła wniosek o płatność 19 czerwca, a 7 września zyskał on akceptację państw członkowskich Unii Europejskiej (UE).
- Do końca września Polska zamierza złożyć ostatni największy wniosek o płatność z KPO na kwotę ok. €12,7mld.
ZMPD chce programu osłonowego na drogie paliwa.
- Zrzeszenie Międzynarodowych Przewoźników Drogowych (ZMPD) w Polsce zaapelowało o objęcie branży transportu drogowego programem osłonowym w związku z wysokimi cenami paliw i rosnącymi kosztami działalności. Przewoźnicy domagają się wsparcia przynajmniej w takiej skali jak pomoc dla sektora rolnego. Wydatki na paliwo odpowiadają za ponad 30% kosztów przedsiębiorstw transportowych.
ZUS: Liczba ubezpieczonych cudzoziemców wzrosła do 1,356tys.
- Liczba cudzoziemców ubezpieczonych w Zakładzie Ubezpieczeń Społecznych (ZUS) na koniec sierpnia wyniosła 1,356tys. osób i była o ok. 4,5tys. osób wyższa niż na koniec lipca. Liczba ubezpieczonych cudzoziemców z obywatelstwem ukraińskim wzrosła do 911tys.
MF zaoferuje jutro do sprzedaży 6 serii obligacji za PLN7-12mld.
- Na zaplanowanym na środę przetargu sprzedaży Ministerstwo Finansów (MF) zaoferuje sześć serii obligacji o łącznej wartości PLN7-12mld. Przedział oferty nie został zmieniony w stosunku do miesięcznego planu podaży długu.
Komentarz rynkowy
Rynek FX: Kurs €/US$ wciąż powyżej 1,1460. Wczorajsze jastrzębie komentarze członków Fed zastąpią dziś przedstawiciele gołębiego skrzydła Rezerwy Federalnej. Złoty poniżej 4,35/€.
- Mimo, iż wczoraj dolar nieznacznie zyskał na wartości, to nie zmieniło to bieżącego obrazu notowań kursu €/US$. Ten wciąż ma problemy ze skutecznym zejściem poniżej technicznej bariery 1,1460 i to wobec sprzyjających amerykańskiej walucie okoliczności. Argumenty w postaci 1) jastrzębiej wymowy posiedzenia Fed, 2) wciąż niestabilnej sytuacji na Bliskim Wschodzie, czy 3) najnowszej rundy osłabienia japońskiego jena. Wspomniane czynniki nie są w stanie przełożyć się na kontynuację trendu umocnienia dolara. Inwestorzy pozostają skoncentrowani na informacjach dotyczących wojny USA – Iran. Dziś Donald Trump zapowiedział spotkania poświęcone sytuacji na Bliskim Wschodzie. W takich okolicznościach na drugi plan schodzą liczne komentarze przedstawicieli Fed i Europejskiego Banku Centralnego. O potrzebie podwyżek stóp procentowych w sytuacji, gdyby szoki podażowe nie wygasały mówił m.in. Austan Goolsbee, reprezentujący jastrzębie skrzydło w Fed. Tak jak wskazywaliśmy komentarze nie są jednak w stanie istotnie nasilić rynkowych przewidywań dotyczące ruchów EBC i Fed, gdyż rynkowe wyceny obecnie są już zbyt agresywne.
- Złoty skorzystał na wczorajszej poprawie nastrojów w regionie i umocnił się do nawet 4,3425. Tym samym notowania €/PLN opuściły wąski przedział 4,35 – 4,3680 i – na gruncie analizy technicznej – będą teraz poruszać się w paśmie 4,33 – 4,35. Tym samym rynek FX ze spokojem przyjął weekendową decyzję agencji Moody’s o obniżeniu ratingu Polski. Emocji nie dostarczyły także krajowe dane o wynagrodzeniach (wspierające gołębie skrzydło w Radzie Polityki Pieniężnej) oraz produkcji budowlano-montażowej. Także i dziś, w związku z odczytem sprzedaży detalicznej za sierpień, nie spodziewamy się istotnych ruchów złotego. Ten – wraz z pozostałymi walutami regionu – pozostaje zdominowany przez wydarzenia globalne. Inwestorzy z uwagą śledzą informacje z Bliskiego Wschodu. Te najnowsze sprawiły, że przejściowo cena baryłki ropy Brent zniżkowała poniżej poziomu US$100/bbl, co wspierało wzrost apetytu na ryzyko w regionie. Wciąż jednak na złotym utrzymują się ryzyka geopolityczne, w tym te związane z możliwą wojną hybrydową z Rosją na terenie Europy.
Rynek FI: Dochodowość długu w Europie reaguje na taniejącą ropę naftową. POLGBs bez większej reakcji na weekendową decyzję Moody’s. Rynek pozycjonuje się pod jutrzejszy przetarg MinFin.
- Na amerykańskim rynku długu poniedziałkowa sesja przyniosła dalsze wypłaszczanie krzywej. O ile jej długi koniec pozostawał względnie stabilny wokół poziomu 4,98%, to 2-latka zwyżkowała w dochodowości. Co ciekawe, ruch ten miał miejsce przy taniejącej ropie naftowej, co przeczyło obowiązującej obecnie korelacji (tańsza ropa = niższe obawy inflacyjne = niższe rentowności). Dziś o kierunku zmian Treasuries decydować będą: 1) liczne komentarze członków Rezerwy Federalnej oraz 2) informacje dotyczące sytuacji na Bliskim Wschodzie. Tym bardziej, iż jeszcze w weekend prezydent Trump stwierdził, iż jest w „trybie decyzyjnym” w związku z Iranem. Na przecenę ropy naftowej (chwilo zniżkowała ona wczoraj poniżej bariery US$100/bbl) zareagował natomiast dług niemiecki. Rentowność tamtejszej 10-latki obniżyła się aż o 6pb do poziomu 3,46% tj. niemal 2-tygodniowego minimum. Podobnie jak w przypadku Treasuries, tak i przed Bundem dziś szereg komentarzy przedstawicieli Europejskiego Banku Centralnego, w tym prezes Lagarde.
- Krajowy dług podporządkował się wczoraj trendom rynku Bunda i zniżkował w dochodowości. W przypadku krajowej 10-latki rentowność zniżkowała o 9pb do 6,21%. Tym samym wpływ weekendowej decyzji agencji Moody’s o cięciu ratingu Polski był niewyczuwalny. Przypomnijmy, iż rynek miał świadomość groźby obniżki oceny wiarygodności kredytowej Polski i w dużym stopniu ją wyceniał (m.in. kanałem stawek asset swap nieadekwatnie wysokich jak na wcześniejszy rating A2). Rynek POLGBs śledzi wydarzenia globalne, w szczególności ruchy surowców energetycznych, ale stopniowo pozycjonuje się także pod jutrzejszy przetarg sprzedaży długu. Ministerstwo Finansów zaoferuje jutro obligacje serii NZ0928, OK0129, NZ0331, PS1031, DS1034 i DS0436 łącznie za PLN7-12mld tj. zgodnie z pierwotnym planem podaży. Przypomnijmy, iż poprzedni przetarg – na którym zdecydowano o uszczupleniu maksymalnej podaży – zaskoczył pozytywnie wysokim popytem, a współczynnik bid-to-cover wyniósł 1,6, mimo mało sprzyjających wówczas uwarunkowań zewnętrznych (eskalacja konfliktu na Bliskim Wschodzie).