Dziennik |
Dziennik ING: Ceny surowców energetycznych w dół. Wzrost sprzedaży detalicznej w Polsce w sierpniu poniżej oczekiwań.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ceny surowców spadają pomimo niejednoznacznych doniesień.
- Od kilku dni ceny surowców energetycznych stopniowo spadają, ale spadki są umiarkowane z powodu niejednoznacznych, a czasami wręcz sprzecznych, sygnałów dotyczących konfliktu USA-Iran z obu stron. Niewątpliwie pozytywną informacją były doniesienia Reutersa, że Arabia Saudyjska wznowiła wczoraj działanie ropociągu Wschód-Zachód i eksport ropy naftowej z portu Janbu na Morzu Czerwonym, który został wstrzymany 10 września po ataku dronowym. Może nim przepływać nawet 7mln baryłek ropy dziennie. Dziś rano ropa Brent kosztuje niespełna US$99 za baryłkę (wczoraj rano US$102), a gaz ziemny TTF 1M niespełna €71 za MWh (wczoraj rano €74).
- Prezydent USA Donald Trump powiedział podczas 40-minutowego przemówienia przez Zgromadzeniem Ogólnym Organizacji Narodów Zjednoczonych (ONZ), że stoi przed ważną decyzją i waha się między zawarciem umowy z Iranem, a unicestwieniem tego kraju. Dodał, że wierzy, iż zawrze z nim porozumienie zaraz po wyborach połówkowych do Kongresu w listopadzie. Trump zapowiedział także rychłe zakończenie wojny w Ukrainie (w Nowym Jorku spotkał się z prezydentem Zełenskim) i nie wykluczył sankcji na Rosję w oparciu o tzw. ustawę Grahama. Wcześniej prezydent USA mówił, że w Nowym Jorku doszło do produktywnego spotkania negocjatorów (Witkoff i Kushner) z Irańczykami za pośrednictwem mediatorów.
- Ze strony irańskiej napłynęły sprzeczne sygnały. Z jednej strony, rzecznik Korpusu Strażników Rewolucji Islamskiej powiedział w wywiadzie dla AFP, że Iran zaostrzył warunki zakończenia wojny z USA (i poza wcześniejszymi żądaniami domaga się także m.in. zakończenia blokady Jemenu). Z drugiej, wcześniej wtorek irański urzędnik cytowany przez Reutersa powiedział, że Iran jest gotów otworzyć Cieśninę Ormuz w ciągu 7 dni, jeśli USA złagodzą presję wojskową i zniosą blokadę irańskich portów.
- Podczas wystąpienia w ONZ, Trump odrzucił propozycję zbudowania globalnego systemu kontroli nad sztuczną inteligencją AI. Temat ten zapewne pojawi się podczas rozpoczynającej się dziś 3-dniowej wizyty przywódcy Chin Xi Jinpinga w USA.
USA-Dania/Grenlandia: Porozumienie ws. bezpieczeństwa Grenlandii.
- Wczoraj premierzy Danii i Grenlandii, Mette Frederiksen i Jens-Frederik Nielsen, podpisali z prezydentem USA Donaldem Trumpem porozumienie w kwestii bezpieczeństwa Grenlandii, autonomicznego duńskiego terytorium, które reguluje obecność wojsk amerykańskich na wyspie. Premier Nielsen określił porozumienie jako korzystne dla każdej ze stron. W przemówieniu w ONZ, prezydent Trump powiedział, że USA zbudują na Grenlandii dwie duże bazy wojskowe oraz nie dopuszczą do obecności wrogich państw w inwestycjach zagranicznych.
Węgry: Stopy procentowe bez zmian. Zapowiedź obniżenia celu inflacyjnego do 2,5% z 3,0%.
- Zgodnie z konsensusem, Narodowy Bank Węgier (NBH) utrzymał wczoraj stopy procentowe bez zmian, w tym stopę referencyjną na poziomie 5,50%. Podczas trzech poprzednich posiedzeń stopy były obniżane po 25pb, a w całym obecnym cyklu spadły łącznie o 100bp.
- W komunikacie bank podał, że obniży cel inflacyjny do 2,5% z 3,0% od 2028, co będzie krokiem w ramach przygotowań Węgier do przyjęcia euro na początku nadchodzącej dekady. Premier Węgier Peter Magyar wyznaczył cel spełnienia kryteriów z Maastricht do 2030.
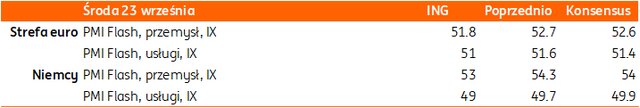
Dziś wstępne odczyty PMI za wrzesień.
- Dziś zostaną opublikowane wstępne wskaźniki koniunktury PMI za wrzesień. Dla strefy euro nie spodziewamy się istotnych zmian w stosunku do sierpnia (solidna koniunktura w przemyśle i umiarkowana w usługach).
- Dziś rozpocznie się 3-dniowa wizyta przywódcy Chin w USA i będzie to drugie bezpośrednie spotkanie Trump-Xi w tym roku. Jednym z tematów będą uzgodnienia ws. rozwoju sztucznej inteligencji oraz sprawy bezpieczeństwa na świecie.
Wiadomości krajowe
Kolejna edycja programu CPN nie nakręciła sprzedaży paliw. Wciąż solidny popyt na dobra trwałe.
- Sprzedaż detaliczna wzrosła w sierpniu o 3,8%r/r (ING: 5,1%; konsensus: 4,5%r/r), po wzroście o 3,9%r/r w lipcu. Dane odsezonowane wskazują na wzrost sprzedaży o 1,0%m/m. Sierpniowe dane wskazują na pewną dychotomię popytu konsumpcyjnego. Wciąż utrzymuje się dwucyfrowy wzrost sprzedaży dóbr trwałego użytku. Jednocześnie niską dynamikę obserwowaliśmy w przypadku towarów pierwszej potrzeby, takich jak żywność i paliwa (pomimo kolejnej edycji programu CPN w drugiej połowie sierpnia). Niższa niż w poprzednich miesiącach była także dynamika sprzedaży farmaceutyków.
- Największe wzrosty sprzedaży dotyczyły samochodów i części (11,7%r/r) oraz mebli, RTV i AGD (10,6%r/r). Po dwóch miesiącach wzrostów w dwucyfrowym tempie, sprzedaż farmaceutyków wyhamowała do 6,2%r/r. Niskie tempa wzrostu odnotowano w przypadku żywności i napojów (1,0%r/r) oraz paliw (1,1%r/r).
- Sierpniowe dane potwierdzają, że hamujące tempo wzrostu płac oraz rosnące ceny paliw wywierają presję na część konsumentów. Ciekawe jest to, że nie dotyka to istotnie popytu na dobra trwałego użytku, ale jednocześnie konsumenci starają się oszczędzać na podstawowych wydatkach. Nie można wykluczyć, że odmienne zachowania konsumpcyjne dotyczą osób o wyższych dochodach i zgromadzonych oszczędnościach, a inaczej zachowują się osoby mniej zamożne.
- Nadal spodziewamy się, że w 3kw26 tempo wzrostu konsumpcji prywatnej powróci powyżej 3%r/r, po wzroście o 2,8%r/r w 2kw26, ale konsument nie jest już tak mocny jak w 2025. Ważnym czynnikiem napędzającym wzrost gospodarczy pozostaną inwestycje, których wzrost w 3kw26 może okazać się nawet wyższy niż 8,4%r/r odnotowane w poprzednim kwartale. Wzrost PKB w 3kw26 szacujemy obecnie w okolicach 3,5%r/r.
RPP: Jeśli listopadowa projekcja NBP pokaże utrwalenie inflacji powyżej 4%, to Rada będzie musiała zareagować – Ludwik Kotecki.
- Pod koniec października poznamy szacunek wrześniowej inflacji, która może przekraczać 4%r/r – powiedział członek Rady Polityki Pieniężnej (RPP) Ludwik Kotecki. Jeżeli listopadowa projekcja Narodowego Banku Polskiego (NBP) będzie wskazywała na utrwalenie się inflacji, to RPP będzie musiała podnieść stopy procentowe, przy czym w ocenie członka Rady będą to działania małymi krokami.
MFiPR: FBiO otrzymał wnioski pożyczkowe na blisko PLN21mld.
- Do Funduszu Bezpieczeństwa i Obronności (FBiO) w ramach naborów na pożyczki dla sektora komunalnego, kolejowego oraz pozostałych przedsiębiorców wpłynęło 226 wniosków na kwotę ok. PLN20,9mld – poinformowało Ministerstwo Funduszy i Polityki Regionalnej (MFiPR). Umowy na pożyczki mogą być formalnie zawierane do końca 2030, ale większość powinna zostać zawarta w 2026 i 2027.
IERiGŻ: Presja kosztowa może podbić ceny żywności już w 4kw26.
- Występująca w rolnictwie presja kosztowa może podbić ceny żywności już w 4kw26, a dodatkowym czynnikiem ryzyka jest sytuacja w cieśninie Ormuz – oceniają analitycy Instytutu Ekonomiki Rolnictwa i Gospodarki Żywnościowej (IERiGŻ). Utrzymujące się zakłócenia w handlu mogą w ich ocenie zwiększać ceny paliw, gazu i nawozów, pogarszając opłacalność produkcji rolnej.
Rząd: Prezydencki projekt obniżenia cen paliw grodzi brakami na stacjach.
- Rządowy projekt opodatkowania nadzwyczajnych zysków firm paliwowych, który miałby sfinansować kolejną rundę obniżek cen akcyzy i VAT na paliwa, to sprawdzone rozwiązanie na obniżenie detalicznych cen paliw, a prezydencki projekt przewiduje zmiany w marżach hurtowych, co grozi brakami paliwa na stacjach – powiedział rzecznik rządu Adam Szłapka.
- Prezydent Karol Nawrocki nadal stoi na stanowisku, że projekt ustawy zakładający wprowadzenie czasowego podatku od nadzwyczajnych zysków firm paliwowych (tzw. windfall tax) jest niekonstytucyjny. W szczególności zastrzeżenia prezydenta budzi fakt, że ma ona obowiązywać od marca 2026 (działanie prawa wstecz).
Premier: Rząd wraca do pomysłu wyższej akcyzy na alkohol.
- Rada Ministrów zaproponuje ustawę zakładającą podwyżkę akcyzy na alkohol, która ma zwiększyć wpływy z tego podatku o PLN1,4mld, a całość tych środków zostanie przekazana na Narodowy Fundusz Zdrowia (NFZ) – poinformował premier Donald Tusk. W styczniu prezydent zawetował poprzednią rządową propozycję podnoszącą akcyzę na alkohol.
GUS: We wrześniu pogorszenie lub stabilizacja koniunktury.
- We wrześniu wskaźniki koniunktury w większości sektorów gospodarki wskazują na jej pogorszenie lub stabilizację w porównaniu do sierpnia – wynika z badania GUS. Największe pogorszenie raportowano w zakwaterowaniu i gastronomii, a niewielką poprawę w sekcjach „działalność finansowa i ubezpieczeniowa” oraz „informacja i komunikacja”. Najbardziej pesymistyczne oceny koniunktury są formułowane w przetwórstwie przemysłowym.
Podaż pieniądza wzrosła w sierpniu o 11,3%r/r.
- Podaż pieniądza mierzona agregatem M3 wzrosła w sierpniu o 11,3%r/r (ING: 11,1%; konsensus: 11,2%), czyli w takim samym rocznym tempie jak w lipcu.
- W porównaniu do poprzedniego miesiąca podaż pieniądza zwiększyła się o PLN23,2mld. Po stronie głównych agregatów monetarnych w największym stopniu przyczynił się do tego wzrost depozytów i innych zobowiązań banków wobec przedsiębiorstw niefinansowych (PLN6,8mld), depozytów gospodarstw domowych (PLN4,8mld) oraz gotówki w obiegu (PLN4,2mld). Zwiększyła się wartość operacji z przyrzeczeniem odkupu. Po stronie głównych czynników kreacji pieniądza kredyty dla gospodarstw domowych wzrosły o PLN6,7mld, a kredyty dla przedsiębiorstw zwiększyły się o PLN6,7mld.
- Dane transakcyjne, skorygowane o wpływ zmian w wycenie, skazują na wzrost depozytów przedsiębiorstw o 12,0%r/r, a depozytów gospodarstw domowych o 9,7%r/r, po odpowiednio 11,2%r/r i 9,9%r/r w lipcu. Kredyty dla przedsiębiorstw zwiększyły się o 8,8%r/r, a kredyty dla gospodarstw domowych o 7,7%r/r (po odpowiednio 9,3%r/r i 7,3%r/r miesiąc wcześniej).
Dziś aukcja obligacji.
- Na dzisiejszym przetargu sprzedaży Ministerstwo Finansów (MF) zaoferuje sześć serii obligacji o łącznej wartości PLN7-12mld. Przedział oferty nie został zmieniony w stosunku do miesięcznego planu podaży długu.
Komentarz rynkowy
Rynek FX: Mimo taniejącej ropy naftowej i historycznego maksimum indeksu giełdowego Nasdaq dolar kontynuował umocnienie.
- Kurs €/US$ zdołał wczoraj przełamać opór na poziomie 1,1460, czym otworzył sobie – na gruncie analizy technicznej – drogę do spadku w kierunku 1,1393. Przestrzeń do głębszej zniżki notowań pozostaje jednak ograniczona m.in. w świetle bliskich poziomów wyprzedania rynku widocznych w indeksie relatywnej siły (RSI). Co ciekawe, dolar umacniał się wczoraj, mimo spadków cen ropy naftowej (gotowość Iranu do odblokowania Cieśniny Ormuz, jeśli USA zdejmą blokadę morską), co przeczy dotychczas obowiązującej korelacji. Także wzrosty indeksów giełdowych (Nasdaq na historycznym szczycie) nie były w stanie wygenerować wzrostowego trendu w notowaniach €/US$. Środa na gruncie makro, to przede wszystkim publikacje najważniejszych danych tego tygodnia tj. wstępnych odczytów indeksów PMI w strefie euro i USA. Uzupełnią je kolejne komentarze członków Fed i Europejskiego Banku Centralnego. Inwestorzy wciąż śledzić będą ponadto doniesienia w sprawie konfliktu na Bliskim Wschodzie. Dziś rozpoczyna się wizyta chińskiego przywódcy w USA.
- Złoty nieznacznie osłabiał się wczoraj w ślad za umacniającym się globalnie dolarem. Mimo to, kurs €/PLN pozostawał poniżej poziomu 4,35, co utrzymuje polską walutę w przedziale 4,33 – 4,35 i sprzyja próbom aprecjacji. Za nami kolejna sesja, w trakcie której krajowe dane makro (sprzedaż detaliczna) nie miały przełożenia na wycenę złotego, potwierdzając dominację sentymentu globalnego na wycenie polskiej waluty. Wydarzeniem dnia w regionie było posiedzenie banku centralnego Węgier. Zgodnie z oczekiwaniami zakończyło się ono stabilizacją stóp procentowych, przy czym jego wymowa może zostać uznana za nieco jastrzębią (prognozy wyraźnie wyższej inflacji w 2027 roku), co wsparło wczoraj forinta.
Rynek FI: Zaskakujący spokój bazowych rynków długu mimo taniejącej ropy naftowej. W kraju wydarzeniem dnia przetarg sprzedaży POLGBs.
- Mimo postępującej wczoraj przeceny ropy naftowej, w związku z sygnałami możliwej deeskalacji napięcia na Bliskim Wschodzie, rentowności obligacji na bazowych rynkach długu pozostawały stabilne. Brak wrażliwości na ruchy surowca przez Bunda, czy Treasuries może dziwić, gdyż sytuacja na rynku ropy naftowej, czy gazu ziemnego była w ostatnich miesiącach głównym determinantem ruchów cen obligacji. Wczoraj jednak – mimo skutecznego zejścia ceny baryłki ropy Brent poniżej poziomu US$100/bbl – krótki koniec niemieckiej krzywej stabilizował się wokół poziomu 3,21%. Co więcej, rynkowe oczekiwania dotyczące przyszłych ruchów Fed i Europejskiego Banku Centralnego nie zmieniły się i nadal pozostają – naszym zdaniem – nadmiernie agresywne. Niewykluczone, iż dziś źródłem zmienności okażą się wstępne odczyty indeksów PMI w USA i strefie euro. Będą to najistotniejsze dane tego tygodnia. Rynek wciąż wsłuchiwać się będzie ponadto w komentarze bankierów centralnych i doniesienia dotyczące konfliktu na Bliskim Wschodzie.
- Za nami druga z rzędu sesja, która przynosi spadki dochodowości obligacji. Wczoraj przejściowo rentowność 10-latki obniżyła się do 2-tygodniowego minimum tj. 6,10%. Wyraźnie obniżyła się także dochodowość krótkiego końca krzywej, co przypisujemy złagodzeniu oczekiwań na podwyżki stóp procentowych w Polsce. Naszym zdaniem o kierunku zmian POLGBs w najbliższych dniach ponownie zadecydują ruchy ropy naftowej, które kształtować będą inflacyjne tendencje. Dziś rano Ludwik Kotecki z Rady Polityki Pieniężnej stwierdził, iż jeżeli listopadowa projekcja pokaże utrwalanie inflacji powyżej poziomu 4,0%, to Rada będzie zmuszona zareagować. Wydarzeniem środy będzie przetarg sprzedaży długu. Ministerstwo Finansów zaoferuje obligacje serii NZ0928, OK0129, NZ0331, PS1031, DS1034 i DS0436 łącznie za PLN7-12mld tj. zgodnie z pierwotnym planem podaży. Przypomnijmy, iż poprzedni przetarg – na którym zdecydowano o uszczupleniu maksymalnej podaży – zaskoczył pozytywnie wysokim popytem, a współczynnik bid-to-cover wyniósł 1,6 mimo mało sprzyjających wtedy uwarunkowań zewnętrznych (eskalacja konfliktu na Bliskim Wschodzie).