Dziennik |
Dziennik ING: Rentowności obligacji amerykańskich najwyżej od 2007. Wysoki popyt na polskie obligacje na aukcji.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Nadzieje rynkowe na porozumienie USA-Iran szybko wyparowały, ropa powyżej US$100 za baryłkę.
- Po wystąpieniu prezydenta USA Donalda Trumpa na forum ONZ we wtorek, wczoraj przemawiał prezydent Iranu Masud Pezeszkian. Oświadczył, że Iran nie podda się w wojnie z USA, a Irańczycy są ofiarami terroryzmu. Ponadto wczoraj sekretarz Najwyższej Rady Bezpieczeństwa Narodowego Iranu Rezaei powiedział w wywiadzie w telewizji państwowej, że w przypadku wstrzymywania przez sąsiednie państwa lotów irańskich przewoźników, Iran sparaliżuje ich lotniska.
- Sekretarz skarbu USA Scott Bessent stwierdził wcześniej, że od 23 września - w ramach sankcji wtórnych nałożonych przez USA - samolotom irańskich linii lotniczych nie można sprzedawać paliwa, dostarczać usług związanych z lądowaniem czy sprzedawać biletów.
- Dziś rano ropa Brent kosztuje około US$103 za baryłkę (wczoraj rano odbiła się od poziomu US$98), a gaz ziemny TTF 1M około €74 za MWh (dzień wcześniej €72).
Spotkanie przywódców Chin i USA.
- Wielkie odrodzenie narodu chińskiego i cel uczynienia Ameryki znów wielką mogą iść w parze – oświadczył przywódca Chin Xi Jinping po przylocie do USA, gdzie został przywitany przez prezydenta Donalda Trumpa. Zdaniem Xi Chiny i USA powinny być partnerami, a nie rywalami.
- Wczoraj sekretarz skarbu USA Scott Bessent poinformował, że tuż przed rozmowami liderów USA i Chiny uzgodniły przedłużenie do stycznia porozumienia handlowego z Pusan, w ramach którego USA zawiesiły wprowadzenie części zaporowych ceł, a Chiny odblokowały dostawy metali ziem rzadkich.
Rynki bazowe: Zaskakująco mocna koniunktura wg wrześniowych PMI.
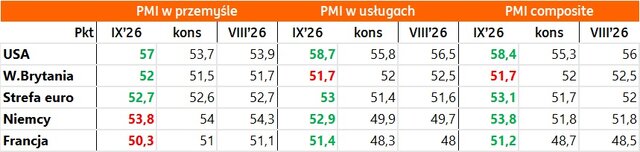
- Wczorajsze odczyty flash wskaźników koniunktury PMI w przemyśle i usługach zaskoczyły pozytywnie niemal na wszystkich rynkach i sektorach. W strefie euro największym zaskoczeniem jest solidny wzrost PMI w usługach w Niemczech (o 3pp) i Francji (o 3,4pp) i przekroczenie granicy 50punktów oraz poprawa indeksu dla całej strefy euro. Odczyty dla USA powyżej 55 punktów wskazują na symptomy przegrzania gospodarki, co może wymagać reakcji Fed.
Dziś decyzje ws. stóp procentowych w Szwajcarii, Szwecji i Norwegii oraz klimat biznesowy wg Ifo w Niemczech
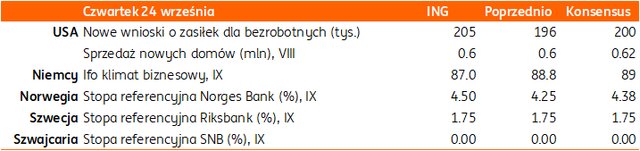
- Po podwyżkach stóp procentowych o 25pb przez Fed, EBC i BoJ w ubiegłym tygodniu, dziś decyzje ws. stóp procentowych podejmą banki centralne Szwajcarii, Szwecji i Norwegii. Spodziewamy się utrzymania stóp bez zmian Szwajcarii (stopa referencyjna 0%), Szwecji (1,75%) oraz podwyżki w przypadku Norges Banku o 25pb do 4,50%.
Wiadomości krajowe
Stopa bezrobocia rejestrowanego nadal na 5,8%.
- Zgodnie z naszą prognozą i konsensusem rynkowym stopa bezrobocia rejestrowanego pozostała w sierpniu na poziomie 5,8% tj. bez zmian względem lipca. Ministerstwo Rodziny, Pracy i Polityki Społecznej (MRPiPS) szacowało wcześniej, że stopa bezrobocia rejestrowanego wzrosła do 5,9%. Z oficjalnych danych GUS wynika, że w porównaniu do lipca liczba bezrobotnych zarejestrowanych w Urzędach Pracy zwiększyła się o ok. 3tys. osób vs. 26tys. w sierpniu 2025.
Prognozy wzrostu gospodarczego EBOiR dla Polski bez zmian.
- Europejski Bank Odbudowy i Rozwoju (EBOiR) podtrzymał prognozy wzrostu gospodarczego Polski w 2026 na poziomie 3,5% oraz 2,8% w 2027. Prognoza zakłada spadek wykorzystania środków z Krajowego Planu Odbudowy (KPO), a ryzyko jest skierowane w dół z uwagi na słabszy popyt w strefie euro.
- Ekonomiści EBOiR widza ryzyko dalszego luzowania polityki fiskalnej w Polsce. Szacują, że w 2026 deficyt przekroczy 6,8% w związku z działaniami dotyczącymi cen paliw oraz spowolnieniem wzrostu gospodarczego.
MAP: PLN9,9mld z FIK na zwiększanie zdolności PGZ.
- Łączna wartość inwestycji w zwiększanie zdolności produkcyjnych Polskiej Grupy Zbrojeniowej (PGZ) i spółek z Grupy PGZ finansowanych ze środków Funduszu Inwestycji Kapitałowych (FIK) wynosi ok. PLN9,9mld – poinformowało Ministerstwo Aktywów Państwowych (MAP).
- FIK to państwowy fundusz celowy, które dysponentem jest minister aktywów państwowych. Podstawowym zadaniem funduszu jest nabywanie lub obejmowanie akcji lub udziałów przez skarb państwa.
Instrat: Konflikt na Bliskim Wschodzie kosztował polskich kierowców i firmy ok. PLN20mld.
- W pół roku od wybuchu wojny w Iranie polscy kierowcy zapłacili dodatkowo PLN20mld, a biorąc pod uwagę program pomocowy CPN (Ceny Paliwa Niżej), łączny dodatkowy koszt wyniósł PLN23mld – wynika z analizy Fundacji Instrat. W przypadku przedsiębiorstw najbardziej ucierpiały firmy transportowe i przewozowe, które korzystają z samochodów napędzanych silnikami diesla.
Wzrost nowych zamówień przemysłowych w sierpniu.
- Nowe zamówienia w przemyśle wzrosły w sierpniu o 4,2%r/r, a zamówienia przemysłowe na eksport o 3,4%r/r – wynika z danych GUS.
MF sprzedało obligacje za PLN12,6mld.
- Na wczorajszym przetargu Ministerstwo Finansów (MF) sprzedało obligacje o wartości PLN12,7mld (razem z aukcja dodatkową) przy popycie PLN22,5mld. Przedział oferty był ustalony na PLN8-12mld. Po przetargu stopień sfinansowania tegorocznych potrzeb pożyczkowych brutto wzrósł do ok. 79%.
Komentarz rynkowy
Rynek FX: Dolar coraz mocniejszy, choć wskazania techniczne sugerują potrzebę ruchu korekcyjnego. PLN słabnie i jest blisko 4,40/€.
- Aprecjacja dolara przyspiesza. Kurs €/US$ zniżkował wczoraj o niemal centa, czasowo obniżając się do poziomu 1,1366 tj. okolic tegorocznego minimum. Źródłem umocnienia amerykańskiej waluty były 1) wyraźnie lepsze od oczekiwań, wstępne dane PMI dla USA (pozytywna niespodzianka po stronie analogicznych danych ze strefy euro była mniejsza), 2) ostudzenie rynkowych nadziei na przełom w rozmowach USA – Iran, 3) wzrost prawdopodobieństwa październikowej podwyżki stóp procentowych Fed (powyżej 70%), który wywołały 4) jastrzębie komentarze przedstawicieli FOMC (Michael Barr). Czwartek na rynkach finansowych to mnogość decyzji banków centralnych (Szwajcaria, Szwecja, Norwegia). Uważamy jednak, iż to wystąpienia przedstawicieli Europejskiego Banku Centralnego mogą decydować o kierunku zmian €/US$. Szczególnie interesująco zapowiada się przemówienie Philipa R.Lane’a tj. głównego ekonomisty EBC. Może ono rzucić więcej światła na przyszłe decyzje banku. Na gruncie analizy technicznej notowania €/US$ nie mają obecnie przestrzeni do kontynuacji spadków. Opór 1,1360 jawi się jako mocny, a indeks relatywnej siły rynku (RSI) wszedł w fazę wyprzedania rynku, co w tym roku bezbłędnie sugerowało zmianę trendu. Tym bardziej, iż notowania oscylują wokół dolnej wstęgi Bollingera.
- Splot umacniającego się dolara oraz wzrostu ryzyka geopolitycznego w Europie (po incydencie naruszenia polskiej przestrzeni powietrznej przez rosyjski śmigłowiec) zadecydował o przełamaniu oporu technicznego na poziomie 4,3680 i ustanowieniu przez kurs €/PLN maksimum z 2024 roku. Zmiana układu sił na wykresie €/PLN sprawia, że złotemu trudno będzie powrócić do obowiązującego w ostatnich dniach przedziału 4,35 – 4,3680. Co więcej, w obecnych uwarunkowaniach opory techniczne są dość rozstrzelone, stąd przy utrzymaniu negatywnych nastrojów w regionie nie można wykluczyć ruchu w kierunku 4,3944. Tym bardziej, gdyby ryzyko wojny hybrydowej z Rosją na terenie Europy wciąż rosło.
Rynek FI: Dochodowość amerykańskiej 5-latki przekroczyła 5,0% i jest najwyższa od 2007 roku. Mocny popyt na przetargu POLGBs nie zapobiegł wzrostom rentowności na rynku wtórnym.
- Dochodowość amerykańskiej 5-latki wzrosła wczoraj powyżej 5,0% - po raz pierwszy od niemal dwóch dekad. Była to reakcja na mocne dane z USA (wstępne indeksy PMI), które wzmocniły rynkowe przekonanie o nadchodzących podwyżkach stóp procentowych Fed. Ponadto, wczorajszy przetarg amerykańskiego długu spotkał się z rozczarowująco niskim popytem, co tylko przypieczętowało przecenę Treasuries. W rezultacie - tylko jednego dnia - rentowność 5-latki wzrosła o ok.20pb - do nawet 5,03%. Solidna zwyżka dochodowości towarzyszyła w środę także niemieckiej krzywej. Wstępne dane PMI ze strefy euro również zaskoczyły pozytywnie. Co więcej, wczoraj ropa naftowa przerwała trend spadku cen i powróciła powyżej poziomu US$100/bbl. Dziś trend wzrostu dochodowości Bunda utrzymać mogą komentarze Isabel Schnabel, które tradycyjnie będą utrzymane w jastrzębiej narracji.
- Notowania POLGBs kopiowały wczoraj ruchy rynków bazowych. W rezultacie dochodowość obligacji wzdłuż całej krzywej rosła a rentowność długiego końca krzywej powróciła do poziomu 6,30%. Tym samym krajowy dług nie wykorzystał pozytywnego impulsu jakim były wyniki przetargu. Ministerstwo Finansów sprzedało sześć serii obligacji (NZ0928, OK0129, NZ0331, PS1031, DS1034 i DS0436) za PLN12,0mld, przy mocnym popycie na poziomie PLN22,5mld. Osiągnięty współczynnik bid-to-cover na poziomie 1,88 był najwyższy od połowy lutego tj. przed wybuchem wojny w Iranie. Po przetargu poziom finansowania potrzeb pożyczkowych na 2026 rok wzrósł do 79%. W dalszej części tygodnia ruchy rynków bazowych pozostaną decydujące dla POLGBs.