Dziennik |
Dziennik ING: Sygnały ożywienia gospodarczego w Niemczech. Rentowności długoterminowych U.S. Treasuries najwyżej od 2004.
Wiadomości zagraniczne
Szczyt USA-Chiny: Xi o stabilności strategicznej z USA.
- Przyjmowany z honorami podczas oficjalnej wizyty w Waszyngtonie przywódca Chin Xi Jinping powiedział, że osiągnął porozumienie z prezydentem w wielu kwestiach, co wzmocniło stabilność strategiczną między państwami. Ani Xi ani Trump nie wymienili jednak konkretnych porozumień. Chińska agencja Xinhua, napisała, że Xi zachęcał Trumpa do negocjacji z Iranem i ostrożności w sprawie Tajwanu. Trump przed spotkaniem wspominał o równowadze w relacjach handlowych oraz o sztucznej inteligencji. Dzień wcześniej obecne porozumienie handlowe USA-Chiny zostało przedłużone do 10 stycznia.
Sytuacja na Bliskim Wschodzie: Ceny ropy pną się do góry.
- Wydaje się, że wydarzenia ostatnich dni nie spełniły oczekiwań rynków finansowych. Dziś rano ropa Brent kosztuje ponad US$105 za baryłkę (wczoraj rano około US$102), a gaz ziemny TTF 1M około €73 za MWh, nieznacznie niżej niż wczoraj rano (€74).
- Według agencji AP przez Cieśninę Ormuz jest transportowane obecnie 40% (6-7mln baryłek ropy dziennie) przedwojennego wolumenu, w większości nocą z wyłączonymi transponderami. Kolejne 2mln baryłek dziennie omija cieśninę emirackim rurociągiem do Fudżajry nad Zatoką Omańską. Dane Bloomberga wskazują na znacznie niższe przeprawy przez Ormuz - kilku, nie więcej niż 10 statków dziennie (przed wojną przepływało nawet 130 statków). Z drugiej strony, o istotnych przepływach informuje administracja amerykańska. Wczoraj Reuters, powołując się na anonimowego amerykańskiego urzędnika, donosił o transporcie około 22mln baryłek ropy przez 60 tankowców, najwięcej od początku lipca.
- Irańska agencja informacyjna Fars przytoczyła wczoraj słowa doradcy przywódcy Iranu, który stwierdził, że w przypadku nowych ataków USA na Iran, konflikt zbrojny może rozszerzyć się na Ocean Indyjski. Dzień wcześniej Irańczycy grozili krajom regionu zakłóceniami na lotniskach w przypadku podporządkowania się amerykańskim sankcjom wtórnym w ruchu lotniczym.
USA: Stabilizacja na rynku pracy i sygnały ożywienia na rynku nieruchomości.
- W ubiegłym tygodniu zarejestrowano 197tys. nowych wniosków o zasiłek dla bezrobotnych (blisko konsensusu 200tys. oraz po 198tys. tydzień wcześniej). W sierpniu wyraźnie odbiła sprzedaż nowych domów (do 684tys. w ujęciu rocznym, powyżej konsensusu 616tys. oraz powyżej 643tys. w lipcu, po istotnej korekcie w górę z 607tys.).
Niemcy: Ożywienie gospodarcze widoczne także w indeksie Ifo.
- Odczyt indeksu Ifo (próba 9tys. firm) za wrzesień (wzrost do 89,9 z 88,8 miesiąc wcześniej, powyżej konsensusu 89,0) był spójny z wstępnym PMI ze środy, który pokazał dalszą poprawę w przetwórstwie przemysłowym i solidne ożywienie w usługach. W Ifo poprawiły się zarówno oceny sytuacji bieżącej (89,5 vs 88,5) jak i komponent oczekiwań (90,4 vs 89,0).
- Niemieckie ministerstwo gospodarki podniosło prognozę wzrostu PKB w br. do 1,3% z 0,6% prognozowanego na wiosnę m.in. w związku z lepszymi wynikami gospodarki w 1poł26. Ożywienie wynika z wyżej aktywności firm i działań rządu, a słabym punktem jest konsumpcja prywatna. Potwierdził to dzisiejszy odczyt nastrojów konsumenta według GfK na październik (spadek do -30,6 z -26,6 miesiąc wcześniej, poniżej konsensusu -27,2).
- Prognozy dla ministerstwa opracowywane są dwa razy w roku przez pięć instytutów badawczych (DIW, Ifo, IfW, IWH i RWI). Instytuty przewidują utrzymanie ożywienia w 2027 (wzrost 1,1%), ale spowolnienie w 2028 do 0,4%, m.in. z powodu pogorszenia demografii.
Banki centralne: Stopy bez zmian w Szwajcarii i Szwecji, ale podwyżka o 25pb w Norwegii.
- Wczorajsze decyzje banków centralnych były zgodne z oczekiwaniami analityków. Szwajcarski SNB utrzymał stopę procentową na poziomie 0%, było to piąte posiedzenie, podczas którego stopy pozostały bez zmian. Stóp procentowych nie zmienił także szwedzki Riksbank (1,75% jest utrzymywane bez zmian 12 miesiąc z rzędu).
- Na zaostrzenie polityki pieniężnej zdecydował się jednak norweski Norges Bank i podniósł stopę depozytową o 25pb do 4,50%, poprzednia podwyżka miała miejsce w maju. W komunikacie napisano, że bank jest gotowy jeszcze bardziej podnieść stopy jeśli zajdzie taka potrzeba i zasugerował utrzymanie wysokich stóp przez pewien czas.
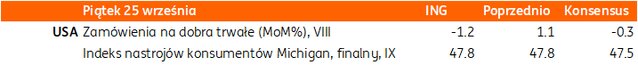
Dziś skromny kalendarz publikacji: zamówienia na dobra trwałe w USA i nastroje konsumentów amerykańskich.
Wiadomości krajowe
PFR wypłacił PLN80,7mld w ramach KPO.
- Łączna kwota wypłat zrealizowanych w ramach Krajowego Planu Odbudowy (KPO) z Polskiego Funduszu Rozwoju (PFR) wg stanu na 24 września wyniosła PLN80,7mld, wobec PLN77,2mld wg stanu na 3 września. PFR dokonuje wypłat w ramach części dotacyjnej KPO. Jej wartość wynosi około PLN109mld, co oznacza, że do wypłaty z części dotacyjnej KPO dla finalnych beneficjentów pozostało około PLN28mld.
MFiPR i PARP uruchomiły nowy fundusz pożyczkowy dla MŚP.
- Ministerstwo Funduszy i Polityki Regionalnej (MFiPR) oraz Polska Agencja Rozwoju Przedsiębiorczości (PARP) uruchomiły fundusz pożyczkowy dla Małych i Średnich Przedsiębiorstw (MŚP) na cyfrową i zieloną transformację na kwotę blisko PLN800mln. W przypadku spełnienia określonych warunków do 15% pożyczki może zostać zamienione na dotację. Kwota pożyczki to 2,5-15mln na 15% przy oprocentowaniu w wysokości 0,5%.
Dalszy spadek wskaźnika koniunktury we wrześniu.
- Ogólnik wskaźnik syntetyczny koniunktury (SI) obniżył się we wrześniu do 96,9 z 97,2 w sierpniu – poinformował GUS.
BGK sprzedał obligacje FPC za PLN1,6mld.
- Bank Gospodarstwa Krajowego (BGK) sprzedał obligacje na rzecz Funduszu Przeciwdziałania COVID-19 o wartości PLN1,6mld (łącznie z aukcją dodatkową) przy popycie PLN1,9mld.
Komentarz rynkowy
Rynek FX: Dolar walczy o kontynuację umocnienia. Przecena złotego i (chwilowy?) odwrót kursu €/PLN od poziomu 4,40.
- Zgodnie z naszymi przewidywaniami kurs €/US$ spędził wczorajszą sesję nieskutecznie walcząc o zejście poniżej poziomu 1,1360 tj. okolice tegorocznego minimum. W dalszym ciągu źródłem umocnienia amerykańskiej waluty pozostają 1) wyraźnie lepsze od oczekiwań dane z USA (wstępne odczyty indeksów PMI), 2) spadek nadziei na porozumienie USA – Iran, oraz 3) wzrost prawdopodobieństwa październikowej podwyżki stóp procentowych Fed (powyżej 70%) po jastrzębich komentarzach przedstawicieli FOMC, ale i wzroście cen ropy naftowej do US$105/bbl. Umocnienie amerykańskiej waluty wspierają ponadto ruchy japońskiego jena, który pozostaje w krótkoterminowym dynamicznym trendzie osłabienia, po tym jak rynek wycenił agresywną ścieżkę zacieśniania monetarnego, która – jak dotąd – nie znajduje uzasadnienia w komentarzach przedstawicieli Banku Japonii. Aprecjację dolara komplikuje jednak sytuacja techniczna na wykresie pary €/US$. Opór 1,1360 jawi się jako mocny, indeks relatywnej siły rynku (RSI) wszedł w fazę wyprzedania rynku, co w tym roku bezbłędnie sugerowało zmianę trendu, a notowania oscylują wokół dolnej wstęgi Bollingera. Dzisiejsze kalendarium nie zawiera publikacji mogących istotnie wpływać na wycenę €/US$, stąd notowania pozostaną pod wpływem informacji w sprawie wizyty przywódcy Chin z USA i sytuacji na Bliskim Wschodzie.
- Wyjście notowań €/PLN ponad poziom 4,3680 (maksimum z 2024 roku) zmieniło układ sił na tej parze walutowej i otworzyło przed złotym potencjał do kontynuacji osłabienia, z którego wczoraj inwestorzy z chęcią skorzystali. Rozstrzelone opory techniczne, utrzymujące się ryzyko wojny hybrydowej z Rosją na terenie Europy oraz wciąż mocny dolar zadecydowały o ruchu notowań do nawet 4,40. Przecena złotego była jednak krótkotrwała. Polską walutę – do pewnego stopnia – chronił wczorajszy wzrost oczekiwań na podwyżkę stóp procentowych w Polsce. Atak na 4,40 zaktywizował ponadto krajowych eksporterów (sprzedaż waluty) i finalnie notowania €/PLN zakończyły sesję ponad 2 grosze od dziennego maksimum. Nie oznacza to jednak, iż sytuacja techniczna złotego uległa zmianie. Scenariuszem bazowym pozostaje fluktuacja kursu €/PLN w przedziale 4,3680 – 4,40.
Rynek FI: Kolejna sesja z dynamicznym wzrostem dochodowości obligacji na rynkach bazowych. Rynek nasila oczekiwania na podwyżki stóp procentowych w Polsce i na świecie.
- Za nami kolejna spektakularna sesja na bazowych rynkach długu. Dochodowość 30-letniego długu USA wzrosła do 5,47% tj. najwyższego od 2004 roku w ślad za 1) sygnałami przegrzania gospodarki w danych (środowe, wstępne indeksy PMI), 2) powrocie ropy powyżej US$105/bbl a tym samym 3) dalszemu wzrostowi rynkowych oczekiwań dotyczących podwyżej stóp Fed oraz 4) utrzymującym się obawom fiskalnym (po niepowodzeniu w sprzedaży Treasuries w tym tygodniu). W dwa ostatnie dni rentowność 10-latki wzrosła o ponad 20pb do 5,17%. Naszym zdaniem rynek zdyskontował już wystarczająco dużo obaw związanych z dalszymi podwyżkami stóp procentowych, a także dość dobrze uwzględnił ryzyka inflacyjne. Mimo to rentowności obligacji skarbowych mogą pozostawać pod presją ze względu na dynamikę narastającego długu publicznego. Taka sytuacja przemawia za ponownym rozszerzaniem się spreadów swapowych, szczególnie w segmencie 10-letnim, choć program skupu obligacji skarbowych przez Departament Skarbu USA powinien to zjawisko ograniczać. W strefie euro trend wzrostu dochodowości pozostaje równie mocny. Rynek wycenia ok. 100pb podwyżek stóp procentowych w niecały rok, reagując m.in. na sytuację na rynkach surowców energetycznych.
- Notowania POLGBs pozostają bezradne wobec dynamicznych ruchów rynków bazowych. Przetarg sprzedaży długu przez Ministerstwo Finansów w tym tygodniu a także wczorajsza aukcja obligacji Banku Gospodarstwa Krajowego, sugerują, że popyt na polskie papiery pozostaje mocny, to jednak nie na tyle, by odróżniać POLGBs od zachowania np. Bunda. W efekcie, wczoraj dochodowość 10-latki kontynuowała wzrosty (przejściowo rosnąc do 6,44% tj. tygodniowego maksimum). Rynek – m.in. pod wpływem drożejącej ropy naftowej, ale i proinflacyjnego osłabienia złotego – w pełni wycenił wczoraj 125pb podwyżek stóp procentowych, przy czym pierwszy ruch (zdaniem rynku za trzy miesiące) zakłada wzrost kosztu pieniądza o 50pb. Mimo świadomości bilansu ryzyk dla inflacji konsekwentnie uznajemy rynkowe wyceny za zbyt agresywne.