Dziennik |
Dziennik ING: Wciąż brak porozumienia USA-Iran. W tym tygodniu dane inflacyjne w Europie. Wyraźny wzrost inflacji w Polsce.
Wiadomości zagraniczne
Dalsza presja na wzrost cen energii na światowych rynkach.
- Wydarzenia na Bliskim Wschodzie w dalszym ciągu pozostają w centrum zainteresowania rynków. Prezydent USA Donald Trump odrzucił propozycje siedmiodniowego zawieszenia broni i odblokowania cieśniny Ormuz w zamian za zniesienie blokady morskiej Iranu. Jednocześnie amerykański prezydent zapowiedział, że spodziewa się kolejnych rozmów z Iranem w tym tygodniu, ale nie wykluczył również powrotu do bombardowania Iranu. Ropa naftowa kosztuje dziś rano US$107/bbl, a gaz ziemny (TTF 1M) €72/MWh.
Agencja S&P podniosła perspektywę ratingu Czech do pozytywnej.
- Agencja ratingowa S&P zmieniła perspektywę lokalną ratingu Czech w walucie obcej i lokalnej ze stabilnej na pozytywną. Oznacza to, że eksperci S&P widzą dużą szansę na podwyższenie oceny ratingowej w horyzoncie 12-24 miesięcy. Jednocześnie ratingi pozostały bez zmian. Długoterminowa wiarygodność kraju w walucie obcej jest nadal oceniana na poziomie „AA-”.
- Pozytywna perspektywa jest związana z oczekiwaniami, że gospodarka Czech okaże się odporna na zewnętrzne szoki, a nierównowaga zewnętrzna i fiskalna pozostaną stabilne w ciągu najbliższych 12-24 miesięcy. Wzrost PKB w Czechach jest szacowany na 2,0% w 2026 i 2,4% w 2027. Z kolei deficyt fiskalny ma wynieść 2,6% PKB w 2026 i przekroczyć 3% PKB w 2027.
W tym tygodniu wstępne szacunki inflacji w Europie i dane z rynku pracy w USA.
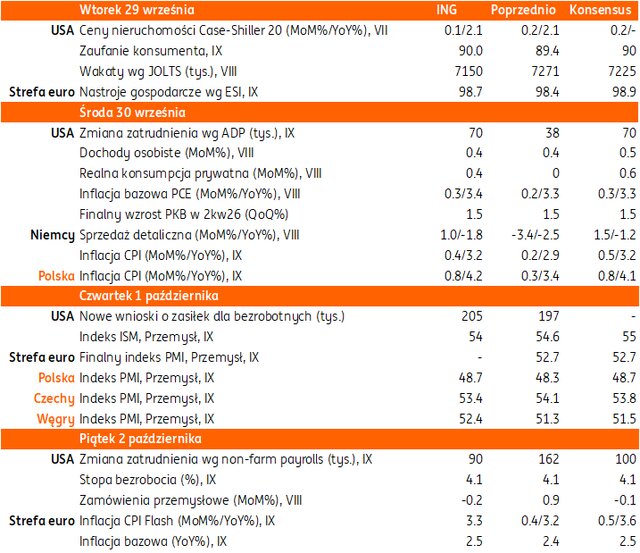
- Z danych gospodarczych w tym tygodniu kluczowe znaczenie będą miały odczyty inflacji z Europy (CPI flash za wrzesień z poszczególnych krajów i całej strefy euro) oraz deflatora konsumpcji prywatnej z USA za sierpień i amerykański raport payrolls z rynku pracy za wrzesień.
- Rynki finansowe zaczęły wyceniać październikową podwyżkę stóp procentowych w USA jako scenariusz bardziej prawdopodobny niż jej brak. O decyzji Fed w dużej mierze przesądzą dwa kluczowe raporty. Pierwszym z nich będzie wrześniowy raport z rynku pracy, który zostanie opublikowany w piątek. Dane za sierpień okazały się znacznie lepsze od oczekiwań po wcześniejszej serii słabszych odczytów. Ponieważ nadal aktualna jest narracja o niskiej skłonności zarówno do zatrudniania, jak i do zwalniania pracowników, oczekujemy rewizji w dół sierpniowego wyniku oraz wzrostu zatrudnienia we wrześniu o około 100 tys. miejsc pracy. Oczekuje się, że stopa bezrobocia pozostanie na poziomie 4,1%. Taki wynik podtrzyma możliwość październikowej podwyżki stóp procentowych. Kolejną kluczową publikacją będą wrześniowe dane o inflacji CPI, zaplanowane na 14 października.
- Zmiany inflacji w strefie euro nadal wynikają głównie z kształtowania się cen energii. Ponieważ jednak inflacja bazowa pozostaje na takim samym poziomie jak przed wybuchem wojny na Bliskim Wschodzie — zarówno w lutym, jak i w sierpniu wynosiła 2,4% — uwaga ponownie skupi się na tym, czy pojawiają się oznaki efektów drugiej rundy.
Wiadomości krajowe
Szacujemy, że inflacja przekroczyła 4%r/r we wrześniu. Głównie za sprawą drogich paliw.
- Według naszych obecnych szacunków inflacja CPI wzrosła we wrześniu do 4,2%r/r z 3,4%r/r w sierpniu. Do wzrostu inflacji przyczynił się w głównej mierze dalszy wzrost cen paliw na stacjach po przywróceniu podstawowej stawki VAT na benzynę i olej napędowy (w drugiej połowie sierpnia obowiązywała obniżona stawka 8%) i przy dalszym wzroście cen ropy naftowej. Szacujemy, że wzrost cen paliw odpowiadał za ok. 2pkt. procentowe rocznego wskaźnika inflacji CPI we wrześniu.
- Nieco mniej korzystnie kształtują się także trendy na rynku żywności. W poprzednich miesiącach ceny w tej kategorii spadały w ujęciu miesięcznym, a korzystne warunki pogodowe wiosną spowodowały, że sezonowe spadki cen warzyw i owoców miały w tym roku miejsce wcześniej niż w poprzednich latach. Spodziewamy się, że przesunięcie sezonowości w tym obszarze spowoduje, że spadki cen warzyw zakończą się w tym roku wcześniej. Już wrzesień może przynieść wzrost cen w tej kategorii.
- Wzrost głównego wskaźnika inflacji powyżej górnej granicy akceptowalnych odchyleń od celu NBP, utrzymujące się wysokie cen ropy naftowej i gazu oraz zacieśnianie polityki pieniężnej przez główne banki centralne napędza oczekiwania na podwyżki stóp procentowych i zwiększa presję na podwyżki stóp procentowych w Polsce. W naszej ocenie, tak długo jak wzrost cen będzie się koncentrował tylko na energii i blisko powiązanych kategoriach, a PLN nie osłabi się znacząco, to Narodowy Bank Polski (NBP) będzie utrzymywał stabilne stopy procentowe. Spodziewamy się zaostrzenia retoryki i deklaracji o gotowości do ewentualnych podwyżek stóp procentowych, ale nie w skali jaką oczekuje rynek. W tej chwili rynek wycenia 125pb podwyżek w skali nieco ponad roku.
Strategia polityki pieniężnej NBP bez zmian.
- Rada Polityki Pieniężnej (RPP) utrzymała strategię polityki pieniężnej Narodowego Banku Polskiego (NBP) na 2027 bez zmian ze średniookresowym celem inflacyjnym na poziomie 2,5% z symetrycznym odchyleniem +/- 1 pkt. proc. Polityka pieniężna ma być prowadzona w sposób sprzyjający zrównoważonemu wzrostowi gospodarczemu i stabilności systemu finansowego.
- Bank centralny ocenia, że w 2poł26 inflacja będzie podwyższona przy wycofaniu działań interwencyjnych na rynku paliw, a w 2027 średnioroczny wzrost cen ma być niższy niż w 2026. Wzrost PKB w 2026 ma być zbliżony do ok. 3,6%, a w 2027 obniży się.
RPP: Być może w listopadzie Rada będzie musiała się zastanowić nad podwyżkami stóp – Ludwik Kotecki.
- W ocenie Ludwika Koteckiego z Rady Polityki Pieniężnej (RPP) listopadowa projekcja makroekonomiczna Narodowego Banku Polskiego (NBP) będzie diametralnie różna od lipcowej, a listopad może być tym miesiącem, w którym dyskusja o podwyżkach stóp procentowych rozpocznie się na dobre. Kotecki zwrócił uwagę, że dotychczas nie wystąpiły efekty pośrednie czy tzw. efekty drugiej rundy ostatniego wzrostu cen energii, jednak nie można zakładać, że tak już pozostanie. Zdaniem członka Rady nawozy produkowane dziś w warunkach bardzo wysokich kosztów surowców mogą przekładać się na wyższe ceny żywności wiosną przyszłego roku.
- Kotecki uważa, że w warunkach szorstkiej kohabitacji rządu z prezydentem z szybko narastającym długiem publicznym niewiele da się zrobić, a na stopniową redukcję deficytu budżetowego może być już za późno. Działania na rzecz ograniczenia deficytu budżetowego po stronie wydatkowej lub dochodowej wymagają zmian ustawowych.
Komentarz rynkowy
Rynek FX: Kurs €/US$ konsekwentnie walczy o zejście poniżej poziomu 1,1360. Wzrost napięcia na Bliskim Wschodzie wspiera próby umocnienia dolara.
- Kurs €/US$ koncentruje się wokół poziomu 1,1360 tj. okolic tegorocznego minimum, ale i istotnego poziomu oporu technicznego. Siłę dolara zapewniają 1) ostatnie, wyraźnie lepsze od oczekiwań dane z USA 2) odrzucenie przez prezydenta Trumpa porozumienia USA – Iran, 3) wzrost prawdopodobieństwa październikowej podwyżki stóp procentowych Fed (obecnie scenariusz bazowy dla rynków finansowych), 4) postępująca przecena japońskiego jena. W tym tygodniu weryfikatorem bieżących trendów dotyczących październikowych ruchów Europejskiego Banku Centralnego i Fed będą dane makro. Poznamy dane inflacyjne ze strefy euro (wtorek/środa), Stanów Zjednoczonych (środa), a także wrześniowy raport z amerykańskiego rynku pracy. Dalsze narastanie presji inflacyjnej podtrzyma bieżące, agresywne wyceny dotyczące skali podwyżek stóp procentowych w USA i strefie euro w kolejnych miesiącach.
- Notowania €/PLN próbują dziś zejścia poniżej poziomu 4,3680 i powrotu do kanału 4,33 – 4,3680. Naszym zdaniem – zważywszy na bieżące nienajlepsze nastroje rynkowe – próba umocnienia złotego okaże się nieskuteczna. W dalszym ciągu na wycenie polskiej waluty utrzymuje się ryzyko wojny hybrydowej z Rosją na terenie Europy. Wsparcia w aprecjacji nie dostarczają ruchy kursu €/US$. Wydarzeniem tygodnia na rynku złotego będą wstępne dane o inflacji CPI (środa). Uważamy, iż spodziewane istotne przyspieszenie dynamiki inflacji utrzyma narosłe w ubiegłym tygodniu oczekiwania dotyczące skali podwyżek stóp procentowych w Polsce. Mimo, iż nie zakładamy ich realizacji (rynek wycenia 125pb zacieśniania w nieco ponad rok), tak obecnie są one do pewnego stopnia przeciwwagą dla pogarszających się nastrojów rynkowych. W regionie wsparciem dla czeskiej korony będzie podniesienie perspektywy ratingu Czech do pozytywnej przez agencję S&P.
Rynek FI: Obligacje na rynkach bazowych kontynuują trend wzrostu dochodowości. Rosnące ceny ropy naftowej pozostają wsparciem dla przeceny długu.
- Dochodowość amerykańskiej krzywej nie zatrzymuje się we wzrostach. Mimo, iż w piątek były one dość skromne – zwłaszcza jak na dynamiczne zmiany w połowie tygodnia – to konsekwentnie układają się w coraz wyższe poziomy. W rezultacie dochodowość 30-letniego długu USA przekroczyła poziom 5,50% tj. najwyższy od 2004 roku. Poza 1) sygnałami przegrzania gospodarki 2) powrocie ropy powyżej US$105/bbl a tym samym 3) dalszemu nasileniu rynkowych oczekiwań dotyczących ruchów Fed, presję na wzrost dochodowości wywierają także 4) obawy fiskalne wzmocnione dwoma nieudanymi przetargami Treasuries w ubiegłym tygodniu. W tym tygodniu, zarówno dla wyceny Treasuries, jak i Bunda, najistotniejsze będą dane inflacyjne z USA (środa) i państw strefy euro (wtorek/środa). Odczyty zgodne z konsensusem nie będą w stanie odwrócić wzrostowego trendu rentowności. Tym bardziej, iż drożejąca ropa naftowa wspierać będzie proinflacyjne obawy.
- Wzrosty rentowności rynków bazowych nadają kierunek zmian notowaniom POLGBs. W ubiegłym tygodniu dochodowość polskiej 10-latki wzrosła do nawet 6,45% (zamknięcie tygodnia na 6,37%), przy tegorocznym maksimum na poziomie 6,55%. Krajowe aspekty – jak np. mocny popyt inwestorów na przetargu sprzedaży długu przez Ministerstwo Finansów – nie są w stanie w istotny sposób wpływać na losy długu. Sytuację zmienić mogłoby uspokojenie na rynkach surowcowych. W nowy tydzień wchodzimy jednak z obawami o przebieg konfliktu na Bliskim Wschodzie, po tym jak strona amerykańska odrzuciła najnowszą irańską propozycję porozumienia. Wydarzeniem tygodnia dla POLGBs będzie środa i wstępny odczyt inflacji CPI oraz plan podaży długu na październik, ale i cały czwarty kwartał.