Dziennik |
Dziennik ING: Pat negocjacyjny USA-Iran. Fitch podnosi prognozy PKB dla Polski. Dziś polski rząd zajmie się budżetem na 2027.
Wiadomości zagraniczne
Ropa naftowa drożeje w reakcji na pat negocjacyjny USA – Iran.
- Sytuacja na Bliskim Wschodzie pozostaje napięta, po tym jak Donald Trump odrzucił w weekend irańską propozycję porozumienia. W rezultacie cena ropy naftowej Brent utrzymuje się nieco powyżej poziomu US$107/bbl, a gaz ziemny (TTF 1M) kosztuje €72/MWh. Wczoraj agencja Reuters, powołując się na źródła, informowała, że USA i Iran mają (w poniedziałek lub wtorek) przeprowadzić oddzielne rozmowy z mediatorami. W Stanach Zjednoczonych przebywają obecnie irański minister spraw zagranicznych Abbas Aragczi oraz mediatorzy z Kataru. Rozmowy mają koncentrować się na zmodyfikowanej wersji propozycji, którą Iran przedstawił na marginesie sesji Zgromadzenia Ogólnego ONZ.
- Tymczasem najwyższy przywódca Iranu Modżtaba Chamenei oświadczył w poniedziałek na platformie X, że irańskie siły odepchnęły siły przeciwnika z wód u południowych wybrzeży kraju na Morze Arabskie. Oświadczenia irańskiego przywódcy są publikowane, lecz on sam od objęcia funkcji w marcu nie pojawił się publicznie. Chamenei napisał, że siły przeciwnika nie posuwają się już dalej niż Morze Arabskie po bolesnych ciosach zadanych przez irańskich bojowników i obrońców cieśniny Ormuz. Przedstawiciele USA twierdzą natomiast, że dzięki wsparciu sił amerykańskich przez cieśninę Ormuz transportowana jest coraz większa ilość ropy naftowej, a obecny weekend był pod tym względem rekordowy.
Kolejne doniesienia o coraz większych przepływach ropy naftowej przez Cieśninę Ormuz.
- Według The Wall Street Journal eksport ropy naftowej z Zatoki Perskiej osiągnął 80% poziomu sprzed wybuchu konfliktu w Iranie. Gazeta powołuje się przy tym na dane firmy Kpler. Oznacza to, że irańska blokada przepływu ropy naftowej słabnie. W bieżącym miesiącu eksport ropy przez głównych producentów bliskowschodnich — Arabię Saudyjską, Irak, ZEA i inne państwa — realizowany był zarówno przez cieśninę Ormuz, jak i trasami alternatywnymi, i sięgnął niemal 13 mln baryłek dziennie. Arabia Saudyjska rozpoczęła również tłoczenie ropy przez uszkodzony rurociąg Wschód-Zachód i załadunek na tankowce na Morzu Czerwonym, choć - jak podają przedstawiciele władz - wielkość tych dostaw pozostaje ograniczona.
- Z kolei Iran nie jest w stanie transportować ropy przez cieśninę Ormuz, odkąd w lipcu USA przywróciły blokadę morską. Według szacunków firmy Kpler, zapasy ropy zgromadzone przez Iran poza strefą objętą blokadą mogą wyczerpać się do połowy października, co odetnie kluczowe źródło dochodów w momencie, gdy gospodarka kraju już ugina się pod ciężarem sankcji i skutków wojny.
Trump poprosił Zełenskiego o ograniczenie ataków na rosyjskie rafinerie.
- Prezydent USA przekazał, że poprosił przywódcę Ukrainy Wołodymyra Zełenskiego, by ukraińskie siły ograniczyły ataki na rosyjskie rafinerie, a przywódca Ukrainy miał odpowiedzieć, że „prawdopodobnie tak zrobi”. Donald Trump wskazuje, że uszkodzenia rosyjskich rafinerii są najistotniejszym argumentem za wzrostem cen surowców energetycznych na świecie. Jednocześnie prezydent USA „bardzo poważnie” zastanawia się na wprowadzeniem zakazu eksportu oleju napędowego.
Lagarde: Reakcja polityki pieniężnej na wzrost inflacji powinna być „wyważona”
- W swoim wczorajszym wystąpieniu prezes Europejskiego Banku Centralnego Christine Lagarde stwierdziła, że o ile bank dostrzega wyższą inflację, to jednocześnie nie widzi oznak jej utrwalania się np. w postaci efektów drugiej rundy. W szczególności nie ma dowodów, aby wzrost cen energii przekładał się na wyższe płace. Prezes Lagarde przyznała, że szok energetyczny jest zbyt duży, by go ignorować. Jednocześnie jednak przyznała, że reakcja po stronie polityki monetarnej powinna być wyważona. Co więcej, jej zdaniem stopy procentowej nie będą poruszać się mechanicznie wraz z cenami energii. Uważamy, iż tym wystąpieniem Christine Lagarde chciała nieco uspokoić rynkowe oczekiwania, które przypisują już 45% prawdopodobieństwo podwyżce stóp procentowych w październiku.
USA intensyfikują wojnę handlową z Kanadą, łagodzą warunki wymiany z Chinami.
- Dziś weszło w życie rozporządzenie prezydenta USA Donalda Trumpa o zakazie importu nabiału, alkoholu i motocykli z Kanady. Jest to odpowiedź na wcześniejsze wprowadzenie odwetowych 50% ceł na towary z USA w reakcji na nakładane przez ten kraj ograniczenia w handlu między krajami (również 50% cła). Embargo, które weszło dziś w życie dotyczy zaledwie 0,25% kanadyjskiego importu do Stanów Zjednoczonych.
- Wczoraj Biały Dom opublikował listę chińskich towarów, które będą objęte niższymi cłami w ramach porozumienia zawartego przez Donalda Trumpa i Xi Jinpinga. Obejmuje ona m.in. zabawki i urządzenia AGD oraz amerykańskie produkty rolne. Wartość obrotów handlowych objętych porozumieniem po każdej ze stron ma wynosić ok. PLN30mld, co stanowi ok. 30% amerykańskiego eksportu do Chin i 10% chińskiego eksportu do USA. Wcześniej do 10 stycznia 2027 przedłużono też wejście w życie wyższych ceł USA na import z Chin oraz ograniczenia w eksporcie metali ziem rzadkich przez Chiny.
Wiadomości krajowe
Fitch podnosi prognozy wzrostu PKB dla Polski.
- Agencja ratingowa Fitch zrewidowała prognozę wzrostu PKB w Polsce w 2026 do 3,5% z 3,3% oczekiwanych wcześniej, a prognozę na 2027 do 3,0 z 2,9%. W 2028 oczekiwany jest wzrost PKB o 3,1% (wcześniej 3,2%). Rewizja prognozy na 2026 jest związana z dobrymi wynikami gospodarczymi w 2kw26 oraz rewizją w górę prognoz wzrostu dla Niemiec i strefy euro.
- Fitch oczekuje inflacji na koniec 2026 na poziomie 3,7%r/r, a na koniec 2027 do 3,0%r/r. W ocenie analityków agencji do końca 2026 stopy procentowe Narodowego Banku Polskiego (NBP) pozostaną bez zmian, a w 2027 będzie miała jedna obniżka o 25pb do 3,50%.
- W sierpniu agencja utrzymała Polski rating na poziomie „A-„ z negatywną perspektywą.
MF: Nie ma miejsca na zwiększanie wydatków publicznych w 2027 – Andrzej Domański.
- Polska nie ma możliwości zwiększania wydatków publicznych przed przyszłorocznymi wyborami, a polityka fiskalna jest wyzwaniem dla rządu – ocenia minister finansów i gospodarki Andrzej Domański. Stwierdził też, że ostatnie osłabienie PLN wynika przede wszystkim z czynników globalnych a jego nieduża skala „nie zabije gospodarki”.
- Na dzisiejszym posiedzeniu Rada Ministrów zajmie się m.in. projektem budżetu państwa na 2027 oraz strategią zarządzania długiem sektora finansów publicznych na lata 2027-30.
BIK: Utrzymuje się wysoki popyt na kredyty mieszkaniowe.
- Wartość udzielonych kredytów mieszkaniowych wzrosła w sierpniu w Polsce o 51,1%r/r do PLN13,5mld – poinformowało Biuro Informacji Kredytowej (BIK). Liczba udzielonych kredytów zwiększyła się o 41,1%r/r, a średnia kwota kredytu wyniosła PLN489,3tys. (wzrost o 7,1%r/r).
- Segment hipoteczny rynku kredytowego pozostaje silny, chociaż BIG oczekuje stopniowego obniżania się rocznych dynamik wzrostu w kolejnych miesiącach w związku z coraz wyższą bazą odniesienia z drugiej połowy ubiegłego roku.
Komentarz rynkowy
Rynek FX: Kurs €/US$ walczy o skutecznie złamanie poziomu 1,1360. Dziś istotne dane ze strefy euro i USA. Złoty powraca do przedziału 4,3680 – 4,40.
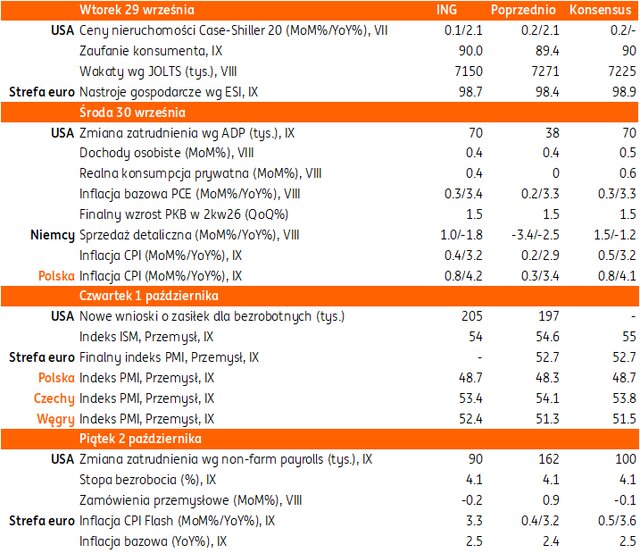
- Kurs €/US$ kolejny dzień z rzędu próbował przecisnąć się przez opór techniczny 1,1360. Mimo sygnałów wyczerpania trendu (indeks relatywnej siły rynku pozostaje na poziomach wyprzedania, notowania poruszają się w bliskości dolnej wstęgi Bollingera), dolar próbuje zyskiwać. Argumenty, które zaprowadziły kurs €/US$ w okolice tegorocznego minimum pozostają aktualne i są to: 1) wyraźnie lepsze od oczekiwań dane z USA, 2) wzrost cen ropy naftowej i 3) rosnące prawdopodobieństwo październikowej podwyżki stóp procentowych Fed (obecnie scenariusz bazowy dla rynków finansowych) oraz 4) postępująca przecena japońskiego jena. Wtorek na rynkach finansowych upłynie pod znakiem oczekiwania na dane inflacyjne z Hiszpanii oraz zestaw danych z USA (indeks cen domów CaseShiller, Conference Board, liczba wakatów według JOLTS). Uzupełnieniem będą wystąpienia przedstawicieli Europejskiego Banku Centralnego (Nagel) i Fed (Goolsbee, Musalem, Williams). Naszym zdaniem przyspieszenie rocznej dynamiki inflacji w Hiszpanii wesprze wycenę euro. Jednocześnie jednak spodziewamy się kolejnych dobrych danych z USA i utrzymania jastrzębich wypowiedzi wspomnianych członków Fed (możliwe, iż nawet Williamsa), co z kolei wesprze dolara. Efektem w notowaniach €/US$ będzie zatem kolejny dzień bez przełomu i kontynuacja oscylowania wokół 1,1360.
- Dość nieintuicyjnie, zwłaszcza jak na dalsze próby umocnienia dolara, kurs €/PLN zniżkował wczoraj poniżej poziomu 4,3680. Jak pokazuje dzisiejsze otwarcie ruch ten był jednak krótkotrwały, gdyż notowania powracają powyżej 4,37. W dalszym ciągu na wycenie polskiej waluty ciąży ryzyko wojny hybrydowej z Rosją na terenie Europy, ale i wyczekiwanie na informacje z Bliskiego Wschodu. Wydarzeniem tygodnia na rynku złotego będą jutrzejsze wstępne dane o inflacji CPI. Uważamy, iż spodziewane istotne przyspieszenie dynamiki inflacji utrzyma narosłe w ubiegłym tygodniu oczekiwania dotyczące skali podwyżek stóp procentowych w Polsce. Mimo, iż nie zakładamy ich realizacji (rynek wycenia „pełne” 125pb zacieśniania w rok), to obecnie są one – do pewnego stopnia - przeciwwagą dla pogarszających się nastrojów rynkowych i utrzymują notowania PLN w ryzach tj. przedziale 4,3680 – 4,40/€.
Rynek FI: Dochodowość obligacji na rynkach bazowych systematycznie rośnie. W ślad za nimi porusza się także rynek POLGBs.
- Dochodowość amerykańskiej krzywej kontynuuje wzrosty dochodowości, choć w dużo skromniejszym wymiarze niż miało to miejsce tydzień temu. W poniedziałek dochodowość 30-latki USA zwyżkowała o 6pb do 5,56% tj. szczytów z maja 2004 roku. Głównym argumentem wczorajszym wzrostów dochodowości było dalsze nasilanie rynkowych oczekiwań na podwyżki stóp procentowych Fed, co częściowo uzasadniać mają wzrosty cen ropy naftowej na świecie po weekendowym fiasku negocjacji USA – Iran. Z powodu proinflacyjnego wpływu drożejących surowców energetycznych, wzrosty dochodowości utrzymuje także niemiecka krzywa. Rynek w strefie euro konsekwentnie zakłada (do końca 1kw27) jeszcze trzy podwyżki stóp procentowych. W tym kontekście warto wspomnieć wczorajsze wypowiedzi Christine Lagarde, w których deklarowała, że Europejski Bank Centralny „widzi” wyższą inflację, ale na razie nie dostrzega jej utrwalania się poprzez efekty drugiej rundy. W ocenie prezes EBC odpowiedź polityki monetarnej powinna być wyważona. Dziś dług strefy euro pozostanie wpływem odczytu CPI z Hiszpanii, który „otworzy” publikacje inflacyjne ze strefy euro.
- Sytuacja na bazowych rynkach długu pozostaje wyznacznikiem ruchów POLGBs. W rezultacie dochodowość 10-latki wzrosła wczoraj o ok. 9pb do poziomu 6,49%, co oznacza najwyższe zamknięcie od 2023 roku. Rynek kontraktów FRA nasila swoje oczekiwania dotyczące reakcji Rady Polityki Pieniężnej na rosnącą inflację CPI (jutrzejszy, wstępny odczyt za wrzesień prawdopodobnie przyniesie przekroczenie poziomu 4,0%r/r). Kontrakt 12x15 wynosi obecnie niemal 5,20%, co oznacza, iż niewiele dzieli go od wycenienia zacieśniania monetarnego rzędu 150pb w rok. Wydarzeniem na rynku krajowym pozostaje wspomniany jutrzejszy odczyt inflacji CPI i publikacja planu podaży długu Ministerstwa Finansów na październik i cały czwarty kwartał.