Dziennik |
Dziennik ING: Słabsze dane z rynku pracy w USA, €/US$ spada pod wpływem problemów Francji. RPP pozostawi stopy NBP bez zmian. Kosztowny program wyborczy PiS.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Uwaga inwestorów skupiona na Bliskim Wschodzie oraz Franji, przy braku kluczowych danych gospodarczych.
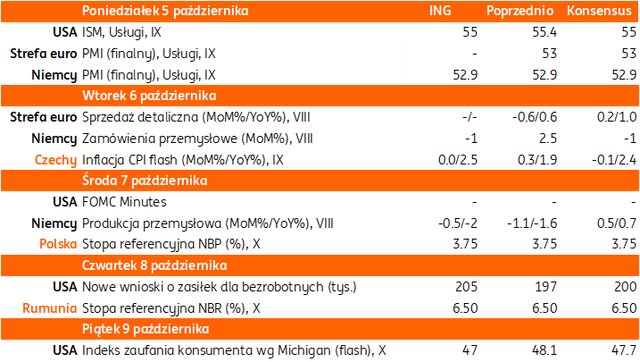
- Kalendarz publikacji gospodarczych w tym tygodniu jest bardzo skromny po obu stronach Atlantyku, a w centrum uwagi inwestorów pozostaną wydarzenia na Bliskim Wschodzie.
- W środę poznamy protokół z wrześniowego posiedzenia Fed, na którym stopy wzrosły o 25pb, po raz pierwszy w czasie kadencji prezesa Kevina Warsha. Rynki będą „trawić” zaskakująco słaby odczyt piątkowego raportu payrolls, po którym spadły oczekiwania na podwyżkę stóp Fed w październiku (obecne wyceny +5pb, ale łącznie 24pb do końca br.).
- Z Europy uwagę inwestorów przyciągną finalne publikacje wskaźników koniunktury PMI oraz dane o zamówieniach przemysłowych i produkcji przemysłowej (za sierpień) z Niemiec. W czwartek poznamy protokół z wrześniowego posiedzenia EBC.
- Na rynku ropy trwa krucha równowaga, dziś rano notowania otwierają się na zbliżonych poziomach do piątkowego zamknięcia. Ropa Brent kosztuje US$101 za baryłkę, a gaz ziemny €75 za MWh, co jest wynikiem szeregu wydarzeń o charakterze interwencyjnym i wojskowym.
- Krótkoterminowym czynnikiem stabilizującym ceny surowców energetycznych jest wezwanie prezydenta Francji Emannuela Macrona do koordynacji działań na rzecz obniżenia cen paliw by uniknąć ograniczeń eksportowych. W efekcie, w piątek kraje G7 uwolniły 100mln baryłek rezerw ropy naftowej i oleju napędowego w ramach Międzynarodowej Agencji Energii (MAE). Z zadowoleniem przyjął to prezydent USA Donald Trump, który wcześniej naciskał na taką decyzję. Trump powiedział w piątek, że nie wprowadzi zakazu eksportu oleju napędowego. Na wiosnę kraje MAE uwolniły 400mln baryłek ropy naftowej. MAE poinformowała, że od marca uwolniono łącznie już 325mln baryłek ropy naftowej.
- Pomimo trwających negocjacji USA-Iran, strony konfliktu traktują się z duża nieufnością. Świadczą o tym doniesienia mediów o wysłaniu trzeciej amerykańskiej grupy uderzeniowej z lotniskowcem i okrętami wojennymi na Bliski Wschód. W rejonie stacjonują już dwa inne lotniskowce i ponad 50tys. amerykańskich żołnierzy. Teraz ich liczba wzrośnie o około 10tys. Doniesienia te zwiększają spekulacje o możliwości nowych ataków na Iran.
- W niedzielę Reuters podał, że rząd Jemenu ogłosił rozpoczęcie ofensywy przeciw rebeliantom Huti, którzy atakowali obiekty saudyjskiego koncernu Aramco. Wojska saudyjskie odpowiedziały atakami rakietowymi. Według danych Bloomberga przez Cieśninę Ormuz w ostatnich dniach przeprawiało się mniej niż 10 statków dziennie, ale tranzyt przez Cieśninę Bab al-Mandab odbywał się względnie normalnie (30-40 statków dziennie).
USA: Rozczarowujący wrześniowy raport payrolls, ale Fed obecnie koncentruje się głównie na inflacji. Spadek zamówień na dobra trwałe w sierpniu.
- Według danych amerykańskiego departamentu pracy we wrześniu poza rolnictgwem powstało zaledwie 29tys. nowych miejsc pracy (poniżej konsensusu 89tys.), dane za sierpień zostały zrewidowane w dół do 133tys. ze 162tys. Stopa bezrobocia wzrosła do 4,2% z 4,1% miesiąc wcześniej, podczas gdy wzrost wynagrodzeń godzinowych zwolnił do 0,1%m/m i 3,0%r/r z 0,1% i 3,1% w sierpniu. Wzrost stopy bezrobocia wynikał jednak ze wzrostu współczynnika aktywności zawodowej do 61,8% z 61,6% miesiąc wcześniej.
- Rozczarował także finalny odczyt zamówień na dobra trwałe w sierpniu (finalnie -0,1%m/m, wstępnie 0%, podczas gdy miesiąc wcześniej zamówienia wzrosły o 0,9%). Zamówienia przemysłowe zwolniły do 0,1%m/m we wrześniu, poniżej konsensusu 0,2% i 0,8% miesiąc wcześniej.
Strefa euro: Inflacja flash we wrześniu 3,8%r/r lekko powyżej konsensusu, ale bazowa stabilna.
- Ceny konsumpcyjne wzrosły w strefie euro o 3,8%r/r, powyżej konsensusu 3,7% oraz po 3,2% miesiąc wcześniej. W ujęciu miesięcznym ceny wzrosły o 0,6%, przy oczekiwaniach na 0,5% i 0,4% miesięcy wcześniej.
- Inflacja bazowa utrzymała się na poziomie 2,5%r/r, pokazując że wciąż nie ma efektów drugiej rundy. Alternatywne indeksy płacowe (inne niż liczony przez ECB) pokazują lekki wzrost presji płacowej.
Ukraina-USA-Rosja: Eskalacja i zapowiedź trójstronnego spotkania technicznego w październiku.
- W piątek Kreml ogłosił plany całkowitego przerwania morskich dostaw broni i paliwa dla Ukrainy przez Morze Czarne. Dodatkowo, New York Times napisał, ze Rosja chce odłączyć od sieci ukraińskie elektrownie atomowe.
- Prezydent Ukrainy Wołodymyr Zełenski zapowiedział w rozmowie z Reuters, że Ukraina zintensyfikuje ataki na rosyjskie rafinerie, ale nie będzie atakować celów cywilnych. Wcześniej Rosja odrzuciła propozycje Ukrainy, by powstrzymać się od wzajemnych ataków na obiekty energetyczne.
- Wczoraj, na konferencji prasowej z kanclerzem Niemiec Friedrichem Merzem, Zełenski powiedział, że USA proponują zorganizowanie trójstronnego spotkania na szczeblu technicznym z udziałem Rosji i Ukrainy do końca października.
Wiadomości krajowe
RPP pozostawi w środę stopy NBP bez zmian.
- W środę poznamy decyzję Rady Polityki Pieniężnej (RPP) w sprawie stóp procentowych. Spodziewamy się, że Rada pozostawi stopy procentowe Narodowego Banku Polskiego (NBP) bez zmian (referencyjna nadal na 3,75%). Z jednej strony, inflacja wzrosła we wrześniu do 4,0%r/r i pozostanie w okolicach górnego pasma odchyleń od celu w najbliższych miesiącach, co oznacza, że realna stopa procentowa będzie w krótkim terminie bliska zeru. Z drugiej, struktura inflacji sugeruje, że presja cenowa nadal dotyczy w zasadzie wyłącznie cen paliw, co oznacza, że RPP ma czas na decyzję w sprawie ewentualnego zaostrzenia polityki pieniężnej.
- Pierwszym posiedzeniem, na którym decydenci mogą zacząć rozważać ewentualne podwyżki stóp procentowych będzie listopad, kiedy Rada zapozna się z najnowszą projekcją makroekonomiczną. W naszej ocenie do zacieśnienia polityki pieniężnej może potencjalnie dojść na początku 2027.
- Co prawda kolejna odsłona programu CPN (Ceny Paliwa Niżej) obniżka ścieżkę inflacji i sprowadza ją w okolice górnego pasma odchyleń od celu, jednak sytuacja na Bliskim Wschodzie pozostaje niestabilna (USA wzmacniają siły na Bliskim Wschodzie), co wydłuża okres podwyższonych cen surowców oraz inflacji i wymaga podjęcia przez RPP prewencyjnej podwyżki stóp w 1kw27, w celu zapobieżenia utrwaleniu się inflacji na podwyższonym poziomie. Wciąż ważna w kontekście decyzji RPP będzie struktura inflacji, w tym czy uda się tak długo utrzymać stabilną inflację bazową i uniknąć efektów drugiej rundy.
NBP: Nie dopuścimy do utrwalenia się inflacji powyżej celu – Adam Glapiński.
- Narodowy Bank Polski (NBP) nie ma wpływu na ceny energii, ale nie dopuści do utrwalenia się inflacji powyżej celu, a nastroje są obecnie jastrzębie – wynika z przemówienia prezesa banku centralnego Adama Glapińskiego, przesłanego przez biuro prasowe NBP. Bank centralny będzie brał w swoich działaniach źródła wzrostu inflacji, jak i wpływ wyższych cen energii na całą aktywność gospodarczą. W ocenie prezesa Glapińskiego utrzymanie wydatków zbrojeniowych w Polsce wymaga utrzymania szybkiego i zrównoważonego wzrostu gospodarczego powyżej 3%.
CPN 3 do końca roku będzie kosztował budżet PLN5,3mld.
- Koszt obniżenia do końca tego roku stawki VAT na paliwa do 8% z 23% szacowany jest na PLN3,24mld, a stawek akcyzy na PLN2,1mld – wynika z oceny skutków regulacji projektów rozporządzeń obniżających podatki na paliwa.
- Cenę maksymalną na 3-5 października dla benzyny Pb95 wynosi PLN6,73/l, a dla oleju napędowego PLN7,88/l – wynika z obwieszczenia Ministra Energii.
Realizacja programu gospodarczego PiS wymaga znalezienia PLN50mld.
- Na odbywającej się w weekend konwencji Prawo i Sprawiedliwość (PiS) zaprezentowało główne założenia programu gospodarczego przed zbliżającymi się wyborami parlamentarnymi. Zakłada on m.in. powrót do zasad naliczania składki zdrowotnej dla przedsiębiorstw sprzed wprowadzenia Polskiego Ładu. Przedsiębiorca płacący podatek liniowy byłby w takiej sytuacji obciążony składką w wysokości nieco ponad PLN5tys. rocznie, zamiast ponad PLN14mld obecnie. Koszt tej zmiany dla budżetu to ok. PLN5,2mld.
- Inną propozycją jest jednorazowa amortyzacja inwestycji, czyli zaliczenie całego wydatku na środek trwały do kosztów już w roku zakupu. To z kolei oznaczałoby jednorazowy ubytek dochodów budżetu w kwocie PLN43mld, zamiast obecnej sytuacji, kiedy ten ubytek jest rozłożony na parę lat, kiedy firmy mogą amortyzować środek trwały.
- Kolejną propozycją jest zawieszenie stosowania elektronicznego systemu faktur (KSeF) dla małych i średnich przedsiębiorstw na 2-3 lata.
- Współautor programu gospodarczego PiS prof. Mariusz Andrzejewski sugeruje, że dodatkowe środki mogłyby zostać pozyskane przez ograniczenie szarej strefy (PLN20mld), szybszy wzrost gospodarczy (ok. PLN20mld) oraz z dywidend spółek skarbu państwa (PLN8mld).
- Widzimy parę ryzyk jakie niosłaby realizacja tego programu. Skokowy wzrost wydatków ma niejasne źródła finansowania, co oznacza przekroczenie progu ostrożnościowego przez dług wg definicji krajowej na poziomie 55% PKB. Możliwe, że autorzy programu zakładają rozmontowanie tej reguły fiskalnej (próg długu na 55% PKB), ale to zapewne spowodowałoby kolejną obniżkę ratingu. Inne ryzyko to niewystarczające finansowanie programu, jakie wskazał autor. W ub. tygodniu jeden z polityków PiS powiedział, że potencjalne źródła finansowania to uruchomienie programu SAFE 0%, czyli de facto realizacja zysku na złocie znajdującym się w rezerwach NBP, podatki sektorowe oraz weryfikacja dochodów budżetowych, które są niedoszacowane. To podejście, które znamy z przeszłości, z jednej strony zachęty inwestycyjne dla firm, a z drugiej potencjalne dalsze zaostrzenie restrykcyjności administracji podatkowej, które netto bardzo mocno obniża skłonność firm do inwestowania i jest jednym z powodów spadku inwestycji w PKB do poziomu zaledwie 17%.
TGE: Rosną ceny kontraktów na dostawy gazu w 2027.
- Średnia ważona cena kontraktu na dostawy gazu w 2027 wzrosła we wrześniu o 24,29%m/m – wynika z danych Towarowej Giełdy Energii (TGE).
- Rosnące ceny gazu mogą przełożyć się na wzrost taryf Urzędu Regulacji Energetyki (URE) dla gospodarstw domowych na 2027. Decyzję regulatora poznamy w grudniu.
MF: W sierpniu Polska otrzymała z UE €972mln.
- Do Polski napłynęło w sierpniu €972mln środków z Unii Europejskiej (UE), w tym €709mln z tytułu polityki spójności. W sierpniu polska wpłaciła do budżetu UE €790mln tytułem składek członkowskich. Od początku
MF sprzedało 51-tyg. bony skarbowe za PLN3,0mld.
- Na piątkowym przetargu Ministerstwo Finansów (MF) sprzedało 51-tyg. bony skarbowe za PLN3,6mld (łącznie z aukcją dodatkową), przy popycie PLN4,8mld i rentowności 4,40%.
Komentarz rynkowy
Rynek FX: Dane z amerykańskiego rynku pracy nie zatrzymały aprecjacji US$. Spadek €/US$ przesuwa €/PLN w stronę 4,40.
- Wrześniowe dane z amerykańskiego ryku pracy okazały się gorsze od oczekiwań, inflacja PCE niższa od prognoz, a w ostatnich wypowiedziach przedstawicieli Fed ominowały gołębie tony. Oznacza to, że prawdopodobieństwo podwyżki stóp przez FOMC na październikowym posiedzeniu spadło, a amerykańskie stopy procentowe mogą pójść w górę dopiero w grudniu. Nie powstrzymuje to jednak dalszego umocnienia dolara, który dziś rano otwiera notowania poniżej 1,12/€. Tym samym kurs przełamał minima z maja 2025, co może być sygnałem do dalszego umocnienia amerykańskiej waluty. Powodem umocnienia dolara jest to iż, oczekiwania na podwyżki w Eurolandzie spadają szybciej niż w USA-od ub. tygodnia zmniejszyły się o około 30bp w strefie euro oraz tylko około 15bp w USA. Jeszcze ważniejszym czynnikiem negatywnym dla € jest trwający kryzys fiskalny we Francji-wzrost premii na to ryzyko może sprowadzić €/US$ nawet poniżej 1,11/€.
- Technicznie, wysoka dynamika aprecjacji US$ oznacza jednak , że rośnie ryzyko korekty. W nieco ponad miesiąc dolar zyskał ok. 5 centów względem euro. W tym tygodniu inwestorzy zwrócą uwagę na środową publikację minutes z ostatniego posiedzenia FOMC, próbując ocenić nastroje w Fed w kontekście skłonności do dalszego potencjalnego zacieśnienia polityki pieniężnej amerykańskiego banku centralnego.
- Spadek €/US$ powoduje, że PLN także znalazł się pod presją i z okolic 4,30/€ pod koniec sierpnia, osłabia się w kierunku 4,40/€. Informacja o uruchomieniu kolejnej odsłony programu CPN, co może potencjalnie zredukować ryzyko ewentualnych podwyżek stóp procentowych NBP, zaszkodziła złotemu. Ważnym technicznie i psychologicznie poziomem jest obecnie bariera 4,40/€. Inwestorzy będą śledzili środową decyzję RPP w sprawie stóp procentowych. O ile powszechnie oczekuje się, że stopy procentowe pozostaną bez zmian, to czwartkowa konferencja prasowa prezesa banku centralnego Adama Glapińskiego może przynieść nieco więcej jastrzębich akcentów, po tym jak inflacja wzrosła we wrześniu do 4,0%r/r i jest wyraźnie powyżej przedziału akceptowanych odchyleń od celu NBP. W tym można upatrywać źródeł ewentualnej korekty zwyżkowego trendu €/US$, ale kluczowym czynnikiem pozostaną zmiany €/US$ i wydarzenia geopolityczne.
Rynek FI: Spread 10-latek Francji i Niemiec powyżej 150pb. Na POLGBs stabilizacja na wysokich poziomach.
- Notowania amerykańskich obligacji w piątek wyczekiwały publikacji raportu payrolls, a rozczarowujący odczyt najpierw wywołał spadek rentowności, ale po nim nastąpiło szybkie odreagowanie. Instrumenty rynkowe wyceniają niskie prawdopodobieństwo podwyżki stop Fed w październiku, ale niemal w pełni wyceniają podwyżkę w grudniu. Notowania całej krzywej na koniec dnia ustabilizowały się w pobliżu poziomów otwarcia tj. niespełna 4,80% dla 2-latek oraz 5,26% dla 10-latek. Rentowność 30-letniego długu sięga 5,61%, najwyższego od 2002 poziomu.
- W Niemczech dochodowość obligacji stopniowo zniżkuje, co przypisujemy popytowi na bezpieczne aktywa, w czasie gdy francuski dług traci wobec niemieckiego w skali znanej z kryzysu fiskalnego (2011-12). Notowania niemieckiego długu pozostawały w piątek dosyć stabilne, dziś rano otwierają się blisko piątkowego otwarcia (3,00% dla 2-letnich Schatz i 3,42%% dla Bundów). Podwyższone napięcie polityczne i fiskalne we Francji i rekordowy spread 152pb obligacji francuskich do Bundów będą raczej skłaniać do spadku oczekiwań na dalsze zacieśnienie polityki EBC (instrumenty rynkowe wyceniają 3pb podwyżki w październiku, ale 22pb w grudniu). Przy skromnym kalendarium danych spodziewamy się względnej stabilizacji na bazowych rynkach długu w tym tygodniu.
- Ruchy krajowej krzywej dochodowości podążają ostatnio za krzywą niemiecką, zachowują się jak dług kraju rozwiniętego a nie wschodzącego. Piątek przyniósł spadki rentowności, dodatkowym wsparciem była decyzja o wprowadzeniu programu obniżającego detaliczne ceny paliw. Notowania krajowej 2-latki otwierają się dziś na rentownościach 4,75%, a 10-latki blisko 6,25%. Piątkowy przetarg bonów skarbowych był dosyć udany, w październiku planowane są trzy przetargi sprzedaży obligacji, które odzwierciedlą sentyment rynkowy do polskich papierów. Decyzja RPP nie powinna wpłynąć na notowania POLGBs w tym tygodniu, więcej zmienności może pojawić się w czasie konferencji prasowej prezesa NBP.