Dziennik |
Dziennik ING: Wreszcie ożywienie w niemieckim przemyśle. RPP pozostawi dziś stopy NBP bez zmian.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ropa oscyluje wokół US$100 przy stanie podwyższonego napięcia.
- Dziś rano ropa naftowa Brent kosztuje US$101 za baryłkę, podobnie jak wczoraj rano, choć w ciągu dnia cena spadła nawet poniżej US$98. Ceny gazu TTF 1M systematycznie pną się w górę (dziś rano €77 za MWh, powyżej €75 wczoraj rano), powody wyższych cen to niższe niż w ostatnich latach zapełnienie magazynów w UE, szczególnie w Niemczech i konkurencja z Azji o gaz LNG.
- Wczoraj dziennik Wall Street Journal napisał, że przez Cieśninę Ormuz przepływa obecnie około 75% przedwojennego poziomu, lecz dostawy produktów rafinowanych (m.in. olej napędowy i benzyna) są mocno ograniczone (przed wojną produkty te stanowiły ponad 20% ładunku ropy). Wynika to z ograniczenia zdolności rafineryjnych krajów Zatoki Perskiej.
- W świetle zbilżających się wyborów połówkowych do amerykańskiego Kongresu za miesiąc, prezydent Donald Trump pozostaje dobrej myśli. Wczoraj podczas wystąpienia w stanie Maryland przekonywał, że pracuje nad zakończeniem wojny w Ukrainie i jej koniec jest coraz bliżej. Trump poinformował wczoraj, że planuje rozmowę z Putinem i ma ona dotyczyć m.in. śmierci pracownicy instytutu zajmującego się dżumą w obwodzie irkuckim na Syberii. Wcześniej sekretarz stanu Marco Rubio mówił, że informacje przekazane przez Moskwę są dość ograniczone. Zgodnie ze standardami WHO, państwa są zobowiązane do jej powiadomienia w ciągu 24 godzin od zdarzenia, które może stać się zagrożeniem dla zdrowia publicznego o zasięgu międzynarodowym. Wczoraj WHO poinformowała jednak, że po konsultacjach z rosyjskim władzami ryzyko jest niskie dla Rosji i bardzo niskie dla Europy.
Strefa euro: Sprzedaż detaliczna w sierpniu lekko rozczarowująca.
- Choć sprzedaż detaliczna w strefie euro odbiła w sierpniu o 0,1%m/m po spadku o 0,6% miesiąc wcześniej, to był to odczyt poniżej oczekiwań analityków (0,2%). W ujęciu rocznym sprzedaż przyśpieszyła do 0,8%r/r z 0,4% miesiąc wcześniej (po korekcie w dół z 0,6%).
Francja: Zarys budżetu według Marine Le Pen.
- Liderka francuskiej skrajnej prawicy Marine Le Pen i kandydatka w wyborach prezydenckich na wiosnę 2027 przedstawiła program wyborczy, który przewiduje cięcia budżetowe rzędu €140mld do 2032. Mają one sprowadzić francuski deficyt fiskalny z 5,4%PKB obecnie do 3,0% w 2030 i 2,5% w 2032. Wśród proponowanych oszczędności wymieniono m.in. zaostrzenie kontroli imigracji i polityka preferencji narodowej w dostępie do świadczeń społecznych, zmniejszenie składki Francji do budżetu UE oraz zmiany w systemie emerytalnym (bez podania szczegółów, wiadomo, ze opowiada się za niskim wiekiem emerytalnym 60-62 lata). Zapowiedziała także rozmowy z EBC na temat obniżenia kosztów pożyczkowych.
- Mamy wątpliwości, co do wiarygodności tych zapewnień, niektóre elementy programy są wewnętrznie sprzeczne, a sam Front Narodowy wykonał duży zwrot w swoim podejściu do wydatków budżetowych. W kraju trwają także strajki i są wątpliwości, czy uda się wprowadzić tak duże oszczędności bez protestów, które mogą być wykorzystane przez skrajną lewicę.
Niemcy: Produkcja przemysłowa przyspieszyła w sierpniu.
- Po mocno rozczarowujących danych o zamówieniach przemysłowych wczoraj (głęboki spadek dużych zamówień w ujęciu m/m), dzisiejsze dane o produkcji przemysłowej zaskoczyły pozytywnie. Produkcja wzrosła o 2,0%m/m po spadku o 1,2% w lipcu, powyżej oczekiwań +0,5%. W ujęciu rocznym produkcja wzrosła o 2,3%r/r (najmocniej od marca 2023) po -1,8% w lipcu oraz powyżej oczekiwań +0,7%.
- W rozbiciu sektorowym, w ujęciu m/m, najmocniej rosła produkcja dóbr inżynieryjnych (5,3%m/m), metali (2,7%) i żywności (0,5%), ale spadki odnotowano w produkcji samochodów i części (-5,4%), komputerów i elektroniki (-0,7%) oraz w branży chemicznej (-0,5%). Choć niemieckie ożywienie gospodarcze jest w drodze, to wciąż ma ograniczony zakres i skalę.
Dziś protokół z wrześniowego posiedzenia Fed.
- W minutes Fed będziemy głównie poszukiwać o nastawieniu polityki pieniężnej (neutralna czy restrykcyjna) oraz ryzykach inflacyjnych (głosy przedstawicieli FOMC były dosyć rozbieżne).
Wiadomości krajowe
RPP pozostawi dziś stopy procentowe bez zmian.
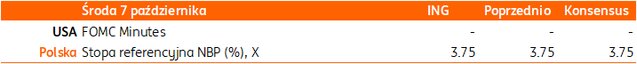
- Dziś poznamy decyzję Rady Polityki Pieniężnej (RPP) w sprawie stóp procentowych. Spodziewamy się, że Rada pozostawi stopy procentowe Narodowego Banku Polskiego (NBP) bez zmian (referencyjna nadal na 3,75%). Z jednej strony, inflacja wzrosła we wrześniu do 4,0%r/r a w najbliższych miesiącach pozostanie w okolicach górnego pasma odchyleń od celu (chociaż bliżej 3,5%r/r), co oznacza, że realna stopa procentowa będzie w krótkim terminie bliska zeru. Z drugiej, struktura inflacji sugeruje, że presja cenowa nadal dotyczy w zasadzie wyłącznie cen paliw, co oznacza, że RPP ma czas na decyzję w sprawie ewentualnego zaostrzenia polityki pieniężnej.
- Pierwszym posiedzeniem, na którym decydenci mogą zacząć rozważać ewentualne podwyżki stóp procentowych będzie listopad, kiedy Rada zapozna się z najnowszą projekcją makroekonomiczną. W naszej ocenie do zacieśnienia polityki pieniężnej może potencjalnie dojść na początku 2027.
- Co prawda kolejna odsłona programu CPN (Ceny Paliwa Niżej) obniża ścieżkę inflacji i sprowadza ją w okolice górnego pasma odchyleń od celu, to jednak sytuacja na Bliskim Wschodzie pozostaje niestabilna (USA wzmacniają siły na Bliskim Wschodzie), co wydłuża okres podwyższonych cen surowców oraz inflacji i wymaga podjęcia przez RPP prewencyjnej podwyżki stóp w 1kw27, w celu zapobieżenia utrwaleniu się inflacji na podwyższonym poziomie. Wciąż ważna w kontekście decyzji RPP będzie struktura inflacji, w tym czy uda się tak długo utrzymać stabilną inflację bazową i uniknąć efektów drugiej rundy.
Wzrost PKB w 2025 zrewidowany w górę do 3,8%.
- GUS zrewidował szacunek wzrostu PKB w 2025 do 3,8% z 3,6% raportowanych wcześniej. Wyższe od wcześniejszych wyliczeń było tempo wzrostu spożycia gospodarstw domowych (4,0% vs. 3,7%), spożycia publicznego (5,7% vs. 5,3%) oraz inwestycji (4,9% vs. 4,4%). Zaktualizowane dane kwartalne poznamy 16 października.
MF: Rząd deklaruje wzmacnianie strony dochodowej budżetu w 2027.
- W 2027 rząd będzie kontynuował wzmacnianie strony dochodowej sektora general governement, a łączny szacowany skutek istotnych działań dochodowych (DRM) na dochody jest szacowany na ok. 1% PKB – wynika z dokumentu „Informacja o działaniach podjętych przez Polskę w celu realizacji zalecenia Rady w ramach procedury nadmiernego deficytu”. Wśród wspomnianych działań dokument wymienia m.in. planowane reformy podatków dochodowych, zwiększenie opodatkowania napojów alkoholowych i wyrobów tytoniowych oraz wprowadzenie podatku cyfrowego.
- Po stronie wydatkowej resort finansów deklaruje przekroczenie w latach 2025-27 rekomendowanego przez Radę Europejską dynamiki wydatków netto w ujęciu rocznym, jak i skumulowanym. Skumulowane odchylenie od ścieżki wydatków wyniesie w przyszłym roku 1,1% PKB i będzie niższe niż odchylenie dopuszczalne w ramach krajowej klauzuli wyjścia (NEC) w wysokości 1,5% PKB.
- Polska jest objęta unijną procedurą nadmiernego deficytu od 2024. Deklarowane przez rząd działania po stronie dochodowej są obarczone wysoką niepewnością, gdyż ich wejście w życie mogą uniemożliwić weta prezydenta. Co więcej, potencjalnym wzrostom dochodów towarzyszą rosnące wydatki lub działania redukujące wpływy podatkowe, takie jak np. program CPN (Ceny Paliw Niżej). W efekcie deficyt pozostaje na wysokim, zbliżonym do 7% PKB poziomie, powodując szybkie narastanie długu publicznego, który zbliża się do progów ostrożnościowych zapisanych w ustawie o finansach publicznych (55% PKB) i konstytucji (60% PKB). Polska nie czyni postępów w redukcji deficytu poniżej 3% PKB.
BŚ prognozuje wzrost PKB w Polsce na 3,6% w 2026 i 2,9% w 2027.
- W najnowszym raporcie Bank Światowy (BŚ) prognozuje wzrost PKB w Polsce w tym roku na 3,6%, a 2027 spodziewa się jego spowolnienia do 2,9%. Do spowolnienia w latach 2027-28 ma się w ocenie ekonomistów BŚ przyczynić zakończenie wypłacania środków z KPE oraz wolniejszy wzrost płac realnych, który ograniczy tempo wzrostu konsumpcji.
- Nasza prognoza wzrostu gospodarczego na 2026 jest nieco ostrożniejsza (3,4%) z uwagi na ryzyka związane z obecnym kryzysem energetycznym, chociaż dotychczas polska gospodarka radzi sobie bardzo dobrze w tych warunkach. W 2027 spodziewamy się wzrostu PKB w okolicach 3%.
Samar: Wzrost rejestracji ciężarówek, niższy import używanych aut osobowych.
- We wrześniu liczba rejestracji nowych samochodów ciężarowych wzrosła o 12,4%r/r, do 3092 sztuk – poinformował instytut Samar. Od początku roku wzrost rejestracji aut ciężarowych wynosi 20,6%r/r.
- Import używanych aut spadł we wrześniu o 4,4%r/r do 77,8tys. sztuk. Od początku rokuj sprowadzono 680tys. aut (spadek ok. 6.3%r/r).
- Spadek zainteresowania importem używanych aut zbiega się w czasie ze wzrostem udziału sprzedaży pojazdów z Chin, które dzięki atrakcyjnym cenom są konkurencją dla używanych pojazdów z importu.
Eurostat: Region warszawski z największym wskaźnikiem zatrudnienia w UE.
- W regionie warszawskim wskaźnik zatrudnienia osób w wieku 20-64 lata wyniósł w ubiegłym roku 86,9% i był najwyższy wśród regionów Unii Europejskiej (UE) – poinformował Eurostat. Na kolejnych miejscach znalazła się Praga (86,0%) oraz Wyspy Alandzkie (85,5%).
Komentarz rynkowy
Rynek FX: Dolar przestał się umacniać, ale ryzyka wciąż w kierunku niższego €/US$. Minutes Fed nie powinny wzbudzać rynkowej zmienności.
- Kurs €/US$ utrzymuje się powyżej poziomu 1,1220, a jakiekolwiek próby jego złamania okazują się nietrwałe. Relatywną stabilizację zapewnia brak nowych informacji mogących wywierać presję na dolara czy euro. Rynkowo zdyskontowane są bowiem bieżące przetasowania w perspektywach polityki pieniężnej Fed i Europejskiego Banku Centralnego, jak również niestabilna sytuacja na Bliskim Wschodzie, czy wzrost ryzyka politycznego w Europie (Francja, Hiszpania). Nie bez znaczenia dla uspokojenia notowań €/US$ jest również fakt, iż kalendarium danych tego tygodnia jest relatywnie ubogie. Wydarzeniem dnia będzie publikacja protokołu z wrześniowego posiedzenia Fed. Nie uważamy jednak, by w świetle ostatnich licznych komentarzy przedstawicieli FOMC, publikacja miała wiele wnieść do bieżącej, rynkowej oceny perspektyw monetarnych w USA. Z tego powodu uważamy, iż środa przyniesie kolejny dzień konsolidacji notowań €/US$ w wąskim przedziale 1,1220 – 1,1281. Mimo to, naszym zdaniem większe ryzyko towarzyszy próbie dalszego umocnienia dolara niż wzrostowego ruchu €/US$ z uwagi na niestabilność polityczną czołowych europejskich gospodarek i wciąż niewielką premię na ryzyko fiskalne zawarte w notowaniach wspólnej waluty.
- Mimo stabilizacji kursu €/US$, złoty wykorzystał wczorajsze niezłe nastroje – widoczne m.in. na rynkach akcji - do umocnienia. W rezultacie notowania €/PLN obniżyły się o nawet dwa grosze zawracając z poziomu 4,38. Zachowanie złotego nie odbiegało od tendencji wśród pozostałych walut tej części Europy, gdzie solidarnie z polską walutą na wartości zyskiwała także czeska korona i węgierski forint. Dzisiejsza sesja to przede wszystkim wyczekiwanie na decyzję Rady Polityki Pieniężnej i jutrzejszą konferencję prezesa Narodowego Banku Polskiego, która powinna rzucić więcej światła na perspektywy monetarne. Uważamy, iż retoryka Adam Glapińskiego będzie bardziej łagodna od rynkowych oczekiwań (wyceny 100pb podwyżki stóp NBP w ciągu 12 miesięcy), choć prawdopodobnie nie na tyle, by móc je istotnie odmienić. W szczególności, iż w ostatnich dniach oczekiwania odnośnie do skali podwyżek stóp procentowych w Polsce wyraźnie się obniżyły.
Rynek FI: Próba konsolidacji obligacji amerykańskich. W strefie euro (chwilową) ulgę przynoszą doniesienia o francuskim budżecie. Dla POLGBs najistotniejsza dziś decyzja RPP.
- Dochodowość amerykańskiego długu nieznacznie zniżkowała we wtorek, choć w nieco szerszej perspektywie Treasuries próbują – na wieloletnich maksimach - utworzyć trend boczny. Wczoraj rentowność 10-latki obniżyła się o 3pb do 5,27%. Niezmiennie wyzwaniem dla obligacji USA pozostają 1) kwestie fiskalne (szybko przyrastający dług), 2) konieczność konkurowania na przetargach sprzedaży Treasuries z emisjami firm technologicznych (hyperscalers), czy 3) podwyższona inflacja. Na rynku obligacji strefy euro sytuację zdominowała sytuacja francuskiego długu (pokłosie polityczno-fiskalnych obaw). Wczoraj, swój plan budżetowy przedstawił Front Narodowy, który w ostatnim czasie zmienił swoje wieloletnie podejście od ekspansji fiskalnej do podejścia preferującego oszczędności budżetowe, w skali 140 mld €, ale jednak budzące duże wątpliwości o możliwość realizacji. Rynki finansowe, na razie przyjmują to dobrze, obawiamy się że to nietrwała reakcja. Od początku października rentowność francuskiej 10-latki obniżyła się o ok. 18pb do 4,75%. Kwestia perspektyw stóp procentowych Europejskiego Banku Centralnego pozostaje istotna, choć ostatnie dni przyniosły mieszane wypowiedzi przedstawicieli banku (Lane, Nagel, Rehn) nt. konieczności dalszych podwyżek stóp procentowych.
- Po jednodniowej przerwie rentowność polskiej 10-latki powróciła do spadków. Poziom 6,23% wydaje się być krótkoterminowym kresem możliwości spadku dochodowości POLGBs w obecnych uwarunkowaniach. Uważamy, iż zejście na niższe poziomy wymagać będzie 1) przeceny ropy naftowej, 2) stanowczych komentarzy prezesa NBP nt. stabilizacji stóp procentowych, czy 3) uspokojenia sytuacji na amerykańskim rynku długu. Dziś wydarzeniem dnia będzie decyzja Rady Polityki Pieniężnej. Podobnie jak rynek spodziewamy się stabilizacji stóp procentowych, a uwaga inwestorów przeniesie się na jutrzejszą konferencję prezesa NBP.