Dziennik |
Dziennik ING: Porozumienie Trumpa z Putinem ws. eksportu diesla zwiększa napięcie w Europie. Tydzień z danymi inflacyjnymi.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Ataki na Bliskim Wschodzie, niepełny rozejm energetyczny między Rosją a Ukrainą po porozumieniu Trumpa z Putinem. Inflacja CPI z USA kluczową publikacją gospodarczą.
- Na poziomie geopolitycznym, wydarzenia na Bliskim Wschodzie oraz rzekomy rozejm energetyczny między Rosją i Ukrainą będą absorbować uwagę inwestorów w tym tygodniu. Z danych gospodarczych najważniejszy będzie odczyt inflacji CPI z USA za wrzesień oraz finalne dane o inflacji konsumenckiej w Europie. Uwagę przyciągną także komentarze decydentów z głównych banków centralnych na forum jesiennych spotkań Międzynarodowego Funduszu Walutowego i Banku Światowego.
- Notowania surowców energetycznych otwierają się w tym tygodniu na podwyższonych poziomach US$104 za baryłkę ropy Brent oraz ponad €82 za MWh gazu ziemnego TTF 1M, odpowiednio o US$2 i €4 wyżej niż na otwarciu w piątek. W sobotę doszło do ataku rakietowego na lotnisko w stolicy Arabii Saudyjskiej – Rijadzie, za którym mogą stać proirańscy rebelianci Huti. Według Reutersa w ataku zginęło 12 osób, a ponad 300 zostało rannych.
- Informacje o piątkowym porozumieniu prezydenta USA Donalda Trumpa z Putinem ws. rosyjskiego eksportu oleju napędowego mają ograniczony wpływ na notowania surowców energetycznych, gdyż ich skala jest stosunkowo mała (łącznie 4,8mln ton przez w najbliższych kilku miesiącach, w tym 0,3mln ton w październiku i 0,5mln ton w listopadzie). Chociażby eksport ropy przez Cieśninę Ormuz przed wojną z Iranem wynosił około 20mln baryłek ropy dziennie, a zużycie oleju napędowego w amerykańskim transporcie sięga prawie 3mln baryłek dziennie. Ale Trump zakłada, że porozumienie z Putinem przyczyni się do szybkiego obniżenia cen paliw w USA i na świecie. Oznacza to jednak zawieszenie sankcji na rosyjskie paliwo do kwietnia 2027, co skrytykował Zełenski i m.in. szefowa unijnej dyplomacji Kaja Kallas czy przedstawiciele Demokratów w Kongresie.
- Prezydent Trump zarzucił prezydentowi Ukrainy Zełenskiemu, że ten mógł wiele razy zakończyć wojnę i czas, aby Ukraina wybrała nowego prezydenta. Trump ogłosił rozejm energetyczny między Rosją a Ukrainą, ale odnosił się do wzajemnych ataków na rafinerie. Tymczasem Rosja intensywnie atakuje niemal wszystkie obiekty energetyczne w Ukrainie. Po ogłoszeniu porozumienia Trumpa z Putinem w piątek, USA opuściła przebywająca w Miami na Florydzie delegacja ukraińska. Portal Axios napisał wczoraj, że układ Trumpa z Putinem wynikał z zignorowania przez Ukraińców próśb USA o zaprzestanie ataków na rafinerie, które m.in. podbijały ceny oleju napędowego.
- Wczoraj Trump ogłosił, że Rosja i Ukraina zgodziły się na natychmiastowe energetyczne zawieszenie broni. Zełenski oczekuje szczegółów od strony amerykańskiej i oświadczył, że Ukraina zaakceptuje takie porozumienie, jeśli faktycznie do niego doszło. Wcześniej Kijów zgłaszał gotowość do wstrzymania ataków, jeśli Rosja zaprzestanie uderzeń na infrastrukturę energetyczną. Według Axiosa oświadczenie prezydent Trumpa dotyczyło tylko ataków na rafinerie. Wczoraj Financial Times napisał, że USA zagroziły, że mogą wstrzymać sprzedaż broni Ukrainie za pośrednictwem NATO, jeśli Ukraina będzie atakować rosyjskie rafinerie.
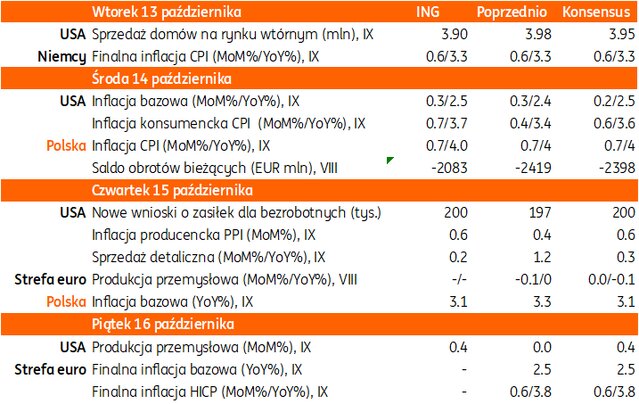
- Z danych gospodarczych w tym tygodniu kluczowy będzie środowy odczyt inflacji CPI w USA za wrzesień, konsensus spodziewa się 0,6%m/m dla indeksu zasadniczego i 0,2% dla indeksu bazowego, nasze prognozy są nieco wyższe (odpowiednio 0,7% i 0,3%). Inflacja powyżej konsensusu może nieco wzmocnić oczekiwania na podwyżkę stóp Fed, która jest obecnie wyceniana w grudniu, podczas gdy podwyżka w październiku jest wyceniana z 20% prawdopodobieństwem.
USA: Spadek zaufania konsumentów w październiku.
- Wstępny odczyt indeksu Uniwersytetu Michigan spadł w październiku do 46,3 z 48,1 we wrześniu, poniżej konsensusu 47,6. Oczekiwana inflacja w perspektywie roku przyśpieszyła do 4,7% w październiku z 4,6% we wrześniu, a oczekiwana inflacja w długim okresie wzrosła do 3,5% z 3,4% miesiąc wcześniej.
Wiadomości krajowe
W tym tygodniu sierpniowe dane o bilansie płatniczym i ostateczna inflacja CPI za wrzesień.
- W środę o 9:30 GUS opublikuje ostateczne dane o inflacji CPI we wrześniu. Spodziewamy się potwierdzenia wstępnego szacunku na poziomie 4,0%r/r oraz szczegółów kształtowania się cen konsumenckich wskazujących na spadek inflacji bazowej z wyłączeniem żywności i energii do ok. 3,1-3,2%r/r z 3,3%r/r w sierpniu. Dane powinny potwierdzić, że wzrost cen koncentruje się na paliwach i blisko powiązanych towarach i usługach, bez wyraźnych sygnałów szerszego rozlewania się presji ze strony energii na inne kategorie.
- Krótkoterminowe perspektywy inflacji poprawiły się wraz z uruchomieniem kolejnej odsłony rządowego programu CPN (Ceny Paliw Niżej), ale obniżki akcyzy i VAT na paliwa na chwilę obecną mają obowiązywać tylko do końca tego roku. Spodziewamy się, że w najbliższych miesiącach inflacja będzie się kształtowała w przedziale 3,5-4,0%r/r. Wydłużający się kryzys energetyczny może jednak spowodować wyraźny skok cen regulowanych dla gospodarstw domowych na początku 2027. Spodziewamy się dwóch podwyżek stóp procentowych o 25pb w 1kw27.
- Według naszych prognoz saldo obrotów bieżących odnotowało w sierpniu deficyt w wysokości €2083mln (konsensus: -€2053mln), czyli na nieco niższym poziomie niż w lipcu (-€2419mln) i przed rokiem (-€2593mln). W ujęciu 12-miesięcznym deficyt utrzymał się w okolicach 1% PKB. Prognozujemy, że tempo wzrostu eksportu i importu towarów (w €) obniżyło się do jednocyfrowych poziomów. Szacujemy wzrost eksportu w sierpniu na 9,1%r/r, a importu o 6,5%r/r, wobec odpowiednio 10,3%r/r i 12,5%r/r w lipcu.
RPP: Biorę pod uwagę scenariusz listopadowej podwyżki stóp procentowych – Henryk Wnorowski.
- Jak najbardziej biorę pod uwagę scenariusz listopadowej podwyżki stóp procentowych – powiedział Henryk Wnorowski z Rady Polityki Pieniężnej (RPP). Zwrócił uwagę, że wzrost inflacji do 4%r/r, czyli wyraźnie powyżej górnego pasma odchyleń od celu Narodowego Banku Polskiego (NBP), wyraźnie zmniejszył restrykcyjność polityki pieniężnej. Jednocześnie jednak wzrost inflacji w październiku był wynikiem wzrostów cen energii, a więc czynników, które pozostają poza zasięgiem oddziaływania polityki pieniężnej.
- W ocenie Wnorowskiego listopadowa projekcja pokaże jak szeroko i gdzie mogą się ujawnić inflacyjne efekty drugiej rundy. Odnotował on również, że presja płacowa osłabła, co pozawala patrzeć z pewnym optymizmem, jeśli chodzi o kolejne odczyty inflacji. Jednocześnie jednak, wiele wskazuje, że okres niskich cen żywności się kończy i nie będzie to już czynnik wsparcia dla niższej inflacji.
- Wnorowski nie znajduje uzasadnienia dla wycen rynkowych zakładających wzrost stóp procentowych w Polsce o 100pb.
RPP: Finanse publiczne nie wpływają bardzo mocno na inflację – Ludwik Kotecki.
- RPP bierze pod uwagę sytuację fiskalną, ale finanse publiczne nie wpływają bardzo mocno na inflację – powiedział członek Rady Ludwik Kotecki na konferencji „Koszt nierównowagi fiskalnej. Wpływ finansów publicznych na stabilność sektora bankowego i rozwój gospodarczy Polski”. Zwrócił uwagę, że Polska doświadczyła silnego okresu dezinflacji, przy mimo wszystko wysokim poziomie deficytu.
Komisja sejmowa złożyła wniosek o postawienie prezesa NBP przed TS.
- Sejmowa Komisja Odpowiedzialności Konstytucyjnej przyjęła sprawozdanie w sprawie wstępnego wniosku o pociągnięcie do odpowiedzialności konstytucyjnej przed Trybunałem Stanu (TS) prezesa Narodowego Banku Polskiego (NBP) Adama Glapińskiego. Po 21 dniach od zapoznania się ze sprawozdaniem wszystkich posłów Sejm będzie głosował nad jego przyjęciem.
- Uchwałę o pociągnięciu osoby przed TS podejmuje Sejm większością głosów, w obecności co najmniej połowy (230) ustawowej liczby posłów. Według Polskiej Agencji Prasowej przyjęcie uchwały skutkuje zawieszeniem w czynnościach osoby, której ona dotyczy. Mamy jednak w pamięci wyrok TK pod przewodnictwem Julii Przyłębskiej, który wyłączał prezesa NBP z tej zasady.
- Członek RPP Ludwik Kotecki ocenił, że sytuacja wokół NBP jest bez precedensu, ale ewentualny brak prezesa NBP nie oznacza, że bank centralny przestanie funkcjonować. Poinformował, że w Radzie istnieje system zastępstw i w czasie nieobecności prezesa obradom RPP przewodzi jeden z członków Rady. Na pełniącego rolę przewodniczącego, w przypadku braku prezesa, wyznaczono Ireneusza Dąbrowskiego. Przypomniał, że wiceprezes NBP uczestniczy w obradach RPP wyłącznie z głosem doradczym, bez prawa do głosowania.
- L. Kotecki zwrócił uwagę, że w przyszłości może być problem ze zwoływaniem posiedzeń RPP. Obecnie NBP nie ma I wiceprezesa, a w listopadzie upływa kadencja II wiceprezesa.
- P. Litwiniuk z RPP przypomniał, że na ewentualne rozstrzygnięcie TS w tej sprawie trzeba będzie prawdopodobnie jeszcze długo poczekać.
NBP: Słabnie eksport mebli, ale rośnie eksport komputerów.
- W 2kw26 udział eksportu mebli w eksporcie ogółem po raz pierwszy spadł poniżej 3% - odnotował NBP w raporcie o bilansie płatniczym w 2kw26. Największy spadek (-5,3%r/r) miał miejsce w sprzedaży do Niemiec, które są najważniejszym rynkiem zbytu polskiej branży meblarskiej. Udział rynkowy w europejskim rynku meblarskim wyraźnie zwiększają Chiny. W 2kw26 16,7% importu mebli do Unii Europejskiej (UE) pochodziło z Chin. W ocenie NBP przy utrzymaniu się obecnej tendencji w kolejnych kwartałach Chiny staną się najważniejszym dostawcą mebli do UE.
- Eksport sprzętu komputerowego z Polski w 2kw26 wzrósł o 95,5%r/r (PLN7,3mld) i było to związane z systemami dla sztucznej inteligencji. Eksport sprzętu komputerowego stał się drugą najważniejszą kategorią eksportu, po częściach samochodowych.
MRiRW: Umowa UE-Mercosur nie zwiększyła importu wrażliwych produktów rolnych do Polski.
- Przez pierwsze cztery miesiące obowiązywania handlowej części umowy między Unią Europejską (UE), a Mercosur nie nastąpił wzrostu importu do Polski produktów uznawanych za najbardziej wrażliwe dla krajowego rolnictwa – wynika z analiz Ministerstwa Rolnictwa i Rozwoju Wsi (MRiRW). W strukturze importu z tego kierunku w dalszym ciągu stanowią makuchy sojowe, które służą do wytwarzania pasz.
MF: We wrześniu sprzedano obligacje detaliczne za ok. PLN7,9mld.
- Sprzedaż obligacji detalicznych we wrześniu wyniosła PLN7,9mld, wobec PLN8,2mld miesiąc wcześniej – poinformowało Ministerstwo Finansów.
Komentarz rynkowy
Rynek FX: Eskalacja walk na Bliskim Wschodzie utrzymuje kurs €/US$ na 1,5-rocznym minimum. Złoty słabnie, choć wciąż pozostaje w przedziale 4,36-4,40.
- Nowy tydzień przynosi powrót awersji do ryzyka i premiowanie dolara w ślad za eskalacją konfliktu na Bliskim Wschodzie, po tym jak Huti zaatakowali lotnisko w arabskim Rijadzie. W efekcie kurs €/US$ utrzymuje się wokół poziomu 1,12 tj. 18-miesięcznego minimum. Na rynku ropy naftowej panuje jednak względny spokój, gdyż obawy o wydarzenia na Bliskim Wschodzie – do pewnego stopnia – neutralizują coraz wyższe szacunki dotyczące podaży ropy (niektóre źródła mówią o dostawach wyższych niż przed wojną). Rozpoczynający się tydzień na gruncie makroekonomicznym to przede wszystkim odczyty inflacji CPI z USA za wrzesień, finalny odczyt HICP ze strefy euro oraz prognozy Międzynarodowego Funduszu Walutowego. Rynek wciąż będzie śledził ponadto liczne wypowiedzi przedstawicieli Fed i EBC oraz rozwój sytuacji we Francji. Scenariuszem bazowym pozostaje rozbudowa trendu bocznego kursu €/US$ wokół poziomu 1,12.
- Złoty rozpoczyna tydzień od osłabienia, które nawiązuje do wzrostu obaw o sytuację na Bliskim Wschodzie, ale i powrotu kursu €/US$ na niższe poziomy. Nie bez znaczenia jest również kontrowersyjne porozumienie USA-Rosja w sprawie dostaw rosyjskiego diesla do USA, które efektem ubocznym są groźby USA w kierunku Ukrainy.
- Mimo presji notowania €/PLN pozostają w obowiązującym w ostatnich tygodniach przedziale 4,36 – 4,40 choć obecnie kierują się w stronę górnego ograniczenia. W najbliższych dniach poznamy interesujące dane z krajowej gospodarki. Będą to: 1) szczegóły inflacji za październik, 2) inflacja bazowa, 3) kwartalna rewizja rachunków PKB w latach 2025-2026. Rynek złotego wciąż pozostaje pod wpływem ubiegłotygodniowej konferencji prasowej prezesa Narodowego Banku Polskiego, która przyniosła zaostrzenie narracji, choć prawdopodobnie nie na tyle, by stopy procentowe miały być podwyższone w listopadzie. Takiego scenariusza nie wyklucza jednak Henryk Wnorowski z Rady Polityki Pieniężnej, dla którego najbliższa projekcja makroekonomiczna będzie istotna przy podejmowaniu decyzji w przyszłym miesiącu.
Rynek FI: Dane inflacyjne z USA istotne dla rynku Treasuries. W Europie oczy inwestorów wciąż zwrócone na Francję. W Polsce sporo publikacji danych makro. Rynek śledzi wypowiedzi członków RPP.
- Koniec tygodnia na amerykańskim rynku długu przyniósł nieśmiałą próbę powrotu na wyższe poziomy, po tym jak w poprzednich dniach spadek dochodowości Treasuries powodowały 1) wypowiedzi o trwających rozmowach z Iranem, 2) komentarze Wallera z Fed o potrzebie elastyczności w zacieśnianiu monetarnym, 3) dyskusja rynkowa wskazująca, że obecne poziomy rentowności dobrze wyceniają ryzyka budżetowe i inflacyjne w USA. Najważniejszym momentem dla Treasuries będzie publikacja inflacji CPI za wrzesień (środa). Oczekiwane przyspieszenie wskaźnika oraz inflacji bazowej może wspierać powrót dochodowości Treasuries na wyższe poziomy. Weryfikatorem trendu pozostaną liczne wystąpienia przedstawicieli Fed. Na rynku niemieckiego długu panuje względny spokój. Dochodowość 10-letniego Bunda koncentruje się wokół 3,45% wyczekując nowych impulsów. W centrum uwagi długu państw strefy euro pozostaje sytuacja we Francji, gdzie w tym tygodniu odbędzie się debata budżetowa. Przypomnijmy, iż spread 10-latki francuskiej do niemieckiej utrzymuje się na poziomie 140pb tj. 14-letnim maksimum.
- Uspokojenie notowań Bunda utrzymuje w ryzach długi koniec polskiej krzywej. Dochodowość krajowej 10-latki oscyluje wokół poziomu 6,31% poruszając się w rytm wspomnianego długu Niemiec, ale i notowań ropy naftowej, czy perspektyw polityki pieniężnej NBP. Ubiegłotygodniowe komentarze prezesa Glapińskiego były neutralne dla rynkowych oczekiwań zakładających wzrost stóp procentowych o 100pb w perspektywie roku. Z jednej strony prezes NBP zjastrzębił narrację, z drugiej nie uważa, by do ewentualnych podwyżek stóp procentowych miało dojść w listopadzie. W tym tygodniu rynek śledzić będzie dane inflacyjne (szczegóły CPI i publikacja inflacji bazowej) oraz możliwe komentarze pozostałych przedstawicieli Rady Polityki Pieniężnej. Pierwszy w tym tygodniu głos z RPP (Wnorowski) nie przekreśla możliwości zacieśniania monetarnego za miesiąc wraz z publikacją projekcji makroekonomicznej.