Dziennik |
Dziennik ING: MFW widzi ryzyko trwałego szoku energetycznego. Dziś dane o inflacji wrześniowej CPI w USA i w Polsce.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Obawy o podaż ropy podbijają jej cenę.
- Dziś rano ropa naftowa Brent kosztuje około US$106 za baryłkę, nieco wyżej niż wczoraj rano, a gaz ziemny TTF 1M prawie €86 za MWh w porównaniu z €85 wczoraj rano. Ceny surowców energetycznych podbijają obawy o ich podaż w świetle ataków na Bliskim Wschodzie, w szczególności walk koalicji rządu jemeńskiego, przy wsparciu Arabii Saudyjskiej, z proirańskimi rebeliantami Huti. W poniedziałek wieczorem Arabia Saudyjska przechwyciła serię pocisków balistycznych wystrzelonych na Rijad, Huti atakują także miasto Chamis Muszajt. Wczoraj wojska rządu jemeńskiego zaatakowały instalacje naftowe w stolicy kraju Sanie, która Huti okupują od 2014. Póki co USA powstrzymują się od bezpośredniego zaangażowania w walce z bojownikami Huti, a sami Saudyjczycy odmawiają wsparcia wojskowego oferowanego przez premiera Izraela.
- Według danych Bloomberga przeprawy statków przez kluczowe cieśniny nie zmieniają się istotnie – przez Cieśninę Ormuz przeprawiało się ostatnich dniach nie więcej niż 10 statków, przez Bab al-Mandab 30-40.
- Wczoraj prezydent USA Donald Trump zasugerował podczas spotkania z dziennikarzami, że Rosja nie będzie sprzedawać oleju napędowego USA, tylko wypuści go na rynek krajowy. Analitycy firmy Kpler już po ogłoszeniu porozumienia Trump-Putin zgłaszali wątpliwości odnośnie zakupów rosyjskich produktów przez USA z uwagi na wysokie ceny frachtu. Trump poinformował wczoraj, że USA nadal przekazują Ukrainie dane wywiadowcze, stwierdził, że Rosja i Ukraina chcą pokoju, ale nie wiedzą jak go osiągnąć.
- Zakłócenia w żegludze nasilają się także na Morzu Czarnym. Wczoraj premier Bułgarii Rumen Radew poinformował o ataku dronowym na dwa statki w pobliżu wybrzeża Bułgarii. Stwierdził, że nie ma dowodów, aby postawić zarzuty którejkolwiek ze stron, ale w związku z atakami wezwie na rozmowę rosyjską ambasadorkę.
MFW: Nieznaczne zmiany prognoz gospodarczych dla gospodarki światowej.
- Aktualizacja prognoz gospodarczych Międzynarodowego Funduszu Walutowego (MFW) zakłada niewielkie zmiany. Fundusz prognozuje wzrost globalnego PKB o 3,1% (korekta w górę o 0,1pp w porównaniu do lipca) oraz 3,4% w 2027 (bez zmian). W br. podniesiono prognozę dla gospodarek rozwiniętych o 0,4pp do 2,1%, w tym dla strefy euro o 0,2pp do 1,1%, dla USA bez zmian (2,3%). Prognozę wzrostu chińskiego PKB obniżono o 0,1pp do 4,5%.
- Według MFW stabilny wynik zbiorczy kryje w sobie znaczne, wzajemnie równoważące się zmiany w poszczególnych krajach oraz większą koncentrację globalnego wzrostu PKB: obecnie 32 gospodarki odpowiadają za 95 proc. światowego wzrostu PKB. Następuje przesunięcie dynamiki wzrostu między krajami w zależności od ich podatności na szok podażowy wywołany wojną oraz siły popytu napędzanego rozwojem sztucznej inteligencji. Według Funduszu, negatywny szok podażowy wywołany wojną może spowodować wzrost inflacji (prognoza 4,7% w 2026 dla inflacji zasadniczej CPI w porównaniu z 4,1% w 2025).
- MFW napisał, że przedłużający się impas lub dalsza eskalacja na Bliskim Wschodzie lub w Ukrainie może spowodować wzrost cen surowców i ich większą zmienność na dłuższy czas, co nasili presję inflacyjną i podniesie premie terminowe. Jeśli napięcia będą się utrzymywać, oczekiwania mogą przesunąć się w kierunku bardziej trwałego szoku, podnosząc ceny nie tylko w przypadku dostaw krótkoterminowych. Jednocześnie zapasy gazu ziemnego w niektórych częściach Europy pozostają poniżej norm sezonowych, co sprawia, że warunki na rynku gazu są podatne na niekorzystne warunki pogodowe przed zimowym sezonem grzewczym. MFW ocenia, że korekta wyceny aktywów finansowych może wystawić na próbę odporność firm, co odbiłoby się na konsumpcji gospodarstw domowych.
USA: Stabilna sprzedaż domów na rynku wtórnym, nieznaczne pogorszenie nastrojów w small biznesie we wrześniu. Dziś wrześniowa inflacja CPI
- Wczorajsze dane z USA nie wskazują na istotne zmiany na rynku nieruchomości i w koniunkturze gospodarczej. Sprzedaż domów na rynku wtórnym we wrześniu sięgnęła 3,99mln w ujęciu rocznym (poprzednio 3,93mln, konsensus 3,95mln).
- We wrześniu pogorszyły się nastroje małych firm. Indeks NFIB spadł do 97,9 z 98,7 w sierpniu, poniżej konsensusu 98,2.
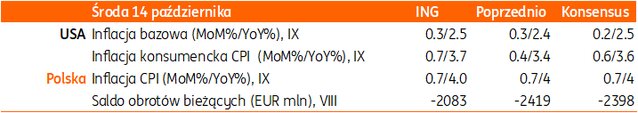
- Dziś poznamy najważniejszy odczyt danych gospodarczych w tym tygodniu – inflację CPI w USA za wrzesień. Nasze prognozy zakładają jej przyspieszenie zarówno w przypadku inflacji zasadniczej jak i bazowej, w nieznacznie większej skali niż konsensus.
Wiadomości krajowe
Dziś szczegóły wrześniowej inflacji CPI i bilans płatniczy za sierpień.
- Dziś o 9:30 GUS opublikuje ostateczne dane o inflacji CPI we wrześniu. Spodziewamy się potwierdzenia wstępnego szacunku na poziomie 4,0%r/r oraz szczegółów kształtowania się cen konsumenckich wskazujących na spadek inflacji bazowej z wyłączeniem żywności i energii do ok. 3,1-3,2%r/r z 3,3%r/r w sierpniu. Dane powinny potwierdzić, że wzrost cen koncentruje się na paliwach i blisko powiązanych towarach i usługach, bez wyraźnych sygnałów szerszego rozlewania się presji ze strony energii na inne kategorie.
- Krótkoterminowe perspektywy inflacji poprawiły się wraz z uruchomieniem kolejnej odsłony rządowego programu CPN (Ceny Paliw Niżej), ale obniżki akcyzy i VAT na paliwa na chwilę obecną mają obowiązywać przynajmniej do końca tego roku, naszym zdaniem do lutego. Spodziewamy się, że w najbliższych miesiącach inflacja będzie się kształtowała w przedziale 3,5-4,0%r/r. Wydłużający się kryzys energetyczny może jednak spowodować wyraźny skok cen regulowanych dla gospodarstw domowych na początku 2027. Dlatego też spodziewamy się dwóch podwyżek stóp procentowych o 25pb w 1kw27.
- Dziś o 14:00 Narodowy Bank Polski (NBP) opublikuje dane o bilansie płatniczym w sierpniu. Według naszych prognoz saldo obrotów bieżących odnotowało w sierpniu deficyt w wysokości €2083mln (konsensus: -€2398mln), czyli na nieco niższym poziomie niż w lipcu (-€2419mln) i przed rokiem (-€2593mln). W ujęciu 12-miesięcznym deficyt utrzymał się w okolicach 1% PKB. Prognozujemy, że tempo wzrostu eksportu i importu towarów (w €) obniżyło się do jednocyfrowych poziomów. Szacujemy wzrost eksportu w sierpniu na 9,1%r/r, a importu o 6,5%r/r, wobec odpowiednio 10,3%r/r i 12,5%r/r w lipcu.
W 2025 Polska poprawiła się we wszystkich wskaźnikach WGI BŚ.
- Z publikacji wskaźników Worldwide Governance Indicators (WGI) Banku Światowego (BŚ) wynika, że w 2025 Polska odnotowała poprawę we wszystkich z opracowywanych wskaźników. Największe wzrosty odnotowano w jakości regulacji i skuteczności rządzenia.
- Wskaźniki WGI są uwzględniane przez agencje Moody’s i Fitch przy opracowywaniu ratingów. W przypadku Fitch odpowiadają one za ponad 20% wagi całej oceny ratingowej.
MF: Planowana podwyżka stawki CIT do 22% obejmie ok. 0,6% podatników.
- Rząd proponuje podwyższenie stawki CIT dla największych przedsiębiorstw z 19% do 22%. Podwyżka dotknie ok. 4,6tys. podatników oraz 87 podatkowych grup kapitałowych, czyli ok. 0,6% podatników CIT.
BIEC: WPI za październik sugeruje narastanie presji inflacyjnej w gospodarce.
- Wskaźnik Przyszłej Inflacji (WPI) wzrósł w październiku o 1,4pkt. względem września, co sugeruje narastanie presji inflacyjnej w Polsce. Wskaźnik WPI z kilkumiesięcznym wyprzedzeniem prognozuje kierunek zmian CPI i w październiku wzrósł trzeci miesiąc z rzędu. Największy wpływ na wzrost wskaźnika miał wzrost indeksu cen surowców publikowanego przez Międzynarodowy Fundusz Walutowy (MFW), który we wrześniu zwiększył się o 8%m/m i 33%r/r.
MF zaoferuje dziś do sprzedaży 5 serii obligacji za PLN8-12mld.
- Na zaplanowanym na dziś przetargu sprzedaży MF zaoferuje sześć serii obligacji za łącznie PLN8-12mld. W miesięcznym planie podaży wstępny przedział oferty ustalono na PLN7-12mld.
Jutro BGK zorganizuje przetarg zamiany obligacji FPC.
- Bank Gospodarstwa Krajowego (BGK) przeprowadzi jutro przetarg zamiany, na którym zaoferuje do sprzedaży 4 serie obligacji na rzecz Funduszu Przeciwdziałania COVID-19 (FPC), odkupując papiery zapadające w 2027.
Komentarz rynkowy
Rynek FX: Wypowiedzi wiceprezesa Fed nieznacznie osłabiły dolara. Wzrost kursu €/US$ wykorzystały do umocnienia waluty regionu. Kurs €/PLN testuje poziom 4,36.
- O ile poniedziałkowa sesja przyniosła umocnienie dolara, po którym kurs €/US$ obniżył się do 1,1150 tj. 18-miesięcznego minimum, tak wczorajsze notowania przyniosły zanegowanie tego ruchu. Notowania powróciły do poziomu 1,12 i to pomimo aktualności czynników, które na początku tygodnia odpowiadały za aprecjację amerykańskiej waluty (walki Arabia Saudyjska – Huti oraz ataki na tankowce w okolicy Cieśniny Ormuz). Tym co odmieniło losy dolara były wypowiedzi przedstawicieli amerykańskiej Rezerwy Federalnej, a w szczególności wiceprezesa Johna Williamsa. Stwierdził on, iż o ile jeszcze jedna podwyżka stóp procentowych w tym roku byłaby uzasadniona, tak nie widzi potrzeby dostosowania monetarnego w 2027 roku. Tym samym „przypomniał” inwestorom scenariusz z wrześniowego dot-plot Fed, podczas gdy rynkowe oczekiwania zakładają bardziej agresywne podwyżki tj. o 75pb. Nieznaczne schłodzenie tych oczekiwań skutkowało łagodną przeceną dolara. Wciąż trudno ją jednak traktować jako moment odwrócenia trendu, czy chociażby czasowej korekty w notowaniach €/US$ (co konsekwentnie sugerują wskazania techniczne). Problemy fiskalne Francji, siła gospodarki USA (która przechodzi boom inwestycyjny) oraz trwająca wojna hybrydowa Rosji z Europą są czynnikami, które skutecznie ograniczają przestrzeń do zwyżki pary €/US$. Tym bardziej, iż przed nami dane o inflacji CPI, które mogą pokazać utrzymanie presji cenowej w USA.
- Złoty – wraz z pozostałymi walutami regionu Europy Środkowo-Wschodniej – wykorzystał zwyżkę kursu €/US$ do umocnienia. W rezultacie notowania €/PLN obniżyły się do nawet 4,3660 (najniższe zamknięcie października) i dziś rano polska waluta wciąż próbuje mocniejszego rozegrania. Mimo, iż złoty pozostaje pod wpływem nastrojów globalnych, to w najbliższych dniach interesujące będą dane o: 1) szczegółach inflacji za wrzesień i bilans płatniczy za sierpień (dziś), 2) inflacji bazowa (czwartek), 3) kwartalnej rewizja rachunków PKB w latach 2025-2026 (piątek). Przestrzeń do umocnienia złotego nie jest znacząca. Kurs €/PLN porusza się w przedziale 4,36 – 4,40 i naszym zdaniem do trwałego wybicia potrzebny byłby argument wyraźnie poprawiający nastroje rynkowe. W obecnej konstelacji geopolitycznej (Iran, Francja, Ukraina) trudno o taki optymizm.
Rynek FI: Łagodne spadki dochodowości amerykańskiego długu. Dziś w centrum uwagi US Treasuries będą dane inflacyjne z USA. W Europie stabilizacja rentowności.
- Dochodowość amerykańskiego długu z każdą kolejną sesją stopniowo zniżkuje. Licząc od październikowych szczytów, w nieco ponad tydzień rentowność 10-latki USA obniżyła się już o 11pb do 5,10%. Nie oznacza to, iż zniknęły czynniki, które zaprowadziły dochodowość amerykańskiego długu do najwyższych od 2002 roku poziomów (przykład 30-letniej obligacji). Problemy fiskalne i szybko przyrastający dług USA pozostają wyzwaniem, podobnie jak konieczność konkurowania Treasuries na przetargach sprzedaży z długiem korporacyjnym firm technologicznych (hyperscalers). Ostatnie dni to jednak niewielki spadek wiary inwestorów w skalę podwyżek stóp procentowych w USA. Tym bardziej, iż wczoraj ostrożnie o konieczności dalszego zacieśniania monetarnego wypowiadał się wiceprezes Fed (John Williams). Trend boczny konsekwentnie rozbudowują natomiast notowania 10-letniego długu Niemiec. Wyczekiwanie na jakiekolwiek sygnały mogące przybliżyć kolejną decyzję Europejskiego Banku Centralnego sprawiło, że dochodowość Bunda od dwóch tygodni tkwi wokół poziomu 3,47%. Sytuacji nie zmieniają nawet fiskalne kłopoty Francji.
- Niewielka zmienność towarzyszy także notowaniom długiego końca polskiej krzywej dochodowości, co jest oczywistym nawiązaniem do marazmu Bunda. Dochodowość krajowej 10-latki koncentruje się wokół poziomu 6,34%. Rentowność długiego końca pozycjonuje się ponadto pod dzisiejszy przetarg, na którym Ministerstwo Finansów zaoferuje serie NZ0928, OK0129, PS1031, NZ0332 i DS0436. Przypomnijmy, wrześniowe wyniki przetargów zaskoczyły silnym popytem a dzisiejszy przetarg będzie testem nastrojów na starcie czwartego kwartału. Krótki koniec krajowej krzywej pozostanie natomiast wrażliwy na dane makro. Dziś przed nami szczegóły wrześniowej inflacji i dane bilansu płatniczego, a jutro odczyt inflacji bazowej. Nie uważamy jednak, by publikacje mogły w istotny sposób odmienić rynkowe oczekiwania zakładające podwyżki stóp procentowych o ok. 100pb w rok.