Dziennik |
Dziennik ING: Inflacja CPI w USA powyżej oczekiwań, Fed ponownie podniesie stopy procentowe w grudniu. Wypowiedzi członków RPP sugerują, że Rada zachowuje spokój w obliczu wzrostu inflacji.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Przejściowe odreagowanie po serii zwyżek na rynku ropy. Eksport ropy naftowej z Zatoki Perskiej osiągnął we wrześniu ¾ poziomu sprzed wojny, ale produktów naftowych jedynie 40%.
- Po 5-dniowej serii zwyżek na rynku ropy naftowej doszło do odreagowania. Dziś rano ropa Brent kosztuje około US$104 za baryłkę, wczoraj rano była notowana blisko US$106. Natomiast kontrakty TTF 1M na gaz ziemny wyceniane są na €86 za MWh, podczas gdy wczoraj rano były bliżej €87,50. Choć rebelianci Huti przeprowadzili w ostatnich dniach ataki na obiekty saudyjskiego Aramco, to jednak nie potwierdzono, że zakłóciły one produkcję. Huti atakowali także lotnisko w Rijadzie.
- Wczorajszy raport Międzynarodowej Agencji Energetycznej (MAE) potwierdził odbudowę eksportu ropy z Zatoki Perskiej we wrześniu do ponad 75% poziomu sprzed wojny. Odbudowa eksportu produktów naftowych sięgnęła jednak około 40% poziomu sprzed wojny. Wzrost eksportu był możliwy dzięki przeładunkom ropy na morzu (ship-to-ship), polegającym na przepompowywaniu surowca z mniejszych tankowców na większe. Pozwala to ograniczyć liczbę dużych tankowców przepływających przez zagrożony obszar oraz skrócić czas ich przebywania w strefie ryzyka. Niemniej jednak MAE wciąż spodziewa się ograniczeń podażowych do końca br., m.in. z uwagi na nasilenie ataków przez rebeliantów Huti.
- Wczoraj w pobliżu Cieśniny Ormuz potwierdzono zatonięcie drugiego statku handlowego w ciągu doby. Według Reutersa, wzmożone ataki na statki w tej cieśninie ze strony Iranu w ostatnich 10 dniach są reakcją na amerykańską blokadę irańskich portów.
Ukraina: Zełenski zapowiedział wznowienie ataków na rosyjskie rafinerie.
- W wywiadzie dla Financial Times, prezydent Wołodymyr Zełenski powiedział, że Ukraina wznawia ataki na rosyjskie rafinerie, czego nie robiła przez ostatnie trzy dni. Zakaz został zniesiony w związku z problemami w dostępie do danych wywiadowczych z USA i zakłóceniami w działaniu Starlinka podczas zmasowanych ataków z Rosji. Według Zełenskiego w ostatnim tygodniu w atakach rosyjskich zginęło ponad 100 cywilów.
- Grupa amerykańskich kongresmenów (Ukraine Caucus) oświadczyła wczoraj, że nie dopuści do wstrzymania amerykańskiego wsparcia.
USA: Wrześniowa inflacja powyżej konsensusu. Wzrost prawdopodobieństwa podwyżki stóp Fed w październiku.
- Indeks cen konsumpcyjnych CPI wzrósł we wrześniu od 3,7%r/r i 0,6%m/m, powyżej oczekiwań 3,6% i 0,6% oraz po 3,4% i 0,4% we wrześniu. Przyśpieszyła również inflacja bazowa do 2,6%r/r i 0,3%m/m, powyżej oczekiwań 2,5% i 0,2%, po 2,4% i 0,3% we wrześniu.
- Wzrost zasadniczego wskaźnika inflacji CPI w ujęciu miesięcznym podbiły głównie ceny energii (m.in. benzyna zdrożała o 9,1%m/m), ale mocniej wzrosły także ceny w kategoriach bazowych (m.in. koszty utrzymania mieszkania o 0,4%m/m ze średnio 0,2% w ostatnich trzech odczytach, ceny biletów lotniczych o 1,2%m/m m.in. z powodu wyższych kosztów paliwa, ale też zamknięcia Spirit Airlines, ceny używanych samochodów o 0,7%m/m, ceny usług rekreacyjnych o 0,5%m/m). Łagodniejsze zmiany cen obejmowały: żywność, opiekę medyczną, edukację i komunikację.
- Po publikacji wzrosły oczekiwania na podwyżkę stóp Fed w październiku, ale obecnie instrumenty rynkowe wyceniają 8pb podwyżki, natomiast łącznie 29pb podwyżki jest wyceniane na grudzień. Nie spodziewamy się podwyżki w październiku, ale prognozujemy podwyżkę w grudniu.
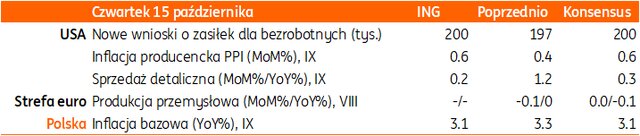
Dziś dane z USA i sierpniowa produkcja przemysłowa ze strefy euro.
Wiadomości krajowe
Ponad połowa rocznego wskaźnika inflacji we wrześniu to droższe paliwa i energia.
- GUS zrewidował szacunek wrześniowej szacunek inflacji CPI na 4,1%r/r z 4,0%r/r, raportowanych wcześniej. Ceny towarów wzrosły o 3,6%r/r, a usług o 5,3%r/r, wobec odpowiednio 2,5%r/r i 5,6%r/r w sierpniu. Inflacja usługowa jest najniższa od pięciu miesięcy. Wzrost cen w dalszym ciągu jest napędzany przede wszystkim przez drożejącą energię. W porównaniu do sierpnia paliwa podrożały o 9,2%m/m, a ceny energii wykorzystywanej w mieszkaniach o 1,0%m/m, głównie wskutek rosnących cen paliw płynnych (+14,7%m/m), paliw stałych (+5,5%m/m), w tym węgla (+7,4%m/m). Wzrost cen energii odpowiadał za ok. 2,5pkt. proc., czyli ok. 60% wrześniowej inflacji w ujęciu rocznym. Ceny żywności nie zmieniły się istotnie (+0,1%m/m), podobnie jak ceny w kategoriach bazowych. Szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się do ok. 3,1%r/r z 3,3%r/r w sierpniu, a spowolnienie w usługach oznacza, że nie ma rozlewania się szoku energetycznego na inne kategorie cenowe. We wrześniu nawet kategorie powiązane z boom’em inwestycyjnym w AI generowały nieco mniejszą presję.
- W 4kw26 inflacja CPI powinna stabilizować się w okolicach górnej granicy dopuszczalnych odchyleń od celu Narodowego Banku Polskiego (NBP) czyli ok. 3,5%r/r, głównie za sprawą ponownego wprowadzenia programu CPN (Ceny Paliwa Niżej), czyli obniżek akcyzy i stawek VAT na paliwa na ostatnie trzy miesiące tego roku. Naszym zdaniem, w przypadku utrzymywania się wysokich cen ropy naftowej program zostanie wydłużony na pierwsze dwa miesiące 2027, pomimo trudnej sytuacji fiskalnej. To pozwoli uniknąć dużego skoku CPI w pierwszych miesiącach 2027 (kiedy zniesienie CPN spowodowałoby wzrost cen paliw), zaś zawieszenie CPN w marcu 2027 pozwoli, aby ten efekt wystąpił w marcu i „zderzył się” z wysoką bazą spowodowaną przez początek wojny w 2026.
- Na chwilę obecną wzrost inflacji jest przede wszystkim efektem zewnętrznego szoku podażowego (wzrost cen energii), natomiast w pozostałych kategoriach ceny pozostają względnie stabilne. Żywność pozostaje relatywnie tania i nie widać wyraźnych sygnałów szerzej zakrojonej presji cenowej, czy efektów drugiej rundy. Wraz z wydłużającym się kryzysem energetycznym perspektywy inflacyjne nieco się pogorszyły. Początek roku prawdopodobnie przyniesie wyraźne podwyżki cen regulowanych (prąd, gaz) dla gospodarstw domowych. Bardzo prawdopodobny jest także wzrost cen żywności z uwagi na rosnące ceny surowców żywnościowych, niską bazę odniesienia i droższe nawozy.
- Oceniamy, że w obecnej sytuacji Rada Polityki Pieniężnej (RPP) nie musi się spieszyć z ewentualnym zaostrzeniem polityki pieniężnej. Listopadowa projekcja inflacyjna może rozpocząć dyskusję o ewentualnej potrzebie podwyżek stóp procentowych. Naszym zdaniem może do nich dojść w 1kw27, bo kolejne miesiące drogiej energii podnoszą ryzyko, iż w jakiejś formie szok energetyczny zacznie rozlewać się na inne ceny, chociaż skala tego zjawiska będzie istotnie mniejsza niż w 2022-23 roku. Dlatego zakładamy, że Rada prewencyjnie podniesie koszt pieniądza o łącznie 50pb (stopa referencyjna w górę do 4,25%).
Wzrost importu energii i pogorszenie salda dochodów pierwotnych pogłębiły deficyt obrotów bieżących w sierpniu. Obroty handlowe napędzały także transakcje związane z inwestycjami w AI.
- Za pogłębieniem deficytu w obrotach bieżących z zagranicą w sierpniu stał większy deficyt towarowy - wynikający ze wzrostu importu surowców energetycznych, zakupów sprzętu komputowego na potrzeby inwestycji w AI oraz prawdopodobnie duże dostawy sprzętu wojskowego z Korei Południowej (czołgi K2) i USA (myśliwce F-35A).
- W sierpniu saldo obrotów bieżących odnotowało deficyt w wysokości €3567mln (ING: -€2083mln; konsensus: -€2398mln), głębszy niż w lipcu (-€1925mln) i przed rokiem (-€2661mln). W ujęciu 12-miesięcznym deficyt wyniósł 1,3% PKB wobec 1,2% PKB po lipcu. Deficyt handlowy pogłębił się sierpniu w tym samym ujęciu do 1,5% PKB z 1,4% PKB miesiąc wcześniej.
- Na deficyt obrotów bieżących bilansu płatniczego w sierpniu złożyły się następujące komponenty:
- Saldo obrotów towarowych w wysokości -€3047mln, po -€1446mln w lipcu. Wyższy deficyt w obrotach towarowych wystąpił przy wysokich obrotach, rosnących wciąż w dwucyfrowym tempie, w dużej mierze w związku z wyższymi cenami w handlu międzynarodowym. Wzrost eksportu wyrażonego w euro przyśpieszył do 13,2%r/r (z 11,1% w lipcu), a importu do 15,4%r/r (z 12,0% miesiąc wcześniej);
- Tradycyjnie dodatnie saldo w handlu usługami €3003mln, po €2761mln w lipcu;
- Ujemne saldo na rachunku dochodów pierwotnych (-€3760mln, po -€2936mln miesiąc wcześniej) i
- Zaskakujące dodatnie saldo w dochodach wtórnych (€257, po -€304mln w lipcu), które wspierały zwiększone wypłaty środków unijnych do finalnych beneficjentów.
- Komentarz analityków NBP wskazuje, że obok wzrostu cen w handlu międzynarodowym, istotny wpływ na obroty handlowe miały zakupy sprzętu komputerowego w inwestycjach w sztuczną inteligencję. Po stronie eksportu największe wzrosty odnotowano w eksporcie sprzętu komputerowego. Silnie rosła także sprzedaż silników lotniczych, produktów naftowych oraz surowego srebra. Największe spadki eksportu miały miejsce w branży motoryzacyjnej i produkcji mebli. Po stronie importu, silny wzrost odnotowano w pozycjach obejmujących sprzęt komputerowy, części komputerowe i elektroniczne układy scalone. Wzrósł również import silników lotniczych. Silnie wzrósł import ropy naftowej (wzrost ceny i wielkości dostaw) oraz trwałych towarów konsumpcyjnych, za co najprawdopodobniej odpowiadali chińscy producenci.
- W ostatnich miesiącach stopniowo realizuje się scenariusz podwyższonych cen surowców energetycznych przez dłuższy okres. Obok blokady Cieśniny Ormuz, która jest jednak według deklaracji władz amerykańskich skutecznie omijana, dodatkowe ryzyka wynikają z wojny domowej w Jemenie i ryzyka dla przepraw przez Cieśninę Bab al-Mandab, a także ze skokowego wzrostu kosztów frachtu ropy naftowej.
- W najnowszym raporcie o perspektywach dla gospodarki światowej, Międzynarodowy Fundusz Walutowy napisał, że przedłużający się impas lub dalsza eskalacja na Bliskim Wschodzie lub w Ukrainie może przesunąć oczekiwania rynkowe w kierunku bardziej trwałego szoku. Ceny dostaw krótkoterminowych są obecnie istotnie wyższe niż w dłuższym terminie. Przykładowo, krótkie kontrakty na dostawy ropy naftowej Brent rzędu US$105 za baryłkę pozostają wciąż wyższe niż US$90 w kontraktach na cały 2027 rok (dla gazu ziemnego kontrakty TTF 1M obecnie ceny sięgają €85 za MWh przy kontraktach forward na 2027 rzędu €65).
- W ostatniej aktualizacji prognoz makroekonomicznych spodziewamy się 1,5% PKB deficytu w obrotach bieżących w br. i jego pogłębienia do 1,9% PKB w 2027, w porównaniu z 1% w 2025. Pomimo spodziewanego pogorszenia w br. poziom nierównowagi zewnętrznej Polski pozostaje niski i nie wpływa istotnie na notowania PLN.
RPP: Nie można wykluczyć podwyżki stóp jeszcze 2026 – Gabriela Masłowska.
- Jeżeli pomimo obniżek cen paliw inflacja nadal będzie powyżej celu lub pojawią się zapowiedzi podwyżek cen energii dla gospodarstw domowych, to jeszcze w 2026, bardziej w grudniu, nie można wykluczyć podwyżki stóp procentowych – uważa Gabriela Masłowska z Rady Polityki Pieniężnej (RPP). Dodała, że Rada jest gotowa na działanie w razie potrzeby.
- W ocenie Masłowskiej na razie inflacja jest pod kontrolą, a projekcja listopadowa dostarczy Radzie kolejnych i aktualnych danych o inflacji w najbliższych miesiącach i kwartałach i będzie podstawą do decyzji o poziomie stóp procentowych. Członkini RPP odnotowała, że nie są widoczne efekty drugiej rundy, a wzrost inflacji PPI w ostatnich miesiącach koncentrował się tylko w niektórych sektorach, głównie związanych z przetwarzaniem ropy naftowej i produkcją koksu.
RPP: Do końca roku spokojne obserwowanie gospodarki bez zmian stóp – Ireneusz Dąbrowski.
- Rada podejmuje decyzje z posiedzenia na posiedzenie, a do końca 2026 powinna zwyciężyć strategia spokojnego obserwowania gospodarki, bez zmian stóp procentowych – powiedział członek RPP Ireneusz Dąbrowski. W ocenie Dąbrowskiego podwyżki stóp mogłyby nastąpić przy bardzo dużym prawdopodobieństwie materializacji szeregu ryzyk związanych z energią czy płacami.
- Członek Rady uważa, że jeśli inflacja wróci do poziomu blisko środka celu inflacyjnego, to w jego ocenie docelowy poziom stopy referencyjnej to 3,50%. Sugerowałoby to, że w przyszłości może być miejsce na jeszcze jedną obniżkę stóp procentowych z obecnego poziomu. W jego ocenie optymalną strategią dla RPP jest obecnie przeczekanie szoków podażowych i obserwowanie potencjalnych efektów drugiej rundy.
RPP: Pomimo osłabienia złoty pozostaje mocny – Przemysław Litwiniuk.
- Nawet po ostatnim osłabieniu złoty pozostaje mocny i nie jest to specjalny punkt uwagi banku centralnego – powiedział członek RPP Przemysław Litwiniuk. W ocenie członka Rady osłabienie PLN wynika głównie z czynników globalnych w tym umocnienia dolara po podniesieniu stóp procentowych przez amerykański bank centralny (Fed). Jego zdaniem w scenariuszu bazowym stopy procentowe pozostaną bez zmian do końca roku. Nie wykluczył jednak możliwości podwyżek, gdyby listopadowa projekcja NBP pokazała inflację powyżej 3,5% w 2poł27.
RF: Oczekiwany wzrost gospodarczy jest zbyt wysoki w kontekście planowanej konsolidacji fiskalnej.
- W ocenie Rady Fiskalnej (RF) założone na lata 2029-30 tempo wzrostu PKB w Strategii zarządzania długiem sektora finansów publicznych wydaje się zbyt wysokie w świetle skali i koncentracji planowanej konsolidacji fiskalnej. Zdaniem ekspertów Rady trudno uznać prognozowaną ścieżkę wzrostu za uzasadnioną bez przedstawienia struktury działań konsolidacyjnych oraz czynników, które miałyby równoważyć ich oddziaływanie na gospodarkę. Niższy wzrost PKB mógłby skutkować wyższa relacją długu do PKB niż zakładane 59,9% PKB w 2029.
- Rada odnotowała ponadto, że nawet przy założeniu znacznego ograniczenia deficytu w latach 2029-30 nie przewiduje się stabilizacji długu sektora general government w horyzoncie prognozy.
Premier: Podwyższone wydatki na bezpieczeństwo potrwają jeszcze 2 lata – Donald Tusk.
- Polska wydaje obecnie na bezpieczeństwo ok. 7% PKB, a sytuacja z podwyższonymi wydatkami na obronę potrwa jeszcze ok. 2 lata – powiedział premier Donald Tusk.
MF: Na wczorajszej aukcji sprzedano POLGBs za PLN13,4mld.
- Na wczorajszej aukcji sprzedaży Ministerstwo Finansów (MF) uplasowało papiery o wartości PLN13,4mld (łącznie z aukcją dodatkową) przy popycie PLN20,2mld. Tradycyjnie największy udział w sprzedaży miał 5-letni benchmark stałokuponowy.
- MF poinformowało, że uwzględniając przewidywane wykonanie deficytu za 2026, tegoroczne potrzeby pożyczkowe zostały w całości sfinansowane.
BGK przeprowadzi dziś przetarg zamiany obligacji FPC.
- Na dzisiejszym przetargu zamiany Bank Gospodarstwa Krajowego (BGK) zaoferuje 4 serie obligacji w zamian za papiery Funduszu Przeciwdziałania COVID-19 (FPC) zapadające w kwietniu przyszłego roku.
Komentarz rynkowy
Rynek FX: Wyższe dane inflacyjne z USA umocniły dolara, ale tylko przejściowo. Aprecjację euro ogranicza sytuacja na Bliskim Wschodzie i we Francji. Złoty próbuje mocniejszego rozegrania.
- Najważniejszym wydarzeniem wczorajszej sesji dla kursu €/US$ był odczyt amerykańskiej inflacji CPI za wrzesień. Silniejsze od konsensusu przyspieszenie rocznej dynamiki cenowej zadecydowało o umocnieniu dolara i nasileniu oczekiwań na podwyżki stóp procentowych Fed. W efekcie kurs €/US$ zniżkował do nawet 1,1112 tj. minimum z połowy maja 2025. Jednak na koniec wczorajszej sesji notowania powróciły do 1,1160 tj. silnego oporu technicznego. Odczytujemy to jako sygnał coraz większych trudności w trwałym wygenerowaniu skutecznego aprecjacyjnego impulsu dla dolara. Wpisuje się to w sygnały analizy technicznej, gdzie trwa dywergencja notowań np. z indeksem relatywnej siły rynku. Dziś inwestorzy ponownie śledzić będą dane z USA. Poznamy wrześniowe dane o inflacji producenckiej PPI oraz sprzedaży detalicznej. Dzisiejsza sesja rozpoczyna się od wzrostów kursu €/US$ w kierunku górnego ograniczenia obowiązującego od ponad tygodnia przedziału (1,1160 – 1,1220). Pozostajemy sceptyczni odnośnie do możliwości wygenerowania proeurowego impulsu w sytuacji, gdy sytuacja na Bliskim Wschodzie pozostaje napięta (w rejonie Cieśniny Ormuz zatonął drugi statek w tym tygodniu), a sytuacja budżetowa we Francji pozostaje nierozstrzygnięta.
- Złoty próbował wczoraj mocniejszego rozegrania, a kurs €/PLN przejściowo obniżył się do nawet 4,3630 tj. tygodniowego minimum. Co ciekawe, aprecjacja polskiej waluty miała miejsce przy drożejącym globalnie dolarze, co stoi w kontrze z obowiązującą dotychczas korelacją (niższy €/US$ = wyższy €/PLN). Zakres wczorajszych zmian złotego nie był jednak duży, a amplituda wahań (nieco ponad grosz) najniższa w tym miesiącu. Pewnym wytłumaczeniem zachowania złotego mogą być krajowe, finalne dane o inflacji CPI za wrzesień. Nieznacznie zaskoczyły one wyższym odczytem niż szacunek flash i nałożyły się z dość jastrzębią wypowiedzią przedstawicielki Rady Polityki Pieniężnej. Gabriela Masłowska nie wykluczyła podwyżki stóp procentowych jeszcze w tym roku. Dziś liczymy, że dane o inflacji bazowej za wrzesień mogą nieco zdejmować z oczekiwań na podwyżki stóp procentowych, gdyż naszym zdaniem pokażą one niewielkie zelżenie presji cenowej. Oznacza to, iż kurs €/PLN nie znajdzie dziś argumentów za kontynuacją zniżki.
Rynek FI: Zawirowania na światowych giełdach wspierają wycenę obligacji na bazowych rynkach długu. Bund testuje miesięczne minimum. Na rynku POLGBs utrzymuje się wysokie zainteresowanie obligacjami na rynku pierwotnym.
- Dochodowość amerykańskiego długu kontynuuje zniżkę. Rentowność 30-letniej obligacji USA jest już o około 15pb niższa niż na początku miesiąca i wynosi 5,52%. Wczoraj obserwowaliśmy jednak wypłaszczenie krzywej, gdyż wspomnianym spadkom rentowności długiego końca towarzyszył wzrost dochodowości 2-latki (choć w drugiej połowie dnia został on wyraźnie ograniczony). Zniżka rentowności była pokłosiem publikacji wyższej od oczekiwań inflacji CPI za wrzesień. Dziś rynek Treasuries pozostanie wrażliwy na kolejne publikacje z USA (jobless claims, sprzedaż detaliczna i inflacja PPI), na podstawie których będzie szacował prawdopodobieństwo kolejnych podwyżek stóp procentowych Fed. Początek czwartkowej sesji to jednak wyraźny spadek dochodowości obligacji na rynkach bazowych, po tym jak azjatycka część sesji zakończyła się solidną przeceną spółek technologicznych. Poranne wydarzenia przełamały marazm, jaki w ostatnich dwóch tygodniach utrzymywał się na niemieckich rynku długu. Dochodowość tamtejszej 10-latki obniżyła się dziś do poziomu 3,40% tj. miesięcznego minimum.
- Na krajowym rynku długu trwa pełzająca korekta. Dochodowość długiego końca krzywej stopniowo rośnie. O ile dzienne zmiany nie są znaczące, tak w perspektywie ostatnich dni ułożyły się w zauważalne wzrosty. Wydarzeniem wczorajszej sesji dla długiego końca krzywej był przetarg sprzedaży obligacji. Ministerstwo Finansów sprzedało pięć serii (NZ0928, OK0129, PS1031, NZ0332 i DS0436) za PLN12,0mld (uzupełnione o PLN1,4mld na przetargu dodatkowym), przy znaczącym popycie na poziomie PLN20,2mld. Wczorajszy przetarg pozwolił w pełni zrealizować tegoroczne potrzeby pożyczkowe. Krótki koniec krajowej krzywej pozostawał natomiast wrażliwy na nieco wyższy finalny odczyt inflacji CPI w Polsce oraz dość jastrzębie wypowiedzi części członków Rady Polityki Pieniężnej. Początek dzisiejszej sesji na rynkach światowych przynosi przekierowanie kapitału z rynków akcji w stronę bardziej bezpiecznych aktywów. Będzie to test postrzegania POLGBs przez inwestorów. Pytaniem otwartym pozostaje czy będziemy podążać w ślad za zniżkującą dochodowością Bunda, czy pozostaniemy pod presją jako ryzykowne aktywo.