Dziennik |
Dziennik ING: Przyśpieszenie inflacji producenta w USA, bez większego przełożenia na krzywą dochodowości. Wyraźny spadek inflacji bazowej w Polsce we wrześniu.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Konsolidacja notowań surowców na podwyższonych poziomach.
- Wczoraj nie pojawiły się nowe wiadomości o atakach na Bliskim Wschodzie, stąd rynki surowców zaczęły się konsolidować na podwyższonych poziomach. Dziś rano ropa Brent kosztuje około US$105 za baryłkę, podobnie jak wczoraj rano. Ceny gazu TTF 1M lekko spadły do około €85 za MWh, podczas gdy wczoraj rano były blisko €87, po wzrostach w ostatnich dniach, cena benchmarku europejskiego przewyższa benchmark azjatycki, Europa ma przewagę w konkurowaniu o dostawy spot na rynku gazu LNG. Dane Bloomberga o przeprawach statków przez krytyczne cieśniny bez zmian: kilka statków dziennie przez Cieśninę Ormuz i 30-40 przez Bab al-Mandab.
- Wczoraj Międzynarodowa Agencja Energetyczna (MAE) poinformowała, że łączne zapasy ropy, które mają zostać uwolnione na rynek przekroczą uzgodnione w marcu 400mln baryłek. Dotychczas uwolniono około 330mln baryłek, ostatnio kraje członkowskie MAE zobowiązały się do uwolnienia dodatkowych 100mln baryłek, w tym 20mln baryłek oleju napędowego tak szybko, jak to możliwe. Agencja Bloomberg podała jednak wczoraj, że USA poinformował wczoraj innych członków MAE, że obecne plany uwolnienia zapasów nie są wystarczające do zatrzymania wzrostu cen i miały rzekomo lobbować na rzecz uwolnienie dodatkowych 100mln baryłek.
USA: Negatywna niespodzianka w inflacji producenckiej PPI, ale pozytywna w sprzedaży detalicznej. Stabilny rynek pracy.
- Po wyższym od konsensusu odczycie inflacji konsumenckiej CPI w środę, wczorajszy odczyt inflacji producenckiej PPI za wrzesień również zaskoczył negatywnie.
- Wzrost cen producenta przyśpieszył do 6,3%r/r z i 1,3%m/m, powyżej oczekiwań 5,4% i 0,6%, oraz po 5,6% i 0,5% miesiąc wcześniej. W ujęciu bazowym (indeks PPI z wyłączeniem żywności i energii) ceny wzrosły odpowiednio o 5,0% i 0,7%m/m, powyżej oczekiwań 4,4% i 0,3%, oraz po 4,8% i 0,2% w sierpniu.
- Miesięczny wzrost indeksu (1,3%m/m) był najwyższy od marca 2022, kiedy wyniósł 1,7% i wynikał ze wzrostu cen energii (wkład 0,55pp przy udziale 5,1% w koszyku PPI) oraz wzrostu cen usług (wkład 0,56pp przy udziale 68,3% w koszyku inflacyjnym). Wzrost w ujęciu r/r był najwyższy od grudnia 2022.
- Odczyt potwierdził utrzymanie podwyższonej presji inflacyjnej w gospodarce amerykańskiej, ale nie zmienił istotnie oczekiwań na reakcję Fed. Instrumenty rynkowe wyceniają 3pb podwyżki stóp procentowych Fed w październiku i 26pb łącznie w grudniu br.
- Wrześniowa sprzedaż detaliczna zaskoczyła pozytywnie i wzrosła o 0,8%m/m (konsensus 0,3%, poprzednio 1,3%). Silnie wzrosła także sprzedaż po wyłączeniu samochodów o 0,9%m/m (konsensus 0,5%, poprzednio 1,4%).
- Dane tygodniowe jobless claims nie przyniosły nowych sygnałów odnośnie do sytuacji na rynku pracy (199tys. nowych wniosków o zasiłek przy oczekiwaniach na 200tys. i 198tys. w poprzednim tygodniu).
Strefa euro: Przemysł słabnie.
- Produkcja przemysłowa w strefie euro spadła w sierpniu o 0,5%, poniżej konsensusu 0% i był to trzeci miesiąc spadkowy z rzędu, dodatkowo dane za lipiec skorygowano w dół do -0,3% z -0,1%. W ujęciu rocznym produkcja spadła o 1,1%r/r po -0,3% w lipcu. Europejski przemysł w coraz większym stopniu odczuwa podwyższone ceny energii, w 1poł26 wydawał się bardziej odporny.
Ukraina: Rosja planuje zmasowane ataki na ukraińskie miasta.
- Według doniesień New York Times, Rosja planuje zmasowane ataki mające na celu odcięcie Kijowa, Charkowa i Odessy od dostaw energii elektrycznej, wody i ogrzewania. Dziennik wskazuje na ukraińskie niedobory pocisków obrony powietrznej Patriot, informowała o tym także telewizja CNN.
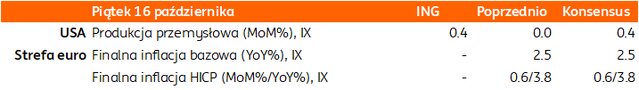
Dziś produkcja przemysłowa z USA i finalny odczyt inflacji CPI ze strefy euro za wrzesień.
Wiadomości krajowe
Dziś aktualizacja kwartalnych rachunków narodowych.
- Dziś o 9:30 GUS opublikuje zaktualizowany szacunek PKB wg kwartałów za 1kw25-2kw26.
Inflacja bazowa spadła we wrześniu do 3,1%r/r.
- We wrześniu inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się do 3,1%r/r z 3,3%r/r w sierpniu – wynika z wyliczeń Narodowego Banku Polskiego (NBP). Pozostałe miary inflacji bazowej wzrosły, z wyłączeniem 15% średniej odciętej, która się nie zmieniła.
- Kształtowanie się miar inflacji bazowej wskazuje, że na chwilę obecną nie jest widoczna szerzej zakrojona presja cenowa, a wzrost inflacji CPI wynika głównie z zewnętrznego szoku podażowego na rynku energii.
Deficyt budżetu państwa po wrześniu wzrósł do ok. PLN171,2mld.
- Po wrześniu deficyt budżetu państwa wyniósł PLN172,2mld z PLN151,1mld po sierpniu – poinformowało Ministerstwo Finansów (MF).
- Po trzech kwartałach tego roku dochody z podatku VAT wyniosły PLN244,1mld i były o PLN3,8mld (1,6%) wyższe w stosunku do wykonania w analogicznym okresie roku ubiegłego. Dochody z akcyzy zwiększyły się o ok. PLN1mld (1,5%r/r) do PLN68,9mld. Wpływy z PIT były ujemne i wyniosły minus PLN7,1mld (ok. PLN0,1mld mniej r/r). Dochody z CIT wyniosły PLN62,7mld i były o PLN14,6mld (30,3%) wyższe w ujęciu rocznym.
MF: Na koniec września na rachunkach walutowych było €8,5mld.
- Stan środków walutowych na rachunkach budżetowych na koniec września wyniósł €8,5mld, wobec €16,06mld na koniec sierpnia – wynika z informacji MF. W ramach obsługi zadłużenia zagranicznego spłacono kapitał w walutach obcych na kwotę €54mln i odsetki na kwotę €154mln.
Na wczorajszym zamiany BGK sprzedał obligacje za PLN1,6mld.
- Na wczorajszym przetargu zamiany Bank Gospodarstwa Krajowego (BGK)sprzedał 4 serie obligacji o wartości PLN1,6mld odkupując za papiery Funduszu Przeciwdziałania COVID-19 (FPC) zapadające w kwietniu przyszłego roku o wartości PLN1,6mld.
Komentarz rynkowy
Rynek FX: Konsolidacja kursu €/US$ trwa. Złoty umocnił się, ale bez osłabienia dolara aprecjacja polskiej waluty nie będzie skuteczna.
- Czwartek był piątą z rzędu sesją, w trakcie której kurs €/US$ koncentrował się w wąskim przedziale wahań tj. 1,1150 – 1,1220. W tym czasie nieskuteczne okazywały się próby wybicia dołem, jak i górą (wczoraj). Z jednej strony wystarczającym wsparciem do aprecjacji dolara okazały się: 1) wyższe od oczekiwań dane o inflacji CPI, 2) eskalacja konfliktu na Bliskim Wschodzie, 3) relatywnie wysokie ceny ropy naftowej, czy 4) nieśmiałe próby osłabienia jena japońskiego. Z kolei siłę euro ograniczają 1) obawy fiskalne towarzyszące pracom nad francuskim budżetem, 2) czy dość wyważone komentarze przedstawicieli Europejskiego Banku Centralnego nt. kolejnych podwyżek stóp procentowych. Efektem jest wspomniana stabilizacja notowań €/US$, którą dziś – bazując na kalendarium piątkowych danych makro – trudno będzie przełamać.
- Złoty umocnił się wczoraj notując najniższe zamknięcie tego miesiąca tj. poziom 4,3620. Tym samym polska waluta, wraz z pozostałymi walutami regionu Europy Środkowo-Wschodniej, wykorzystała niewielką zwyżkę kursu €/US$. W rezultacie, notowania €/PLN rozpoczynają walkę o złamanie poziomu 4,36 którego przełamanie utrzymywałoby prozłotowe nastroje i generowało - na gruncie analizy technicznej - około groszową przestrzeń do spadku. Naszym zdaniem, mimo umiarkowanie pozytywnych nastrojów (wzrosty indeksów giełdowych w USA) o aprecjację złotego podczas dzisiejszej sesji będzie trudno. Tak długo jak kurs €/US$ pozostaje w klinczu poziomów 1,1150 – 1,1220 nie spodziewamy się większych zmian kursu złotego.
Rynek FI: Dochodowość długoterminowych obligacji na bazowych rynkach długu zniżkuje, pomimo wysokich danych inflacyjnych z USA-rynek wycenił już wiele negatywnych scenariuszy dla US Treasuries.
- Już niemal 23pb wynosi spadek dochodowości amerykańskiej 30-latki licząc od październikowych szczytów tj. poziomu 5,66%. Wczorajsza sesja była kolejną, która przyniosła wzrost zainteresowania długiem USA. Spadek rentowności Treasuries wspierała wczoraj przecena technologicznych spółek, ale i wypowiedzi prezesa Fed. Mimo, iż Kevin Warsh tradycyjnie wzbraniał się przed forward guidancem, to prawdopodobieństwo podwyżki stóp procentowych Fed w październiku spadło z ok. 30% do niemal 15%. W czwartek, po dwóch tygodniach tkwienia wokół poziomu 3,45%, wybudziły się notowania Bunda. Z kolei na krótkim końcu krzywej dolarowej, wysoki odczyt PPI i drugi po CPI sygnał inflacyjny, powstrzymały spadek rentowności widoczny w innych segmentach krzywej, co w efekcie spowodowało wypłaszczenie krzywej.
- Obligacje niemieckie nawiązały tym samym do sytuacji na rynku Treasuries. W efekcie poziomem 3,41% rentowność 10-latki Niemiec osiągnęła ponad miesięczne minimum. Nastrój zniżki dochodowości udzielił się ponadto notowaniom francuskiego długu. Rentowność tamtejszych 10-latek spadła o 5pb do 4,79%, nadal jednak pozostaje blisko wieloletnich maksimów.
- Czwartek przyniósł gwałtowny spadek dochodowości długiego końca krajowej krzywej dochodowości. Rentowność 10-latki obniżyła się aż o 10pb (momentami o 14pb) do poziomu 6,29%. Spadki były wynikiem wydarzeń globalnych i przekierowania kapitału na bazowe rynki długu, których zachowanie kopiowały POLGBs. Nie bez znaczenia jest także dobre postrzeganie obligacji przez inwestorów, o czym świadczą wyniki przetargu długu w tym tygodniu (współczynnik popytu do podaży na solidnym poziomie 1,67). Koniec tygodnia przyniesie najprawdopodobniej próbę obrony 10-dniowego minimum dochodowości długiego końca krzywej. Krótkoterminowe obligacje pozostają stabilne w oczekiwaniu na przyszłotygodniowe dane makroekonomiczne z Polski, kolejne wypowiedzi przedstawicieli Rady Polityki Pieniężnej oraz na listopadowe posiedzenie RPP. Nastrój niewielkich zmian 2-latki wspiera ponadto relatywnie niewielka zmienność cen ropy naftowej, która jest obecnie podstawowym kanałem proinflacyjnych obaw.