Dziennik |
Dziennik ING: W tym tygodniu w centrum uwagi koniunktura wg PMI, kondycja sektora AI oraz globalnych rynków akcji. W kraju tydzień z danymi makro za wrzesień.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Bliski Wschód i koniunktura według PMI w październiku.
- Najbliższy tydzień jest dosyć ubogi w publikacje danych makroekonomicznych. Inwestorzy będą uważnie obserwować wydarzenia na Bliskim Wschodzie, a w piątek poznamy dane o koniunkturze w przemyśle i usługach według wstępnych indeksów PMI. W USA, w najbliższym tygodniu rozpocznie się blackout przed posiedzeniem Fed 28 października (wyceny 5pb podwyżki, ale 25pb łącznie do grudnia) oraz poznamy wyniki finansowe wielu spółek technologicznych (m.in. Meta, Tesla i Netflix), które określą kondycję sektora AI oraz globalnych rynków akcji.
- Notowania surowców energetycznych w nowym tygodniu rozpoczynają się od zwyżki cen ropy naftowej i gazu. Dziś rano ropa Brent kosztuje US$108 za baryłkę (w piątek rano niespełna US$106), a gaz ziemny TTF 1M €88 za MWh, podczas gdy w piątek rano trzeba było zapłacić niespełna €86. Napięcie na rynkach mogły zwiększyć doniesienia o uszkodzeniu tankowca przez minę morską w południowej części Cieśniny Ormuz.
- Sekretarz ds. energii USA Chris Wright próbował wczoraj tłumaczyć, że niedawna umowa USA z Rosją ws. oleju napędowego jest formą presji na Rosję, aby stonowała wojnę z Ukrainą, bo Rosja nie ma wystarczających zasobów, żeby go eksportować. W ten sposób prezydent Trump ma dążyć do pokoju.
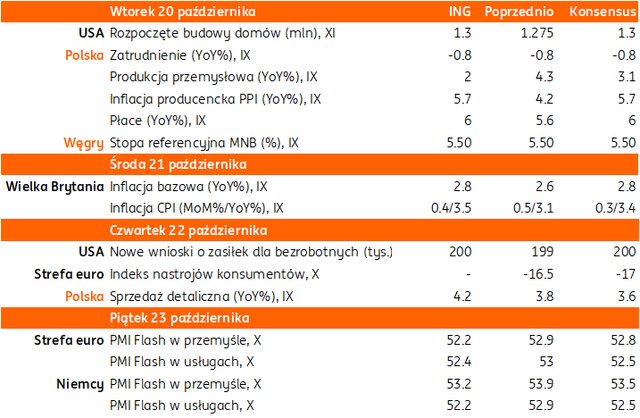
- Wstępne odczyty PMI dla głównych gospodarek poznamy dopiero w piątek, wcześniej z USA istotne będą dane o rozpoczętych budowach domów (we wtorek). Dla strefy euro, spodziewamy się, że o ile w lecie wskaźniki PMI zaskakiwały in plus, to wobec ponownego wzrostu cen energii oraz narastających napięć fiskalnych we Francji, w październiku prawdopodobna jest pewna korekta. Oczekujemy spadku PMI zarówno dla przemysłu, jak i usług.
- W Europie Środkowo-Wschodniej ważnym wydarzeniem będzie decyzja węgierskiego banku centralnego (MBN) ws. stóp procentowych we wtorek, spodziewamy się ich utrzymania na niezmienionym poziomie.
Geopolityka: USA uchyla kolejne sankcje na Rosję.
- Jeszcze w piątek prezydent USA Donald Trump poinformował, powołując się na interes narodowy, o uchyleniu stosowania niektórych sankcji i ceł na Rosję wynikających z tzw. ustawy Grahama, którą podpisał we wrześniu. Chodzi m.in. o kolejne cła, które mogłyby być nałożone na tzw. flotę cieni wykorzystywaną przez Rosję do eksportu produktów energetycznych.
- W piątek Trump zaprzeczył, że wydał decyzję o spowolnieniu działania Starlinka dla ukraińskiego wojska.
- Podczas weekendu doszło do ukraińskiego ataku dronowego na terminal naftowy w Petersburgu oraz centrum danych w obwodzie leningradzkim.
- Według dziennika Wall Street Journal, Putin miał zaproponować Trumpowi i chińskiemu przywódcy Xi spotkanie w listopadzie, aby wynegocjować zakończenie wojny w Ukrainie. Doniesień tych nie skomentował Biały Dom.
- Węgierski premier Peter Magyar ujawnił, że prezydent Zełenski zwrócił się do Polski, Węgier, Słowacji i Rumunii z prośbą o umożliwienie tranzytu ukraińskiego zboża przez ich terytoria. Do takiego tranzytu dochodziło kilka lat temu, gdy Ukraina miała ograniczone możliwości przewozu zboża przez Morze Czarne.
USA: Produkcja przemysłowa powyżej oczekiwań.
- Produkcja przemysłowa w USA zaskoczyła pozytywnie we wrześniu. Wzrosła o 0,7%m/m, przy oczekiwaniach 0,4% oraz po 0,1% w sierpniu. Moce produkcyjne były wykorzystane w 76,9% we wrześniu, powyżej 76,4% miesiąc wcześniej.
- Na pozytywną koniunkturę w amerykańskim przemyśle wskazywały wcześniej wskaźniki „miękkie” takie jak PMI czy ISM oraz dane o rynku pracy (payrolls).
Strefa euro: Inflacja we wrześniu 3,8%r/r, powyżej 3,7% w odczycie flash.
- W finalnym odczycie Eurostat podał, że we wrześniu inflacja HICP przyśpieszyła do 3,8%r/r z 3,2% w sierpniu, powyżej odczytu flash 3,7%. Niemniej jednak odczyt miesięczny m/m 0,6% pozostał bez zmian (miesiąc wcześniej 0,4%). Inflacja bazowa ustabilizowała się na poziomie 2,5%r/r.
- Odczyt nie wpłynął istotnie na oczekiwania odnośnie do decyzji EBC. Instrumenty rynkowe wyceniają obecnie 2pb podwyżki stóp EBC na posiedzeniu 29 października, ale 24pb łącznie na posiedzeniu w połowie grudnia.
Chiny: PKB w 3kw26 lekko powyżej konsensusu, szybszy wzrost sprzedaży detalicznej i produkcji przemysłowej we wrześniu.
- Chińskie biuro statystyczne podało, że wzrost PKB lekko przyśpieszył w 3kw26 do 4,5%r/r z 4,3% w poprzednim kwartale, powyżej oczekiwań 4,4%.
- W odczycie miesięcznym pozytywnie zaskoczyła sprzedaż detaliczna (wzrost o 1,1%r/r po 0,4% w sierpniu, konsensus 0,5%). Natomiast produkcja przemysłowa przyśpieszyła do 5,5%r/r z 5,2% w poprzednim miesiącu. Przemysł (w dużej mierze zorientowany na eksport) pozostał głównym motorem chińskiego wzrostu gospodarczego od strony podażowej.
Wiadomości krajowe
We wtorek wrześniowe dane z przemysłu i budownictwa, a w czwartek z handlu.
- Jutro o 9:30 GUS opublikuje dane o produkcji przemysłowej. Prognozujemy wzrost produkcji we wrześniu o 2,0%r/r (konsensus: 3,1%), po wzroście o 4,3%r/r w sierpniu. Pomimo sygnałów poprawy koniunktury gospodarczej w strefie euro, w tym w Niemczech, poprawa kondycji polskiego przemysłu pozostaje krucha i nierówna. Niektóre działy przemysłu, takie jak m.in. produkcja sprzętu elektrycznego, maszyn i urządzeń, czy pozostałego sprzętu transportowego, radzą sobie dosyć dobrze. Inne, w tym produkcja odzieży i tekstyliów, mebli oraz pojazdów samochodowych, przyczep i naczep, są pod presją rosnącej konkurencji z Azji. Przy braku wsparcia ze strony kalendarza (taka sama liczba dni roboczych jak przed rokiem) oraz przy dosyć wysokiej bazie spodziewamy się niskiego jednocyfrowego wzrostu produkcji sprzedanej w ujęciu rocznym we wrześniu.
- Publikacji danych o produkcji będzie towarzyszyła informacja o cenach w tym sektorze. Szacujemy, że wzrost cen producentów (PPI) przyspieszył we wrześniu do 5,7%r/r (konsensus na tym samym poziomie) z 4,2%r/r miesiąc wcześniej. W strukturze wzrostu cen dominuje kategoria związana z produkcją koksu i produktów rafinacji naftowej. Ceny w górnictwie podbija drożejąca miedź i węgiel. W pozostałych kategoriach nie widać na chwilę obecną sygnałów istotnej presji cenowej, pomimo drożejących kosztów energii w ostatnich miesiącach.
- Również we wtorek poznamy dane z budownictwa. Według naszych prognoz produkcja budowlano-montażowa zwiększyła się w ubiegłym miesiącu o 2,7%r/r (konsensus: 3,4%), po wzroście o 6,7%r/r w sierpniu. Pomimo odbicia inwestycji i realizacji projektów wspieranych przez Krajowy Plan Odbudowy (KPO), aktywność w obszarze wznoszenia budynków i budowli pozostaje przytłumiona, głównie za sprawą słabości budownictwa mieszkaniowego, które w dalszym ciągu boryka się z nadpodażą niesprzedanych lokali. Solidnie wygląda wznoszenie obiektów inżynierii lądowej i wodnej (infrastruktura), a tradycyjnie wysoką niepewnością prognozy obarczony jest obszar związany z robotami specjalistycznymi.
- Wtorek przyniesie także publikację danych z rynku pracy (sektor przedsiębiorstw). Prognozujemy, że przeciętne wynagrodzenie wzrosło we wrześniu o 6,0%r/r (konsensus na tym samym poziomie), w porównaniu do 5,6%r/r w sierpniu. Rynek pracy nie jest ani przesadnie napięty, ani nie wykazuje większych sygnałów osłabienia. Presja płacowa jest niska i towarzyszy temu spadek presji cenowej w usługach, co jest pożądanym zjawiskiem z punktu widzenia stabilności cen i daje nadzieje na spadek inflacji bazowej w średnim terminie.
- Szacujemy, że przeciętne zatrudnienie w przedsiębiorstwach spadło w ubiegłym miesiącu o 0,8%r/r (konsensus na tym samym poziomie), czyli w analogicznym tempie jak w sierpniu. Dane od dłuższego czasu wskazują na spadek zatrudnienia, zwłaszcza w przetwórstwie. Odchodzący na emerytury pracownicy nie są w pełni zastępowani przez wchodzące na rynek pracy osoby, przy czym dane o zatrudnieniu w sektorze przedsiębiorstw nie uwzględniają niektórych form zatrudniania cudzoziemców oraz dotyczą tylko firm zatrudniających 9 osób i więcej, więc nie dają pełnego obrazu trendów w zakresie liczby pracujących i popytu na pracę.
- W czwartek o 9:30 GUS opublikuje dane o handlu detalicznym. Według naszych prognoz sprzedaż detaliczna wzrosła we wrześniu o 4,2%r/r (konsensus: 3,6%) vs. 3,8%r/r w sierpniu. Pomimo drogich paliw na stacjach, konsumpcja prywatna pozostaje względnie odporna. Przyczyniają się do tego m.in. interwencje rządowe na rynku paliw (okresowe obniżki akcyzy i stawek VAT). Popyt na dobra trwałego użytku pozostaje mocny, natomiast widoczna jest słabość w zakupach dóbr pierwszej potrzeby. Czynnikiem stabilizującym konsumpcję pozostaną nabudowane w poprzednich kwartałach oszczędności, które pozwolą na jej wygładzenie, pomimo wzrostu inflacji i wolniejszego tempa wzrostu płac. Wzrost spożycia gospodarstw domowych będzie w 2026 niższy 4,0% odnotowane w 2025.
GUS zrewidował dane kwartalne o PKB. Znów szansa na wzrost o 3,7% w 2026.
- GUS zrewidował kwartalne rachunki narodowe za 1kw25-2kw26. Kwartalne tempo wzrostu PKB w każdym z kwartałów zostało podniesione o 0,2pkt. proc. Biorąc pod uwagę wyższy punkt startowy z 1poł26 szacujemy, że w 2026 wzrost PKB może wynieść 3,7%, czyli tak jak się spodziewaliśmy na początku roku, przed obniżką do 3,4%, do której skłonił nas wybuch konfliktu na Bliskim Wschodzie.
Inflacja HICP wzrosła w Polsce we wrześniu do 4,0%r/r.
- Inflacja konsumencka, mierzona wskaźnikiem zharmonizowanym (HICP), wzrosła we wrześniu w Polsce do 4.0%r/r z 3,5%r/r w sierpniu.
Kolejna próba uzupełnienia zarządu NBP.
- Prezydent Karol Nawrocki ponownie przekaże do kontrasygnaty premiera wnioski o powołanie do zarządu Narodowego Banku Polskiego (NBP) Ludwika Koteckiego, Przemysława Litwiniuka, Marcina Zarzeckiego i Marty Kightley – poinformował szef gabinetu prezydenta Paweł Szefernaker.
- Ten sam zestaw kandydatów został przedstawiony premierowi w lutym i został zwrócony do kancelarii prezydenta bez kontrasygnaty Donalda Tuska.
Komentarz rynkowy
Rynek FX: Zawirowania na Bliskim Wschodzie, Francji i wokół Ukrainy przywracają dolarowi siłę. Na razie przecena spółek AI nie szkodzi dolarowi. Złoty dość spokojnie reaguje jednak na globalne wydarzenia.
- Nowy tydzień rozpoczyna się od umocnienia dolara. Kurs €/US$ zniżkuje do 1,1220 tj. o około pół centa licząc od piątkowego maksimum. Źródłem siły amerykańskiej waluty jest 1) wzrost napięcia na Bliskim Wschodzie, po tym jak kolejny tankowiec został uszkodzony w okolicy Cieśniny Ormuz, ale i nerwowość towarzysząca 2) demonstracjom we Francji i Włoszech, czy 3) rzekomym rozmowom pokojowym na Ukrainie. Wedle doniesień medialnych Stany Zjednoczone mają naciskać na Kijów, by ten ustąpił i zaakceptował warunki porozumienia, którym dotychczas się sprzeciwiał. Gazeta Wall Street Journal poinformowała, iż Putin zaproponował Trumpowi chińsko-amerykańskie rozmowy na temat porozumienia pokojowego na Ukrainie. Brak udziału strony europejskiej w rozmowach nasila negatywne nastroje w Europie, która – jak wspomnieliśmy – boryka się z falą protestów przeciwko zubożeniu społeczeństwa (Francja). Na gruncie danych makroekonomicznych nowy tydzień nie przyniesie istotnych publikacji. Wyjątkiem pozostanie piątkowy, wstępny odczyt indeksów PMI. W rezultacie rynek €/US$ pozostanie pod dominującym wpływem sentymentu wokół Ukrainy, Bliskiego Wschodu i Francji oraz wyników spółek które dotychczas zyskiwały na inwestycjach w infrastrukturę AI, co może przesądzić o notowaniach globalnych rynków akcji, obligacji i €/US$.
- Złoty słabnie na dzisiejszym otwarciu nawiązując tym samym do umacniającego się globalnie dolara. Kurs €/PLN próbuje wybić się powyżej poziomu 4,37, choć koniec ubiegłego tygodnia sugerował bardziej próbę mocniejszego rozegrania złotego i ataku na poziom 4,36. Weekendowe wydarzenia na świecie (Bliski Wschód, Ukraina, Francja) nasiliły jednak awersję do ryzyka. Uzupełnieniem wydarzeń globalnych na złotym będą publikacje krajowych danych makroekonomicznych. Jutro poznamy m.in. dane o produkcji przemysłowej i budowlano-montażowej za wrzesień oraz inflację PPI, czy dane o zatrudnieniu i wynagrodzeniach. W czwartek natomiast opublikowane zostaną dane o sprzedaży detalicznej i podaży pieniądza. Uważamy, iż w świetle zawirowań na rynkach globalnych krajowe informacje pozostaną bez wpływu na wycenę złotego. Tym bardziej, iż dane nie będą w stanie odmienić oczekiwań rynkowych dotyczących stóp procentowych. Bazując na wypowiedziach przedstawicieli Rady Polityki Pieniężnej scenariuszem bazowym pozostaje ich stabilizacja w tym roku.
Rynek FI: Krajowe dane tego tygodnia prawdopodobnie bez wpływu na wycenę POLGBs. Interesująco zapowiada się przetarg sprzedaży polskiego długu.
- Dochodowość obligacji na bazowych rynkach długu kontynuowała w piątek spadki. Najnowszym argumentem za zniżką rentowności była przecena spółek technologicznych, ale i wypowiedzi prezesa Fed. Mimo, iż Kevin Warsh tradycyjnie wzbraniał się przed forward guidance, to po jego wystąpieniu prawdopodobieństwo podwyżki stóp procentowych Fed w październiku wyraźnie spadło. Licząc od październikowego maksimum rentowność 30-letniego długu USA obniżyła się już o 25pb zniżkując do 5,41%. Mimo, iż przez większość tygodnia wycena Bunda pozostała stabilna, tak pod jego koniec rentowność zmalała o 5pb do 3,41%. W dalszym ciągu kluczowe dla perspektyw niemieckiego długu pozostają oczekiwania dotyczące stóp procentowych w strefie euro, notowania US Treasuries, ale także kondycja francuskiego budżetu. Ostatnie komentarze przedstawicieli Europejskiego Banku Centralnego, w tym prezes Lagarde, sprawiły, że rynek zakłada podwyżkę kosztu pieniądza dopiero w grudniu. Spośród publikacji makroekonomicznych dopiero w piątek poznamy wstępne odczyty indeksów PMI. Do tego czasu uważamy, iż rynek długu będzie poruszał się w rytm notowań ropy naftowej.
- Spadek rentowność polskiej 10-latki do 6,23% nie trwał długo. Już w piątek – w ślad za drożejącą ropą naftową – krajowy dług taniał a dochodowość długiego końca krzywej powróciła w okolice 6,33% tj. poziomu, wokół którego koncentruje się przez większość października. Naszym zdaniem o losach POLGBs wciąż decydować będzie sentyment zewnętrzny powiązany m.in. z notowaniami cen ropy naftowej, czy premią za ryzyko w obliczu zawirowań na Bliskim Wschodzie czy we Francji, notowania UST a te mocna powiązane są z wiszącym nad rynkiem pogłębieniem korekty spółek związanych z AI w USA. Z tego tytułu na drugi plan schodzą aspekty krajowe, choć te – jak np. mocne wyniki przetargu – pozostają do pewnego stopnia sprzyjające wycenie POLGBs. W tym tygodniu poznamy szereg krajowych danych, ale nie wpłyną one na rynkowe wyceny. W czwartek Ministerstwo Finansów przeprowadzi kolejny z październikowych przetargów. W planie z końca września resort informował, iż zaoferuje obligacje za PLN8-14mld a więc nieco więcej niż podczas poprzednich przetargów. Przypomnijmy, iż tegoroczne potrzeby pożyczkowe zostały już w pełni zrealizowane.