Dziennik |
Dziennik ING: Wyprzedaż francuskiego długu po weekendowych zamieszkach. Dziś pakiet krajowych danych z gospodarki krajowej za wrzesień.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ropa naftowa coraz bliżej US$110 za baryłkę.
- Choć według deklaracji amerykańskiego sekretarza ds. energii Chrisa Wrighta przepływy ropy naftowej z Zatoki Perskiej osiągnęły 80% poziomu sprzed wojny z Iranem, to przy podwyższonym napięciu i atakach ceny ropy ponownie zwyżkują. Dziś rano notowania ropy Brent wzrosły do niemal 5-miesięcznego szczytu tj. US$110 za baryłkę (wczoraj rano około US$108), a gazu ziemnego TTF 1M utrzymują się blisko €89 za MWh. W Jemenie siły rządowe przy wsparciu Arabii Saudyjskiej kontynuują walkę z rebeliantami Huti. Rebelianci twierdzą, że w saudyjskich atakach lotniczych od początku września zginęło 115 osób, a ponad 300 zostało rannych. Z kolei rebelianci ostrzeliwują cele w Arabii Saudyjskiej, w tym lotnisko w stolicy kraju Rijadzie, co podważa jego atrakcyjność jako centrum biznesowego (m.in. odwoływane są konferencje finansowe).
USA: Prezydent Trump zwiększa presję na Ukrainę.
- Dziennik Washington Post podał, że administracja USA nie zatwierdziła przekazania Ukrainie pocisków przechwytujących do systemów Patriot. Pociski miały być przekazane Ukrainie przez państwa sojusznicze, ale wymaga to zgody amerykańskiego sekretarza ds. wojny Pete’a Hegsetha. Dziennik sugeruje, że opóźnienia mogą być związane z pogorszeniem relacji między prezydentem USA Donaldem Trumpem a prezydentem Ukrainy Wołodymyrem Zełenskim. Ten ostatni oświadczył, że część uzgodnień politycznych z USA nie została wdrożona, a dostawy niezbędnego wyposażenia z USA są opóźnione. Według Zełenskiego USA dostarczają Ukrainie jedynie 12 pocisków przechwytujących miesięcznie, co stanowi około ¼ dostaw z czasów administracji Bidena.
- Trump wykorzystał ostatnie zamieszki we Francji do krytyki Europy. Przypomniał, że Europa nie pomogła USA w czasie wojny z Iranem. Dodał, że wygrana Demokratów w wyborach w USA groziłaby rozruchami. W kontekście wyborów do Kongresu zaplanowanych na 3 listopada, poparcie dla Trumpa jest rekordowo niskie i wynosi 31% (ogólnokrajowy sondaż Reuters/Ipsos).
USA: Sankcje na chińskie firmy AI za kradzież własności intelektualnej.
- Departament stanu USA nałożył wczoraj sankcje na 5 chińskich firm powiązanych z Lingwei Dingiem, byłym inżynierem Google'a skazanym we wrześniu br. za kradzież tajemnic handlowych w obszarze AI.
- Wiodące amerykańskie firmy AI oskarżają chińskich konkurentów o tzw. destylację – nisko kosztowe kopiowanie zdolności dużych amerykańskich modeli AI przez masowe zadawanie im pytań. Proceder nie jest jasno uregulowany prawnie.
USA: Spadek nastrojów firm budowlanych w październiku.
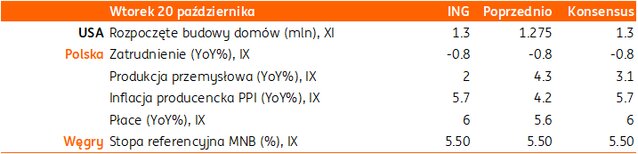
- Indeks nastrojów wśród amerykańskich firm budowlanych NAHB spadł w październiku do 29 z 32 miesiąc wcześniej, poniżej konsensusu 31, i jest to najniższy poziom od 2012. Sektor budowlany należy do najbardziej wrażliwych na wzrost rynkowych kosztów finansowania, w szczególności długoterminowego.
Chiny: Stopy procentowe bez zmian.
- Ludowy Bank Chin nie zmienił poziomu stóp procentowych na dzisiejszym posiedzeniu. 1-roczna stopa kredytów dla firm wynosi 3%, 5-letnia stopa kredytów hipotecznych 3,50%. Decyzja była zgodna z oczekiwaniami analityków.
Dziś dominacja krajowych odczytów danych.
Wiadomości krajowe
GUS pokaże kondycję przemysłu, budownictwa i rynku pracy.
- Dziś o 9:30 GUS opublikuje dane o produkcji przemysłowej. Prognozujemy wzrost produkcji we wrześniu o 2,0%r/r (konsensus: 3,1%), po wzroście o 4,3%r/r w sierpniu. Pomimo sygnałów poprawy koniunktury gospodarczej w strefie euro, w tym w Niemczech, poprawa kondycji polskiego przemysłu pozostaje krucha i nierówna. Niektóre działy przemysłu, takie jak m.in. produkcja sprzętu elektrycznego, maszyn i urządzeń, czy pozostałego sprzętu transportowego, radzą sobie dosyć dobrze. Inne, w tym produkcja odzieży i tekstyliów, mebli oraz pojazdów samochodowych, przyczep i naczep, są pod presją rosnącej konkurencji z Azji. Przy braku wsparcia ze strony kalendarza (taka sama liczba dni roboczych jak przed rokiem) oraz przy dosyć wysokiej bazie spodziewamy się niskiego jednocyfrowego wzrostu produkcji sprzedanej w ujęciu rocznym we wrześniu.
- Publikacji danych o produkcji będzie towarzyszyła informacja o cenach w tym sektorze. Szacujemy, że wzrost cen producentów (PPI) przyspieszył we wrześniu do 5,7%r/r (konsensus na tym samym poziomie) z 4,2%r/r miesiąc wcześniej. W strukturze wzrostu cen dominuje kategoria związana z produkcją koksu i produktów rafinacji naftowej. Ceny w górnictwie podbija drożejąca miedź i węgiel. W pozostałych kategoriach nie widać na chwilę obecną sygnałów istotnej presji cenowej, pomimo drożejących kosztów energii w ostatnich miesiącach.
- Dziś poznamy również dane z budownictwa. Według naszych prognoz produkcja budowlano-montażowa zwiększyła się w ubiegłym miesiącu o 2,7%r/r (konsensus: 3,4%), po wzroście o 6,7%r/r w sierpniu. Pomimo odbicia inwestycji i realizacji projektów wspieranych przez Krajowy Plan Odbudowy (KPO), aktywność w obszarze wznoszenia budynków i budowli pozostaje przytłumiona, głównie za sprawą słabości budownictwa mieszkaniowego, które w dalszym ciągu boryka się z nadpodażą niesprzedanych lokali. Solidnie wygląda wznoszenie obiektów inżynierii lądowej i wodnej (infrastruktura), a tradycyjnie wysoką niepewnością prognozy obarczony jest obszar związany z robotami specjalistycznymi.
- Wtorek to także publikacja danych z rynku pracy (sektor przedsiębiorstw). Prognozujemy, że przeciętne wynagrodzenie wzrosło we wrześniu o 6,0%r/r (konsensus na tym samym poziomie), w porównaniu do 5,6%r/r w sierpniu. Rynek pracy nie jest ani przesadnie napięty, ani nie wykazuje większych sygnałów osłabienia. Presja płacowa jest niska i towarzyszy temu spadek presji cenowej w usługach, co jest pożądanym zjawiskiem z punktu widzenia stabilności cen i daje nadzieje na spadek inflacji bazowej w średnim terminie.
- Szacujemy, że przeciętne zatrudnienie w przedsiębiorstwach spadło w ubiegłym miesiącu o 0,8%r/r (konsensus na tym samym poziomie), czyli w analogicznym tempie jak w sierpniu. Dane od dłuższego czasu wskazują na spadek zatrudnienia, zwłaszcza w przetwórstwie. Odchodzący na emerytury pracownicy nie są w pełni zastępowani przez wchodzące na rynek pracy osoby, przy czym dane o zatrudnieniu w sektorze przedsiębiorstw nie uwzględniają niektórych form zatrudniania cudzoziemców oraz dotyczą tylko firm zatrudniających 9 osób i więcej, więc nie dają pełnego obrazu trendów w zakresie liczby pracujących i popytu na pracę.
Zarzecki: Nie spodziewam się podwyżki stóp procentowych w listopadzie, ale jej nie wykluczam.
- W wywiadzie dla agencji Bloomberg Marcin Zarzecki z Rady Polityki Pieniężnej stwierdził, że nie spodziewa się podwyżki stóp procentowych w przyszłym miesiącu, choć jej nie wyklucza. W ocenie członka RPP argumenty przemawiające za podwyżką kosztu pieniądza obejmują m.in. wzrost inflacji bazowej powyżej 3,5% i utrzymywanie się jej powyżej tego poziomu przez dwa kolejne miesiące, przyspieszenie wzrostu płac do ponad 7% oraz wzrost kursu €/PLN powyżej 4,50. Marcin Zarzecki wskazał również na czynniki polityczne, takie jak zniesienie limitów cen paliw lub podwyżka taryf energetycznych dla gospodarstw domowych w 2027 roku. W jego ocenie przy spełnieniu co najmniej dwóch z tych warunków RPP powinna rozważyć jednorazową podwyżkę stóp procentowych. W przypadku spełnienia trzech wymienionych warunków skala podwyżek powinna być większa.
Przybywa cudzoziemców w systemie ubezpieczeń społecznych.
- Na koniec września w ZUS ubezpieczonych było 1,366 mln cudzoziemców, o 11,3 tys. więcej niż miesiąc wcześniej i o 99,9 tys. więcej niż przed rokiem. Najliczniejszą grupę stanowili obywatele Ukrainy, których liczba wzrosła m/m o ok. 8,4 tys., do 919,8 tys.
Polska zabiega o zgodę KE na wsparcie górnictwa.
- Ministerstwo Energii przekazało do UOKiK zaktualizowany wniosek notyfikacyjny dotyczący wsparcia górnictwa węgla kamiennego. Proces podzielono na dwa wnioski, a drugi ma objąć dopłaty do redukcji zdolności produkcyjnych.
- Wsparcie obejmuje m.in. osłony dla pracowników, środki na wygaszanie kopalń oraz rozwiązania dotyczące szkód górniczych. W 2026 r. ze świadczeń osłonowych skorzystało już blisko 6,8 tys. osób. Resort nie podał wartości notyfikowanego wsparcia.
Komentarz rynkowy
Rynek FX: Umocnienie dolara, póki co okazuje się krótkotrwałe. Drożejąca ropa naftowa nie generuje istotnych ruchów €/US$.
- Mimo, iż nowy tydzień rozpoczął się od umocnienia dolara, to dzisiejszy poranek przynosi powrót do wzrostów kursu €/US$. Początkowo rynek nerwowo zareagował na weekendowe doniesienia z Bliskiego Wschodu (kolejny tankowiec został uszkodzony w okolicy Cieśniny Ormuz) oraz Francji i Włoch, gdzie rozlewały się protesty społeczne. Nie bez znaczenia były ponadto informacje z Ukrainy. Kijów zarzuca Stanom Zjednoczonym opóźnienia w dostawie broni oraz nakłanianie do kapitulacji. Jak wspomnieliśmy wtorek przynosi jednak powrót do wzrostów. Kurs €/US$ walczy o wybicie ponad poziom 1,1220. W nieco szerszej perspektywie – mimo zmienności – notowania poruszają się niemal od początku października w zawężonym przedziale 1,1150 – 1,1260. Nie oczekujemy, by dziś, ale i w kolejnych dniach miało dojść do bardziej wyraźnych ruchów pary €/US$. Z jednej strony kalendarium danych makroekonomicznych tego tygodnia jest ubogie i opiera się przede wszystkim na piątkowych, wstępnych odczytach indeksów PMI ze strefy euro i USA. Z drugiej rynek €/US$ poluzował w ostatnich dniach korelację z notowaniami ropy naftowej, stąd wzrost ceny baryłki Brent w okolice USD110/bbl (szczyty z maja) nie wywołuje już takiej nerwowości jak poprzednio.
- Złoty konsolidował się wczoraj w relacji do euro wokół poziomu 4,3680. Wczorajsze słabe nastroje i przejściowa presja na umocnienie dolara pokrzyżowały złotemu plany na mocniejsze rozegranie. Mimo ryzyk towarzyszącym doniesieniom z Ukrainy, czy większej obecnie koncentracji inwestorów na problemach fiskalnych poszczególnych państw (pokłosie wydarzeń we Francji) jednoznacznie nie można przekreślać prób ataku kursu €/PLN na poziom 4,36. Dziś poznamy rozbudowany zestaw krajowych danych makroekonomicznych. Nie uważamy, by dane o produkcji przemysłowej i budowlano-montażowej oraz inflacji PPI i zatrudnieniu oraz wynagrodzeniach za wrzesień miały istotne przełożenie na wartość złotego. W regionie wydarzeniem dnia będzie posiedzenie banku centralnego Węgier. Rynkowy konsensus zakłada stabilizację stóp procentowych, stąd m.in. narracja komunikatu może okazać się kluczowa dla losów węgierskiego forinta, który wczoraj wyznaczył niemal miesięczne maksimum wartości względem euro.
Rynek FI: Rentowności obligacji powracają do wzrostów. Kolejne komentarze członków RPP nie wywołują zmienności w notowaniach POLGBs. Nie oczekujemy reakcji także na dzisiejszy krajowy zestaw danych makro.
- Dochodowość amerykańskiego długu niweluje spadki dochodowości zainicjowane w pierwszej dekadzie października. Mimo, iż jeszcze w połowie ubiegłego tygodnia zakres zniżki w przypadku 10-latki USA wynosił niemal 25pb, to od tego momentu ograniczył się do 19pb. Powrót do wzrostów dochodowości to z jednej strony 1) chęć wygenerowania ruchu korekcyjnego, ale i 2) niemal 5-miesięcznych szczytów ropy naftowej oraz 3) ustabilizowanie sytuacji na rynku spółek technologicznych. Bieżący tydzień jest ubogi w istotne dane makro, stąd trudno o istotne podbicie zmienności Treasuries. Spokojem emanują także notowania niemieckiej krzywej, która wyczekuje przyszłotygodniowego posiedzenia Europejskiego Banku Centralnego, ale i rozwoju sytuacji wokół francuskiego budżetu czy notowań ropy naftowej.
- Poniedziałek przyniósł wzrost dochodowości na krajowej krzywej. Dochodowość 10-latki zwyżkowała w okolice 6,38% tj. o ok. 5pb nawiązując zarówno do analogicznych, choć skromniejszych ruchów rynków bazowych, drożejącej ropy naftowej, ale i rosnącym obawom fiskalnym w Europie. Wycena POLGBs pozostaje pod dominacją sentymentu zewnętrznego, stąd naszym zdaniem wrażenia na krajowych obligacjach nie zrobi dzisiejszy zestaw danych makro z polskiej gospodarki. Emocji nie wywołują także kolejne komentarze przedstawicieli Rady Polityki Pieniężnej. Marcin Zarzecki z RPP stwierdził, że nie spodziewa się podwyżki stóp procentowych w listopadzie, gdy Rada zapozna się z najnowszą projekcją makroekonomiczną. Wydarzeniem tygodnia na rynku pierwotnym pozostaje czwartkowy przetarg obligacji.