Dziennik |
Dziennik ING: Zapowiedź trójstronnych rozmów technicznych USA-Ukraina-Rosja. Dziś krajowe dane o sprzedaży detalicznej.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ropa naftowa drożeje w reakcji na ataki w Arabii Saudyjskiej.
- W reakcji na atak dronowy na pole naftowe Shaybah we wschodniej części Arabii Saudyjskiej, podczas którego zginęły dwie osoby a dwie zostały ranne, ceny ropy naftowej poszły w górę. Dziś rano ropa Brent kosztuje ponad US$111 za baryłkę, a gaz ziemny TTF 1M prawie €89 za MWh, wczoraj rano te ceny były o około US$1 i €1 niższe. Firma Kpler szacuje dostawy ropy z Zatoki Perskiej w październiku średnio na 16,7mln baryłek dziennie, a Vortexa ocenia je niżej na 15,4mln.
- W związku z nasilającymi się atakami rebeliantów Huti, departament stanu USA nakazał opuszczenie Arabii Saudyjskiej większości pracowników amerykańskiej ambasady w Rijadzie i ich rodzinom. Reuters wcześniej przekazał, że Amerykanie przygotowują się do wycofania personelu dyplomatycznego z krajów Zatoki Perskiej.
Wojna w Ukrainie: Według Trumpa zakończenie wojny nigdy nie było tak blisko.
- Po spotkaniu swojego wysłannika Steva Witkoffa z Putinem oraz swoich wcześniejszych rozmowach telefonicznych, prezydent USA ocenił wczoraj, że zakończenie wojny w Ukrainie nigdy nie było tak blisko. Witkoff ocenił rozmowy jako konstruktywne, ale przyznał, że jest jeszcze wiele pracy do wykonania. Rozmowy będą kontynuowane na szczeblu ekspertów. Możliwe, że rozmowy zostaną wznowione około 10 listopada. Putin uwolnił przetrzymywanego od 4 lat amerykańskiego więźnia, skazanego za udział w wojnie po stronie Ukrainy jako najemnik, o co wcześniej zabiegał Trump.
- Prezydent Ukrainy Wołodymyr Zełenski poinformował, że Rosja popiera trójstronne spotkanie na szczeblu technicznym. W rozmowie z Fox News, Zełenski stwierdził, że sekretarz stanu Marco Rubio ma się zająć odblokowaniem pełnego działania systemów Starlink i Starshield w Ukrainie. Potwierdził, że USA wznowiły przekazywanie Ukrainie danych wywiadowczych.
Wielka Brytania: Inflacja we wrześniu nieco powyżej konsensusu.
- Indeks cen konsumpcyjnych w Wielkiej Brytanii wzrósł we wrześniu o 3,5%r/r po 3,1% w sierpniu, powyżej konsensusu 3,4%. W ujęciu miesięcznym ceny wzrosły o 0,4%m/m, po 0,5% miesiąc wcześniej, lecz powyżej prognoz 0,3%. Inflacja bazowa przyspieszyła do 2,8%r/r z 2,6% w sierpniu.
Komisja Europejska: Zbiory zbóż o prawie 10% niższe w sezonie 2026/27.
- Komisja Europejska prognozuje, że w sezonie 2026/27 produkcja zbóż będzie o 9,6% niższa niż w poprzednim sezonie oraz o 4,7% niższa niż średnia z ostatnich 5 lat. Za spadkiem plonów stoją letnie fale upałów i dotkliwa susza w wielu regionach UE. Największe straty dotyczą kukurydzy. Oprócz warunków pogodowych produkcję rolną komplikują wysokie koszty środków produkcji oraz zakłócenia w handlu międzynarodowym.
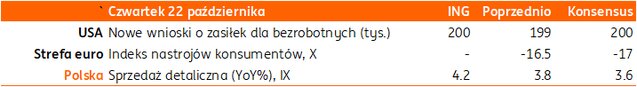
Dziś jobless claims z USA i nastroje konsumentów ze strefy euro.
Wiadomości krajowe
GUS: Jesienna notyfikacja fiskalna.
- W związku z aktualizacją danych historycznych o PKB, GUS zrewidował dane fiskalne sektora rządowego i samorządowego (general government, GG), które są raportowane w relacji do PKB. Deficyt sektora GG w 2025 wyniósł 7,2%PKB w 2025 (wcześniej 7,3%), a dług publiczny 59,6%PKB (w notyfikacji kwietniowej było 59,7%).
- W obecnej notyfikacji GUS prognozuje deficyt sektora GG w 2026 na poziomie 7,1%PKB, a dług 67,6%PKB.
GUS i CBOS: Pogorszenie nastrojów konsumenta.
- W badaniach GUS, nastroje konsumentów w październiku pogorszyły się zarówno w odniesieniu do obecnej, jak i przyszłej sytuacji. Bieżący wskaźnik ufności konsumenckiej (BWUK wyniósł -14,0 i był o 3,2 niższy niż we wrześniu, spadek wynikał głównie z pogorszenia ocen przyszłej sytuacji ekonomicznej kraju. Natomiast wyprzedzający wskaźnik ufności konsumenckiej wyniósł -10,6 i pogorszył się o 2,7 w stosunku do września.
- Według badania nastrojów konsumenckich CBOS, wzrosły obawy o inflacje i dochody gospodarstw domowych. 40% respondentów (o 10pp wyżej niż w sierpniu) uważało, że ceny będą rosły szybciej niż w ciągu ostatnich 12 miesięcy. Respondenci odpowiadali na pytania już po wprowadzeniu kolejnej części programu CPN (wywiady w dniach 5-8 października).
- Ponadto, 25% respondentów CBOS (8pp więcej niż w sierpniu) obawiało się spadku dochodów swojego gospodarstwa domowego w ciągu najbliższych 12 miesięcy.
Polska z najszybciej rosnącym długiem w UE.
- Według Eurostatu dług publiczny Polski wzrósł na koniec 2kw26 do 64,5%PKB z 57,8%. W ujęciu rocznym relacja długu do PKB zwiększyła się o 6,7pp, najmocniej spośród wszystkich państw UE, ale poziom zadłużenia Polski pozostawał wyraźnie niższy od średniej unijnej wynoszącej 82,9% PKB.
Polska poprawia wynik, ale pozostaje w trzeciej lidze systemów emerytalnych.
- Polski system emerytalny zajął 38. miejsce wśród 55 państw w rankingu Marsh CFA Institute Global Pension Index 2026, uzyskując 58,4 pkt. Mimo poprawy względem 2025 r. (57,0 pkt), Polska nadal pozostaje w kategorii „C”, oznaczającej system posiadający pozytywne cechy, ale wymagający istotnych reform.
- Wśród propozycji reform dla Polski autorzy raportu wskazali zwiększenie środków lokowanych na rynku kapitałowym w ramach systemu emerytalnego, co przełożyłoby się na wzrost aktywów emerytalnych w dłuższym okresie, a także wyższe wsparcie dla najuboższych emerytów, większe oszczędności gospodarstw domowych oraz wydłużenie aktywności zawodowej wraz ze wzrostem długości życia.
Komentarz rynkowy
Rynek FX: Złoty umocnił się mimo utrzymujących się ryzyk towarzyszących sytuacji Francji, Ukrainy i na Bliskiego Wschodu.
- Środa przyniosła dalszą stabilizację kursu €/US$ wokół poziomu 1,1220 w oczekiwaniu na nowe impulsy. Co ciekawe, drożejąca na skutek kolejnych ataków Huti na Arabię Saudyjską, ropa naftowa nie przekłada się na mocniejszego dolara. Z kolei przeceny euro nie wywołuje sytuacja wokół Francji, gdzie wczoraj dochodowość tamtejszej 10-latki wzrosła do psychologicznej bariery 5,0%. W nieco szerszej perspektywie kurs €/US$ kontynuuje ruch w wąskim przedziale 1,1150 – 1,1260. Jednocześnie nie uważamy, by jutrzejsze, najważniejsze z tego tygodnia, dane makroekonomiczne tj. wstępne odczyty indeksów PMI w strefie euro i USA, będą miały istotne przełożenie na notowania €/US$. Niewykluczone zatem, iż rynek pozostanie w marazmie aż do przyszłotygodniowych posiedzeń Europejskiego Banku Centralnego i Fed, które rzucą więcej światła na perspektywy polityki pieniężnej. Ważnym czynnikiem dla dolara jest także sytuacja na giełdzie, przecena akcji w USA może podkopać wzrost gospodarczy mocno bazujący ba boomie inwestycyjnym w AI, a tym samym obniżyć oczekiwania na podwyżki Fed, co zaszkodziłoby dolarowi. Na razie jednak to się nie dzieje, przynajmniej na giełdzie w USA, chociaż w Azji (Korei) trwa mocna korekta.
- Tak jak sugerowaliśmy we wczorajszym wpisie środa przyniosła umocnienie złotego, po którym kurs €/PLN obniżył się do 4,3540 tj. miesięcznego minimum. Mimo ryzyk towarzyszącym doniesieniom z Ukrainy, czy obecnej koncentracji inwestorów na problemach fiskalnych poszczególnych państw (Francji) aprecjacja towarzyszyła wczoraj także czeskiej koronie. Zachowanie walut w regionie (osłabienie forinta, umocnienie złotego) sugeruje, że trwa raczej zamykanie popularnych pozycji w forincie finansowanych złotym, zaś umocnienie PLN niekoniecznie ma związek z sytuacją w Polsce. Dziś poznamy krajowe dane o sprzedaży detalicznej za wrzesień. Nie uważamy, by publikacja – podobnie jak wcześniejsze odczyty tego tygodnia - miała istotny wpływ na zachowanie złotego. Dotarcie notowań €/PLN do poziomu 4,35 kończy naszym zdaniem aprecjacyjne możliwości polskiej waluty w obecnych uwarunkowaniach (drożejąca ropa naftowa, wyprzedaż obligacji.
Rynek FI: Spadki dochodowości na bazowych rynkach długu kontra wzrost 10-latki Francji powyżej psychologicznej bariery 5,0%. Dziś przetarg sprzedaży obligacji krajowych.
- Dochodowość amerykańskiego długu powróciła wczoraj do spadków wspierana przekierowywaniem kapitału do bardziej bezpiecznych aktywów m.in. z uwagi na wciąż utrzymującą się ostrożność inwestorów dotyczącą spółek technologicznych. Znamienne jest, że dług – nawet krótkoterminowy – nie reaguje na drożejącą ropę naftową (dziś cena baryłki Brent wzrosła do 111USD). Odczytujemy to jako wyraz większej obecnie koncentracji inwestorów na wypowiedziach Fed i Europejskiego Banku Centralnego, które pozostają ostrożne w kwestii kolejnych podwyżek stóp procentowych. Istotne znaczenie dla długu mają także obawy o kondycje giełdy i kontynuację boomu inwestycyjnego w AI. W efekcie długi koniec amerykańskiej krzywej zniżkował wczoraj do poziomu 5,38% (miesięczne minimum). W przypadku długu niemieckiego dodatkowym argumentem za zniżką notowań jest status tzw. bezpiecznej przystani w sytuacji, gdy trwa wyprzedaż francuskiego długu. Wczoraj dochodowość 10-latki Francji przekroczyła poziom 5,0%.
- Przecena krajowego długu trwa. Wczoraj rentowność 10-latki przejściowo sięgnęła już poziomu 6,50%, czym wyrównała tegoroczne maksima wyznaczone we wrześniu. Nastrój wyprzedaży potęgują fiskalno-budżetowe zawirowania we Francji, które popchnęły tamtejszą 10-latkę powyżej poziomu 5,0%. Naszym zdaniem nie bez znaczenia jest także dzisiejszy przetarg sprzedaży POLGBs, na którym Ministerstwo Finansów zaoferuje oferuje sześć serii obligacji (NZ0928, OK0129, PS1031, NZ0332, DS1034 i DS0436) łącznie za aż PLN8-14mld. Prawdopodobnie resort chce wykorzystać ostatnie sygnały mocnego popytu na polski dług, ale i zbliżającą się zapadalność serii PS1026 (do wykupu pozostaje dług o wartości PLN23mld). Dzisiejsze, krajowe dane o sprzedaży detaliczne przejdą bez rynkowego echa. Wycena POLGBs zdominowana jest przez sentyment zewnętrzny, który pozostaje niesprzyjający bardziej ryzykownym aktywom.