Dziennik |
Dziennik ING: Fed, EBC i BoJ nie zmienią stóp w tym tygodniu. Osłabienie walut CEE, złoty traci najbardziej. Nie będzie wyższego CIT dla dużych firm w 2027.
Wiadomości zagraniczne
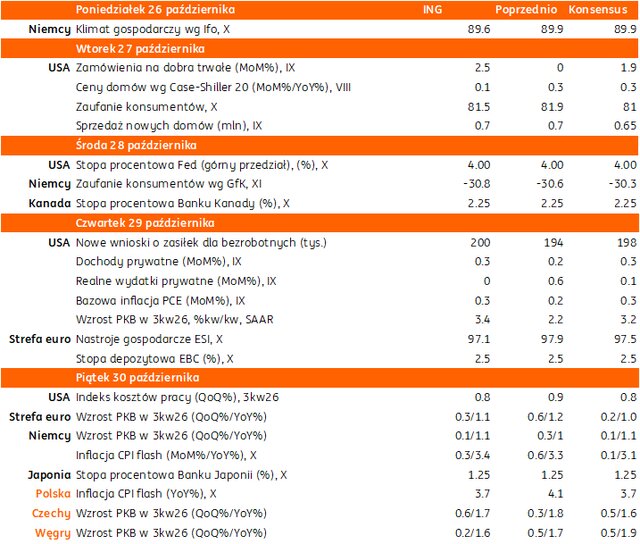
Najbliższy tydzień na rynkach bazowych: Decyzje Fed, EBC, Banku Kanady i BoJ w tym tygodniu, dane o PKB za 3kw26 z USA i strefy euro oraz wstępna inflacja z krajów europejskich.
- W tym tygodniu decyzje ws. stóp procentowych podejmą Fed i Bank Kanady (w środę), EBC (w czwartek) i Bank Japonii (BoJ) w piątek. Wszędzie spodziewamy się utrzymania stóp bez zmian, w przypadku Fed i EBC zakładamy jednak podwyżki kosztu pieniądza w grudniu. Instrumenty rynkowe wyceniają 2pb podwyżki stóp Fed na najbliższym posiedzeniu, ale 21pb na posiedzeniu 9 grudnia. Wyceny rynkowe wyceniają zmianę stóp EBC z bardzo niskim prawdopodobieństwem, ale w cenach jest podwyżka 17 grudnia o 19pb. W USA i strefie euro, dzień po decyzjach banków centralnych poznamy wstępne szacunki PKB za 3kw26. Inwestorzy oczywiście nie zapomną o wysokich cenach surowców energetycznych w związku z atakami na Bliskim Wschodzie.
- W USA, za pozostawieniem stóp procentowych bez zmian, ale podwyżką w grudniu, przemawiają wypowiedzi przedstawicieli Fed (Jefferson, Bowman, Waller), którzy opowiadają się za podwyżką stóp Fed, ale nie widzą pilnej potrzeby takiego ruchu. Dodatkowo, prezes Fed Kevin Warsh podczas ostatniego wystąpienia na spotkaniach MFW w Bangkoku nie podkreślał możliwości działania w polityce pieniężnej, w odróżnieniu od zapowiedzi podczas konferencji w Jackson Hole przed wrześniową podwyżką. Kondycja gospodarki jest solidna, ale inflacja przekracza cel, dlatego spodziewamy się podwyżki stóp w grudniu. W czwartek poznamy odczyt PKB za 3kw26. Oczekujemy solidnego wzrostu o 3,4%kw/kw w ujęciu odsezonowanym i zanualizowanym (SAAR), napędzanego przez wydatki konsumpcyjne i inwestycje technologiczne. W odczycie bazowego deflatora konsumpcji prywatnej (core PCE) spodziewamy się wzrostu o 0,3%m/m we wrześniu.
- W strefie euro, decyzja EBC przypadnie w kontekście poważnego kryzysu fiskalnego i politycznego we Francji i nie zakładamy, by EBC utrzymał jastrzębią retorykę z września. Presja na wzrost rentowności obligacji francuskich oznacza, że EBC najprawdopodobniej pozostawi stopy bez zmian w czwartek i odłoży decyzję w sprawie ewentualnej kolejnej podwyżki do grudnia. Sytuację komplikuje lekkie pogorszenie koniunktury wg danych PMI w październiku oraz coraz wyższe ceny gazu ziemnego (prawie €97 za MWh dziś rano). W przypadku odczytu PKB za 3kw26 w piątek, spodziewamy się wzrostu o 0,3%kw/kw w ujęciu odsezonowanym, ale nie zanualizowanym po 0,6% w 2kw26 (wówczas dużą rolę odegrał silny wzrost w Irlandii).
Sytuacja na Bliskim Wschodzie: Ataki, groźby i obawy inwestorów, ceny surowców energetycznych w górę.
- Sytuacja na Bliskim Wschodzie pozostaje bardzo napięta, utrzymują się obawy o możliwość wznowienia masowych ataków USA na Iran po wyborach połówkowych w USA 3 listopada. Prezydent USA Trump powiedział w piątek, że USA, gdyby chciały, mogłyby przejąć cały Iran i zabrać całą ropę. Dziś rano ropa Brent kosztuje prawie US$115 za baryłkę (w piątek rano około US$113), skokowo wzrosły ceny gazu ziemnego, za kontrakt TTF 1M trzeba zapłacić prawie €97 za MWh, podczas gdy w piątek rano było to około €91. Amerykańskie dowództwo CENTCOM podało wczoraj, że od lata wojska USA umożliwiły przepłynięcie ponad 3tys. statków handlowych przez Cieśninę Ormuz i wyeksportowano łącznie ponad 1500mln baryłek ropy.
- Obawy inwestorów podsyca także wojna w Jemenie i ataki Huti na Arabię Saudyjską. Wczoraj proirańscy rebelianci Huti oświadczyli, że zaatakowali lotnisko w Rijadzie, które wznowiło działalność tego samego dnia, oraz dwie saudyjskie bazy wojskowe. W sobotę Huti informowali też o atakach na cele naftowe Saudi Aramco w głębi Arabii Saudyjskiej.
Ukraina-USA-Rosja: Zapowiedź rozmów technicznych w listopadzie w Abu Zabi.
- Kreml poinformował, że bezpośrednie negocjacje między Rosją a Ukrainą, przy mediacji USA, są zaplanowane na listopad w Abu Zabi w ZEA.
- Po staraniach Pierwszej Damy USA Melanii Trump, Rosja i Ukraina zgodziły się na zawieszenie broni od 29 października w Ołeszkach, leżących 4km od Chersonia, okupowanego przez Rosję. Około 2tys. ludzi przebywających w mieście nie ma dostępu do wody, prądu, brakuje żywności.
- W sobotę ukraińskie drony przeprowadziły intensywny atak na rosyjski kompleks przemysłowy w Omsku. Zaatakowano także zakład petrochemiczny w Togliatti w obwodzie samarskim.
- Prezydent Trump zapowiedział rozmowę z Elonem Muskiem, jeśli Starlink nadal nie działa prawidłowo w Ukrainie. Trump chciałby wrócić do robienia interesów z Rosją i Ukrainą, ale będzie to możliwe po zakończeniu wojny.
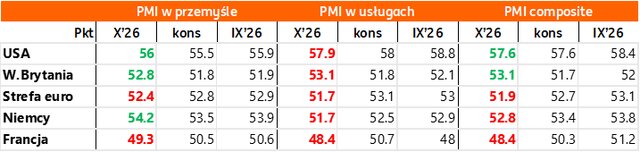
Koniunktura w październiku wg wstępnych odczytów PMI: Wszędzie dobrze, z wyjątkiem Francji.
- Wstępne odczyty wskaźników PMI za październik potwierdziły utrzymanie solidnej koniunktury na rynkach bazowych, w szczególności w USA i strefie euro jako całości. Rozczarowujące były jednak odczyty we Francji, która boryka się ostatnio ze splotem negatywnych czynników.
- Choć odczyty PMI w usługach nie sprostały oczekiwaniom, to jednak na każdym rynku, z wyjątkiem Francji, pozostały wyraźnie powyżej granicy 50 punktów. Koniunktura w przemyśle zaskoczyła pozytywnie, także w Niemczech, co dobrze rokuje dla polskiego eksportu.
Wiadomości krajowe
W piątek poznamy szacunek październikowej inflacji CPI.
- W piątek o 9:30 GUS opublikuje szacunek inflacji w październiku. Nasz wstępny szacunek wskazuje na spadek inflacji w okolice górnej granicy przedziału odchyleń wokół celu Narodowego Banku Polskiego (NBP), głównie za sprawą spadku cen paliw, związanego z programem CPN (Ceny Paliwa Niżej). Jednocześnie oczekujemy wzrostu inflacji bazowej przy niskiej bazie odniesienia z października 2025.
- Inflacja będzie do końca roku prawdopodobnie przekraczała górną granicę odchyleń od celu banku centralnego, jednak Rada Polityki Pieniężnej (RPP) nie będzie się spieszyła z podwyżkami stóp procentowych z uwagi na strukturę wzrostu cen, która wskazuje na ograniczenie tych wzrostów do czynników wynikających z zewnętrznego szoku podażowego na rynku energii. Do podwyżek stóp procentowych (łącznie o 50pb), może natomiast dojść w 1kw27.
Sejm: Nie będzie 22% stawki CIT dla największych firm.
- W trakcie głosowania nad pakietem ustaw podatkowych Sejm zgłosił poprawki, które wykreśliły przepisy wprowadzające wyższą stawkę CIT (22%) dla firm o przychodach powyżej €50mln. Parlament przyjął natomiast podwyższenie pierwszego progu podatkowego PIT z PLN120tys. rocznie do PLN130tys. (opodatkowanie stawką 12%) oraz wprowadził stawkę 24% dla dochodów PLN130-150tys. Dochody powyżej PLN150tys. będą opodatkowane stawką 32%. Ponadto wprowadzono przepisy waloryzujące corocznie wysokość progów podatkowych, ale będzie ona obowiązywała dopiero od 2028.
- Rezygnacja z wyższej stawki CIT dla części firm oznacza konieczność znalezienia oszczędności w budżecie na 2027, gdyż wyższy CIT miał przynieść dodatkowo PLN6,2mld. W trakcie prac nad ustawą budżetową Sejm nie może zwiększać wysokości deficytu, który został zaplanowany przez rząd na PLN281,2mld.
BIK: Dalszy wzrost akcji kredytowej we wrześniu.
- We wrześniu wartość udzielonych kredytów mieszkaniowych wzrosła o 30,6%r/r do PLN13,9mld – poinformowało Biuro Informacji Kredytowej (BIK). Od początku roku wartość kredytów wzrosła o 20,6%r/r do PLN116,4mld. Z szacunków BIK wynika, że w 2026 wartość udzielonych kredytów mieszkaniowych przekroczy PLN150mld. W najbliższych miesiącach należy się spodziewać spadku rocznego tempa wzrostu wartości kredytów mieszkaniowych ze względu na coraz wyższą bazę odniesienia z drugiej połowy ubiegłego roku. We wrześniu wartość nowo udzielonych kredytów mieszkaniowych zbliżyła się po raz kolejny do PLN14mld, co świadczy o utrzymującej się wysokiej aktywności w tym segmencie rynku kredytowego.
- Średnia wartość kredytu mieszkaniowego wyniosła we wrześniu PLN486,5tys. (wzrost o 8,3%r/r).
MF rozpoczęło finansowanie potrzeb pożyczkowych na 2027.
- Ministerstwo Finansów (MF) rozpoczęło prefinansowanie potrzeb pożyczkowych na 2027, które wg projektu ustawy budżetowej na przyszły rok wynosi obecnie 3% i wynika z odkupu na przetargach zamiany w tym roku papierów zapadających w roku przyszłym. Drugim składnikiem prefinansowania będzie stan płynnych środków na rachunkach budżetowych, który będzie uzależniony od sytuacji budżetowej do końca 2026.
WIIW prognozuje wzrost PKB w Polsce w 2026 na 3,7%.
- Wzrost PKB w Polsce w 2026 wyniesie 3,7%, a w kolejnych latach obniży się do ok. 3% - wynika z raportu Vienna Institute for International Economic Studies (WIIW). Zwrócono uwagę, że pomimo globalnego kryzysu energetycznego, Polska gospodarka wykazuje niezwykłą odporność, a w zrost jest coraz bardziej podtrzymywany przez inwestycje i eksport, przy jednoczesnym spowolnieniu tempa wzrostu konsumpcji.
- Prognozy WIIW są zgodne z naszym scenariuszem makroekonomicznym.
Liczba ludności Polski na koniec września spadła do 37,2mln.
- Na koniec września liczba ludności Polski spadała o 162tys. wobec stanu na koniec września 2025 i wyniosła 37,2mln osób – wynika z danych GUS. W pierwszych trzech kwartałach tego roku liczba urodzeń żywych wyniosła 176tys., czyli o 6tys. mniej niż rok wcześniej.
Stopa bezrobocia rejestrowanego nadal na 5,8%.
- Stopa bezrobocia rejestrowanego pozostała we wrześniu na poziomie 5,8% (bez zmian względem października). Był to wynik zgodny z naszymi oczekiwaniami i konsensusem rynkowym. Liczba bezrobotnych zarejestrowanych w urzędach pracy wyniosła 907,0tys., wobec 909,5tys. w sierpniu.
Eurostat: Spadek nierówności dochodowych w UE w 2025.
- W 2025 współczynnik Giniego, mierzący nierówności dochodowe, obniżył się w Unii Europejskiej (UE) do 29,2 z 29,4 w 2024, co wskazuje na niewielki spadek nierówności dochodowych w skali całej Unii. Najniższy poziom nierówności odnotowano na Słowacji (23,0), a najwyższy w Bułgarii (37,7). Polska, ze współczynnikiem na poziomie 24,9 należała do najbardziej egalitarnych krajów UE.
- Współczynnik Giniego przyjmuje wartości od 0 do 100, gdzie 0 oznacza całkowitą równość dochodów, a 100 sytuację odwrotną (całość dochodów w rękach jednej osoby).
- W przypadku Polski wskazania i wnioski wynikające z indeksu Giniego są mało wiarygodne i mocno odstają od innych miar bazujących na danych podatkowych, które pokazują iż Polska jest krajem o wysokich różnicach dochodowych.
Komentarz rynkowy
Rynek FX: Stabilizacja kursu €/US$ w piątek nie uchroniła walut CEE przed wyraźną przeceną, złoty traci najbardziej.
- W piątek kurs €/US$ pozostawał stabilny koncentrując się wokół poziomu 1,1220 znanego z poprzednich dni. Trwa pojedynek na słabości między USA a Eurozoną. W piątek miały miejsce: 1) wzrost cen ropy naftowej, 2) silna przecena spółek technologicznych, 3) obawy dotyczące francuskiego budżetu, czy 4) najważniejsze dane ubiegłego tygodnia tj. wstępne odczyty indeksów PMI w strefie euro i USA.
- Rozpoczynający się tydzień na gruncie makroekonomicznym jawi się o wiele ciekawiej za sprawą posiedzeń Europejskiego Banku Centralnego i amerykańskiej Rezerwy Federalnej. O ile nie oczekujemy zmian stóp procentowych w strefie euro i USA, to komentarze Christine Lagarde mogą rzucić nieco więcej światła na perspektywy monetarne. W szczególności możliwe odniesienie prezes EBC do zawirowań na francuskich obligacjach i możliwych reakcjach banku centralnego. Z kolei w przypadku Fed, tradycyjnie trudno będzie od Kevina Warsha wydobyć jakiekolwiek wskazówki dotyczące przyszłych ruchów FOMC. Oprócz banków centralnych, w tym tygodniu kluczowym czynnikiem będzie los rynków akcji w USA i to, czy przecena spółek związanych z AI pogłębi się, podkopując tempo PKB. Nie bez znaczenia będzie także rozwój sytuacji wokół Bliskiego Wschodu na tydzień przed wyborami połówkowymi w Stanach Zjednoczonych. Uważamy, że ECB może bardziej złagodzić swoje nastawienie niż Fed, co wskazuje na mocniejszego dolara w tym tygodniu, chociaż wzorem ostatnich dni pojedynek na słabości może oznaczać niewielkie przesunięcia pary €/US$.
- W piątek traciły wszystkie waluty CEE, ale najbardziej złoty i to pomimo niewielkich zmian kursu €/US$. Polska waluta osłabła o ponad 3 grosze a notowania wzrosły do ponad 4,40 tj. maksimum ze stycznia 2024 roku. Nie brak negatywów dla CEE FX: region Środkowej Europy jako importer netto surowców energetycznych negatywnie odstaje na tle innych krajów Europy, będących głównie „producentami” surowców. Banki centralne w Polsce i Węgrzech prezentują także łagodniejsze nastawienie niż Fed, EBC, ale także jastrzębio nastawiony czeski CNB, który zapowiada drugą podwyżkę w cyklu.
- Wysoki deficyt i relatywnie łagodne nastawienie NBP powodują osłabienie PLN. Warto zauważyć, iż krajowy deficyt sektora general government w 2026 roku prawdopodobnie będzie najwyższy w Unii Europejskiej. W kontekście łagodnego nastawienia NBP na tle innych banków centralnych, uwaga inwestorów w tym tygodniu koncentrować się będzie na wstępnym odczycie inflacji CPI za październik.
Rynek FI: Decyzje banków centralnych oraz losy giełd i spółek AI istotne dla kierunku zmian obligacji bazowych w tym tygodniu. Pozytywem na starcie tygodnia pozostaje utrzymanie ratingu Francji przez Moody’s. W kraju oczekiwania na wstępny odczyt inflacji za październik.
- Piątek na rynku amerykańskiego długu przyniósł niewielki wzrost rentowności, który zważywszy na utrzymujące się obawy dotyczące spółek technologicznych, uznajemy jedynie za ruch korekcyjny. Co prawda przestrzeń do spadków dochodowości pozostaje ograniczona, m.in. z uwagi na drożejącą ropę naftową, to prawdopodobna decyzja Fed o utrzymaniu stóp procentowych może – obok możliwej dalszej przeceny spółek AI - przywrócić tendencje spadkowe na rynku Treasuries. W najbliższych dniach istotne będą wyniki spółek notowanych na amerykańskiej giełdzie, w tym spółek technologicznych. W Europie piątek był dniem stabilizacji wyceny Bunda, który na miesięcznym minimum (3,34%) oczekuje na najważniejsze wydarzenie tego tygodnia tj. wynik posiedzenia Europejskiego Banku Centralnego, ale i rozwój sytuacji wokół prac nad francuskim budżetem na 2027 rok. Pozytywem na starcie poniedziałkowej sesji jest uniknięcie przez Francję obniżki ratingu (perspektywa pozostaje negatywna) podczas weekendowej rewizji przez agencję Moody’s.
- Niewielkie spadki dochodowości widoczne na rynku niemieckiego i francuskiego długu zadecydowały o zniżce rentowności POLGBs podczas piątkowej sesji. Zakres ruchu spadkowego nie był jednak duży. Dochodowość 10-latki zmalała o 2pb do 6,42%. Wycena krajowego długu pozostaje zdominowana przez otoczenie zewnętrze i to ono będzie nadawało kierunek zmian POLGBs w tym tygodniu. Czynniki krajowe pozostaną jedynie uzupełnieniem a najważniejszymi z nich będą 1) piątkowa publikacja wstępnych danych inflacyjnych oraz 2) planu podaży skarbowych papierów wartościowych na listopad. Przypomnijmy, iż strona popytowa została pod koniec ubiegłego tygodnia wzmocniona wykupem serii PS1026.