Dziennik |
Dziennik ING: Po kilku latach stagnacji gospodarka niemiecka wykazuje odporność w 2026. Ważą się losy wyższego CIT dla dużych firm w Polsce.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Obawy inwestorów podtrzymują wysokie ceny surowców energetycznych.
- Utrzymujące się obawy inwestorów w kontekście ataków i zagrożeń, podbijają ceny surowców energetycznych, szczególnie gazu ziemnego, z uwagi na zbliżający się sezon grzewczy i stosunkowo niski poziom gazu w magazynach krajów UE (74,6% wobec średniej 5-letniej 89,5%). Dziś rano ropa Brent kosztuje prawie US$116 za baryłkę, podobnie jak wczoraj rano, choć w ciągu dnia notowania przebiły US$117. Gaz ziemny jest najdroższy od 2022, dziś rano TTF 1M kosztuje €96 za MWh, podobnie jak wczoraj rano, choć w ciągu dnia cena zbliżyła się do €98.
- Napięcie na rynkach podsyca także wyczekiwanie na wyniki wyborów do Knesetu w Izraelu (dziś) oraz wyborów połówkowych do Kongresu USA (3 listopada).
USA-Ukraina: Pentagon wciąż nie zatwierdził dostaw rakiet dla Ukrainy.
- Prezydent Ukrainy Wołodymyr Zełenski powiedział wczoraj, że Ukraina od prawie miesiąca czeka na zatwierdzenie przez szefa Pentagonu Pete’a Hegsetha dostaw rakiet do systemów obrony przeciwlotniczej Patriot i NASAMS. Pociski zostały zakupione w USA przez kraje NATO w ramach programu PURL (Prioritised Ukraine Requirements List), ale dostawa wymaga zgody Hegsetha. Pociski mają kluczowe znaczenie dla przechwytywania rosyjskich rakiet balistycznych.
Niemcy: Indeks Ifo za październik potwierdza zaskakującą odporność gospodarki w 2026.
- Wiodący niemiecki barometr koniunktury Ifo, przygotowywany na próbie 9tys. firm z różnych branż, wzrósł w październiku do 90,2 z 89,9 we wrześniu i oczekiwań na tym samym poziomie. Indeks wzrósł szósty miesiąc z rzędu i jest na najwyższym poziomie od ponad 3 lat. Nieznacznie pogorszył się komponent ocen obecnej sytuacji (do 88,8 z 89,5 miesiąc wcześniej), ale poprawił się komponent oczekiwań (do 91,6 z 90,4).
- Odczyt Ifo jest zbieżny z piątkowym odczytem wskaźników PMI, pokazujących solidną koniunkturę w przemyśle i wynik powyżej granicy 50 punktów w usługach.
- Wskaźniki koniunktury dosyć pozytywnie nastrajają przez zaplanowanym na piątek pierwszym szacunkiem wzrostu PKB w 3kw26 (nasza prognoza 0,1%kw/kw i 1,1%r/r). W całym 2026 wzrost PKB może być najwyższy od 2022 (nasza prognoza 1,2%), po kilku latach stagnacji.
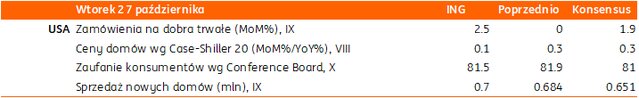
Dziś dane z rynku nieruchomości USA, nastroje konsumentów i zamówienia na dobra trwałe.
Wiadomości krajowe
Senat przeciwko corocznej waloryzacji progów PIT i za 22% CIT dla dużych firm.
- Senacka Komisja Budżetu i Finansów Publicznych zaproponowała wczoraj, aby z przyjętego w Sejm ubiegłym tygodniu projektu ustawy wykreślić coroczną waloryzację progów PIT o wskaźnik inflacji i wrócić do proponowanego wcześniej podniesienia stawek CIT dla największych firm do 22%.
- Wiceminister finansów Jurand Drop powiedział podczas posiedzenia komisji, że coroczna waloryzacja progów podatkowych PIT kosztowałaby budżet państwa PLN4,1mld w 2028, PLN8,9mld w 2029 i PLN13,8mld w 2030. Dodatkowo, przyjęcie ustawy w kształcie przyjętym przez Sejm oznaczałoby konieczność sfinansowania ubytku dochodów przez inne źródła np. koniczność rezygnacji z części ulg, zwolnień od podatków lub podwyższenia stawek podatkowych.
ZUS: Dotacja do FUS w 2026 będzie o PLN13,4mld niższa od planu.
- W 2026 dotacja z budżetu do Funduszu Ubezpieczeń Społecznych (FUS) będzie o PLN13,4mld niższa od planu na poziomie PLN90,8mld – poinformował Zakład Ubezpieczeń Społecznych (ZUS). W 2027 przychody ze składek do FUS wzrosną o 6,1% - wynika z planu finansowego FUS. Wydatki na emerytury i renty zwiększą się w przyszłym roku o 7,6%. Składki na ubezpieczenia społeczne mają pokryć 79,8% kosztów FUS.
Eurostat: Polska i Estonia wydawały w 2025 największą część PKB na inwestycje obronne.
- W 2025 Polska i Estonia wydawały 1,6% PKB na inwestycje obronne – wynika z danych Eurostatu. Dane są raportowane w ramach procedury nadmiernego deficytu na potrzeby implementacji tzw. krajowej klauzuli wyjścia, która umożliwia czasowe odstępstwa od ścieżki wydatków o ile wynika to z inwestycji obronnych. Dopuszczalne odchylenie związane ze wzrostem wydatków obronnych jest ograniczone do maksymalnie 1,5% PKB w latach 2025-28.
MF zaoferuje jutro obligacje za PLN8-12mld.
- Na przetargu w środę Ministerstwo Finansów (MF) zaoferuje do sprzedaży 6 serii obligacji o łącznej wartości PLN8-12mld. W miesięcznym planie podaży długu zakładano ofertę w przedziale PLN7-12mld.
Komentarz rynkowy
Rynek FX: Dolar kontynuuje anemiczne umocnienie. Złoty krzepnie po dynamicznym osłabieniu z piątek. Ryzyka dla krajowej waluty pozostają asymetryczne.
- Dolar kontynuował w poniedziałek pełzające umocnienie względem euro Kurs €/US$ zniżkował czwartą z rzędu sesję, choć skala spadku z tego okresu wynosi około pół centa. Na gruncie analizy technicznej celem notowań pozostaje atak na poziom 1,1150 tj. minimum z pierwszej połowy października, którego mimo kilku prób nie udało się dotychczas sforsować. Obecnie okoliczności wydają się sprzyjające, by dolar zyskiwał na wartości. Źródłem zniżki €/US$ pozostaje 1) wzrost cen ropy naftowej, 2) niedawna silna przecena spółek technologicznych czy 3) obawy dotyczące francuskiego budżetu. Sytuację potencjalnie mogłyby odmienić posiedzenia Europejskiego Banku Centralnego i amerykańskiej Rezerwy Federalnej. Nie spodziewamy się jednak, by EBC chciał na obecnym etapie deklarować się odnośnie do np. użycia mechanizmu TPI. Pozwala on bankowi kupować na rynku wtórnym obligacje państwa strefy euro, jeśli wzrost rentowności obligacji jest oceniony jako nieuzasadniony i zagrażający transmisji polityki pieniężnej. W przypadku Fed uważamy, iż Kevin Warsh tradycyjnie powstrzyma się od jakichkolwiek komentarzy dotyczących przyszłych ruchów Rezerwy Federalnej, a ewentualnie ostrożne komentarze mogłyby zdjąć nieco z rynkowych wycen zakładających podwyżkę stóp procentowych w grudniu. Wydarzeniem wtorku będzie odczyt indeksu Conference Board z USA.
- Kurs €/PLN konsoliduje się w wąskim przedziale 4,3950 – 4,41 choć mamy świadomość, iż jakiekolwiek pogorszenie nastrojów globalnych może przełożyć się na kontynuację przeceny złotego. W dalszym ciągu bilans ryzyk dla polskiej waluty uznajemy za asymetryczny tj. większe prawdopodobieństwo przypisujemy możliwości osłabienia aniżeli aprecjacji. Wynika to przede wszystkim z zagrożeń płynących z rosnących cen surowców, ale i akcentowanego obecnie w Europie ryzyka fiskalnego czy relatywnie łagodnego usposobienia Narodowego Banku Polskiego na tle innych banków centralnych w regionie (Czechy), ale i na świecie (EBC, Fed). Naszym zdaniem piątkowy, wstępny odczyt inflacji CPI za październik nie będzie w stanie odmienić rynkowych perspektyw polityki pieniężnej. Rynek konsekwentnie wycenia zacieśnianie rzędu 100pb (skoncentrowane w 2027 roku), co naszym zdaniem jest zbyt agresywnym założeniem.
Rynek FI: Spokój bazowych rynków długu w oczekiwaniu na decyzję Fed i EBC. (Przejściowa) ulga w notowaniach francuskiego długu.
- Dochodowość amerykańskiego długu stabilizowała się wczoraj na poziomach z piątkowego zamknięcia. W efekcie rentowność 10-latki USA pozostaje na poziomie 4,97%, choć jeszcze trzy tygodnie temu poruszała się niemal 35pb wyżej. Od tego czasu – mimo drożejącej ropy naftowej, na zmiany, której dług USA jest mniej wrażliwy niż obligacje z Europie – rynek ostudził nieco swoje oczekiwania dotyczące podwyżek stóp procentowych Fed. Wsparciem dla wycen Treasuries było ponadto przekierowanie kapitału z wyprzedawanych w tym miesiącu spółek technologicznych do tzw. bezpiecznych przystani. Obecnie amerykańska krzywa wyczekuje na jutrzejszy wynik posiedzenia Fed, który w zgodnej opinii konsensusu nie przyniesie ani zmian stóp procentowych, ani – co charakterystyczne dla Kevina Warsha – wskazówek odnośnie do kolejnych ruchów FOMC. Stabilizacja towarzyszyła wczoraj także wycenie niemieckiego długu, gdzie rentowność 10-letniego benchmarku oscylowała wokół poziomu 3,35%. Wyraźny spadek zanotował natomiast długi koniec francuskiej krzywej. Tamtejsza 10-latka zniżkowała aż o 12pb do 4,91%, a pomocna w spadku była weekendowa decyzja agencji Moody’s, która utrzymała rating Francji bez zmian, podtrzymując negatywną perspektywę.
- Dochodowość polskiej 10-latki niemal nie zmieniła się wczoraj w stosunku do piątkowego zamknięcia, gdy wyniosła 6,42%. Tym samym krajowy dług bardziej nawiązywał do marazmu Bunda aniżeli gwałtownego spadku rentowności francuskiego długu. Mimo, iż naszym zdaniem to prace nad francuskim budżetem na 2027 rok „przypomniały” inwestorom o zagrożeniach fiskalnych także w innych krajach Europy, w tym w Polsce. Krajowe 10-letnie stawki asset swap będące do pewnego stopnia proxy ryzyka fiskalnego utrzymują się na podwyższonych poziomach. Z pewnością wsparcia nie stanowią prace legislacyjne nad przyszłorocznymi zmianami podatkowymi w Polsce. Sejm m.in. wykreślił podwyżkę stawki CIT, która miała sfinansować obniżkę podatku PIT. Wczoraj senacka Komisja Budżetu i Finansów Publicznych zaproponowała odrzucenie zmian Sejmu. Senat będzie dziś obradował m.in. w tej kwestii.