Dziennik |
Dziennik ING: Fed utrzymał wczoraj stopy procentowe bez zmian. Podobnie zrobi dziś EBC. Kolejna udana aukcja POLGBs.
Wiadomości zagraniczne
Strefa euro: EBC raczej nie podniesie stóp dziś, ale może to zrobić w grudniu.
- Dziś decyzję ws. stóp procentowych podejmie EBC, spodziewamy się ich utrzymania bez zmian. Instrumenty rynkowe wyceniają 21pb podwyżki w grudniu. Decyzja EBC przypada w kontekście poważnego kryzysu fiskalnego i politycznego we Francji i presji na wzrost rentowności obligacji francuskich. Nie zakładamy, by EBC utrzymał jastrzębią retorykę z września. Sytuację komplikują jednak coraz wyższe ceny gazu ziemnego (blisko €100 za MWh).
Sytuacja na Bliskim Wschodzie: Napięcie nie słabnie, ceny gazu przejściowo przekroczyły €100 za MWh.
- Mieszane doniesienia z Bliskiego Wschodu nie zmieniły istotnie sytuacji na rynkach surowców energetycznych. Wczoraj w ciągu dnia ich ceny wyraźnie rosły, a ceny gazu (TTF 1M) przejściowo przebiły psychologiczny poziom €100 za MWh, ale w drugiej połowie dnia spadły. Dziś rano ropa Brent kosztuje około US$114 za baryłkę, a gaz ziemny €98 za MWh, wczoraj rano były to zbliżone poziomy.
- Największe obawy inwestorów budzi groźba ponownego, zmasowanego ataku USA na Iran, po wyborach połówkowych do amerykańskiego Kongresu. Prezydent USA Donald Trump mówił, że nie negocjuje z Iranem i coś się wkrótce wydarzy, a USA miały ostrzec niektóre kraje Zatoki Perskiej, żeby przygotowały się na krótką, intensywną interwencję. Wojska amerykańskie mają wzmacniać obronę powietrzną w regionie, m.in. sprowadzając systemy Patriot z Teksasu.
- Jednocześnie podejmowane są zabiegi dyplomatyczne, aby temu zapobiec. Według dziennika Wall Street Journal wiceprezydent USA J.D. Vance wysłał list do sekretarza irańskiej Najwyższej Rady Bezpieczeństwa Narodowego z propozycją wznowienia negocjacji pokojowych USA i Iranem. Propozycję porozumienia przedstawili Iranowi propozycję porozumienia na rzecz zakończenia wojny, ale - według Reutersa - irańscy urzędnicy stwierdzili, że rozwiązania nie są nową propozycją, a niektóre są nieakceptowalne.
USA: Stopy procentowe bez zmian, ale podwyżka w grudniu bardzo prawdopodobna.
- Zgodnie z oczekiwaniami analityków i wycenami rynkowymi, wczoraj FOMC nie zmienił stóp procentowych Fed, które pozostały w przedziale 3,75-4,00%. Decyzja zapadła stosunkiem głosów 10:2, za podwyżką o 25pb głosowały Lisa Cook i Beth Hammack.
- W komunikacie po posiedzeniu powtórzono, że inflacja pozostaje wysoka, a zgromadzenie nowych danych pozwoli Komitetowi określić kurs polityki pieniężnej, który pozwoli na powrót inflacji do celu 2%. Natomiast aktywność gospodarcza rośnie w szybkim tempie, choć utrzymuje się podwyższona niepewność. Liczba nowych miejsc pracy rośnie w tempie odpowiadającym przyrostowi siły roboczej, a stopa bezrobocia pozostaje niemal bez zmian.
- Podczas konferencji prezes Fed Kevin Warsh stwierdził, że działania Fed zaczynają przynosić efekty, ale jeszcze nie osiągnięto stabilności cen. Warsh przyznał, że warunki finansowe się zacieśniły, choć nie są restrykcyjne. Dodał, że inflacja jest zbyt wysoka i zadaniem Fed jest zapewnienie, żeby wzrosty cen energii i kosztów pracy nie rozlały się na całą gospodarkę, a oczekiwania inflacyjne pozostają dobrze zakotwiczone. Wspomniał, że od 6 lat inflacja znajduje się powyżej celu. Według Warsha, wzrost PKB umocnił się i jest napędzany w inwestycje w wysokie technologie.
- Warsh poinformował, że jedno z posiedzeń Fed w 2027 oraz dwa w 2028 będą poświęcone wyłącznie strategii, bez głosowania ws. stóp procentowych i komunikatu po posiedzeniu.
- Instrumenty rynkowe wyceniają obecnie 21pb podwyżki stóp Fed na posiedzeniu 9 grudnia. Zostanie wówczas przedstawiona także aktualizacja prognoz makroekonomicznych.
Kanada: Podwyżka stóp procentowych o 25pb.
- Bank Kanady podniósł wczoraj główną stopę procentową o 25pb do poziomu 2,50%. Była to pierwsza podwyżka po wcześniejszej serii obniżek o łącznie 275pb.
Ukraina-USA-Rosja: Możliwe spotkanie trójstronne 10 listopada. Odblokowanie eksportu zboża przez Morze Azowskie.
- Prezydent Ukrainy Wołodymyr Zełenski oświadczył wczoraj, że liczy na spotkanie trójstronne (Ukraina, USA, Rosja) na szczeblu technicznym w terminie do 10 listopada w Abu Zabi. Według dziennika Financial Times, Zełenski po raz pierwszy dopuścił możliwość rozmów o gwarancjach bezpieczeństwa dla Rosji w ramach przyszłego porozumienia pokojowego, choć dodał, że w pierwszej kolejności należy zapewnić bezpieczeństwo Ukrainie. Według Zełenskiego, kwestie terytorialne powinny być omawiane wyłącznie na szczeblu przywódców, a Ukraina jest gotowa rozmawiać o amerykańskiej propozycji utworzenia strefy zdemilitaryzowanej po obu stronach linii frontu.
- Agencja Reutera podała wczoraj, że władze rosyjskie zgodziły się na transport zboża przez Morze Azowskie i przez Cieśninę Kerczeńską na Morze Czarne, który był wstrzymany od 10 lipca ze względów bezpieczeństwa. W żegludze przez Morze Czarne, statki handlowe mają mieć ochronę marynarki wojennej. Zezwolenie ma obowiązywać na razie do 15 listopada.
Dziś dzień EBC, ale także ważne dane makro.
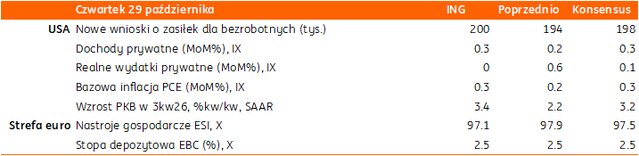
- Dziś poznamy wstępny odczyt PKB z USA za 3kw26 i wrześniowy deflator konsumpcji prywatnej PCE. Oczekujemy solidnego wzrostu o 3,4%kw/kw w ujęciu odsezonowanym i zanualizowanym (SAAR), napędzanego przez wydatki konsumpcyjne i inwestycje technologiczne. W odczycie bazowego deflatora konsumpcji prywatnej (core PCE) spodziewamy się wzrostu o 0,3%m/m we wrześniu.
Wiadomości krajowe
MF sprzedało obligacje za PLN13,3mld.
- Na wczorajszej aukcji Ministerstwo Finansów (MF) sprzedało 6 serii obligacji o wartości PLN13,3mld (łącznie z aukcją dodatkową) przy popycie na poziomie PLN18,5mld. Przedział oferty wynosił PLN8-12mld. Tradycyjnie największy udział w sprzedaży miał pięcioletni benchmark stałokuponowy.
BGK zaoferuje dziś do sprzedaży obligacje FPC za min. PLN500mln.
- Na dzisiejszym przetargu Bank Gospodarstwa Krajowego (BGK) zaoferuje do sprzedaży 4 serie obligacji na rzecz Funduszu Przeciwdziałania COVID-19 za min. PLN500mln.
Komentarz rynkowy
Rynek FX: Dolar nieco słabnie a uwaga inwestorów przesuwa się dziś z posiedzenia Fed na EBC oraz na publikacje istotnych danych makro z USA. Złoty stabilizuje się na podwyższonych poziomach.
- Wczorajszą wzrostową sesją kurs €/US$ przerwał tygodniową serię spadków notowań. Źródłem niewielkiej słabości dolara okazała się 1) wymowa posiedzenia Fed, która nie dostarczyła wystarczająco jastrzębich akcentów, 2) kosmetyczna przecena ropy naftowej 3) próba wznowienia bliskowschodnich rozmów pokojowych, czy 4) mieszane sygnały z wczorajszych publikacji wyników amerykańskich spółek technologicznych. Zakres wczorajszego ruchu €/US$ był jednak niewielki a notowania w dalszym ciągu utrzymują się poniżej poziomu 1,1150, co – na gruncie analizy technicznej – utrzymuje prodolarowy obraz. Uwaga inwestorów przekierowuje się obecnie na dzisiejszy wynik posiedzenia Europejskiego Banku Centralnego. Podobnie jak w przypadku Fed, tak i w strefie euro konsensus nie zakłada zmian stóp procentowych. Istotne będą jednak odpowiedzi Christine Lagarde nt. perspektyw polityki monetarnej (rynek szacuje grudzień jako miesiąc kolejnej podwyżki stóp procentowych) oraz możliwej reakcji banku (złagodzenia nastawienia) na zawirowania na francuskich obligacjach. O ile pozostajemy sceptyczni co do możliwości szybkiej reakcji EBC np. poprzez program TPI na podwyższone rentowności obligacji Francji, tak w dłuższej perspektywie zaangażowania banku w tej kwestii nie można wykluczyć. Dziś poznamy ponadto interesujące dane z USA (inflację PCE za wrzesień i wstępny PKB za 3kw26). Spodziewane przyspieszenie roczne dynamiki inflacji stać będzie w kontrze z wczorajszymi wypowiedziami Kevina Warsha, iż działania Fed zaczynają przynosić pierwsze efekty.
- Kurs €/PLN krzepnie w przedziale 4,3950 – 4,41 po tym jak pod koniec ubiegłego tygodnia w szybkim tempie wzrósł o około 6 groszy. Złoty pozostaje zdominowany przez wpływ otoczenia zewnętrznego, stąd jutrzejsze, wstępne dane inflacyjne z kraju nie powinny wzbudzać wielu emocji. W większym stopniu rynek skoncentrowany jest na przyszłotygodniowym posiedzeniu Rady Polityki Pieniężnej (oczekujemy stabilizacji stóp procentowych). Uważamy, iż sytuacja kursu €/PLN nie ulegnie istotnym zmianom w najbliższych dniach, w szczególności do czasu rozstrzygnięcia w wyborach połówkowych w USA (3 listopada). Od ich wyniku zależeć mogą losy chociażby amerykańsko-irańskich negocjacji. W rezultacie uważamy, iż kurs €/PLN będzie kontynuował rozbudowę trendu bocznego we wspomnianym przedziale.
Rynek FI: Fed utrzymał stopy procentowe a dziś zrobi to EBC. Kluczowa pozostanie narracja Christine Lagarde w szczególności w kontekście zawirowań na francuskim długu. Kolejny przetarg POLGBs z solidnym popytem.
- Reakcją amerykańskiej krzywej na wynik posiedzenia Fed i wystąpienie Kevina Warsha był spadek dochodowości. Krótki koniec – tj. najbardziej wrażliwy na potencjalne zmiany stóp procentowych obniżył się o 4pb do 4,69% - gdyż wypowiedzi prezesa FOMC nie były zbyt jastrzębie. Co więcej, najnowsze doniesienia z Bliskiego Wschodu sugerują chęć wznowienia rozmów pokojowych USA – Iran. W efekcie, nawet w obliczu nieustających ataków Huti na Arabię Saudyjską, czwartek rozpoczyna się od kosmetycznej przeceny ropy naftowej. Dziś jednak wycena Treasuries będzie pod wpływem danych makroekonomicznych z USA. Poznamy bowiem odczyt inflacji PCE za wrzesień i wstępny szacunek wzrostu PKB za trzeci kwartał. W strefie euro natomiast notowania Bunda, ale i francuskiego długu będą wrażliwe na wypowiedzi prezes Europejskiego Banku Centralnego podsumowujące październikowe posiedzenie (nie oczekujemy zmian stóp procentowych).
- Rynek POLGBs kopiuje zachowanie niemieckiej krzywej, stąd wczorajsze niewielkie wzrosty dochodowości Bunda (pokłosie drożejącego gazu ziemnego) przełożyły się na zwyżkę także i polskiego długu. Utrzymanie korelacji sprawi, że o kierunku zmian wyceny krajowych obligacji zadecydować może narracja Europejskiego Banku Centralnego. O ile otoczenie zewnętrzne pozostaje niesprzyjające wycenie POLGBs, tak sygnały z rynku pierwotnego wciąż sugerują mocny popyt wewnętrzny. Na wczorajszym przetargu Ministerstwo Finansów sprzedało obligacje serii NZ0928, PS0730, PS1031, NZ0332 i DS0436 za PLN12,0mld tj. zakładaną maksymalną pulę podaży (powiększoną o PLN1,25mld podczas przetargu uzupełniającego). Popyt na przetargu podstawowym wyniósł niemal PLN18,5mld. Przypomnijmy, iż strona popytowa została pod koniec października wzmocniona wykupem obligacji PS1026.