Dziennik |
Dziennik ING: EBC i Bank Japonii nie zmieniły stóp procentowych, ale mogą to zrobić w grudniu. Dziś dowiemy się o ile CPN obniżył polską inflację w październiku.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Wysoka zmienność na rynkach surowców energetycznych.
- Nie słabnie napięcie na Bliskim Wschodzie. Wczoraj irańskie władze poinformowały, że trzy tankowce, które wg nich poruszały się niedozwoloną trasą, wpłynęły na miny morskie w Cieśninie Ormuz. Dziś rano ropa Brent kosztuje około US$117 za baryłkę (wczoraj rano około US$115), gaz ziemny (TTF 1M) ponownie przebił psychologiczną granicę €100 za MWh, dziś rano kosztuje prawie €101, choć wczoraj w ciągu dnia ceny istotnie spadły.
USA: Mocny odczyt PKB za 3kw26. Podwyższona inflacja PCE we wrześniu.
- Według wstępnego odczytu gospodarka amerykańska rosła w tempie 3,4%kw/kw w ujęciu odsezonowanym i zanualizowanym (SAAR) w 3kw26, powyżej konsensusu 3,2% i powyżej 2,2% w 2kw26. Głównym motorem wzrostu była konsumpcja prywatna (wzrost o 3,8%kw/kw, wkład do wzrostu PKB 2,5pp), solidny był także wzrost inwestycji (wkład 1,7pp), zmiany zapasów (wkład 1,6pp) i konsumpcji rządowej (wkład 0,9pp), ale istotnie pogłębił się ujemny wkład eksportu netto (-3,3pp po -1,1pp w poprzednim kwartale).
- Bazowy deflator konsumpcji prywatnej PCE zwolnił do 2,5%kw/kw w 3kw26 z 3,3% w poprzednim kwartale.
- Dane miesięczne za wrzesień potwierdziły podwyższoną presję inflacyjną. Deflator konsumpcji prywatnej PCE przyśpieszył do 3,6%r/r we wrześniu z 3,4% w sierpniu, a w ujęciu bazowym do 3,1%r/r z 3,0% miesiąc wcześniej. Kluczowy dla rynków deflator PCE w ujęciu bazowym utrzymał się na poziomie 0,3%m/m i wykazał narastającą presję inflacyjną w zdecydowanej większości usług i dóbr. W wrześniu dochody amerykanów rosły w tempie 0,2%m/m, zgodnie z konsensusem oraz po 0,3% miesiąc wcześniej, a wydatki nominalne o 0,5%, przy oczekiwaniach na 0,6% oraz po 0,9% w poprzednim miesiącu.
- Nie było dużej niespodzianki w danych tygodniowych z rynku pracy – 194tys. nowych wniosków o zasiłek dla bezrobotnych, poniżej 198tys. wg konsensusu i 195tys. w poprzednim tygodniu.
Strefa euro: EBC nie zmienił stóp procentowych, ale może to zrobić w grudniu. Prezes Lagarde odejdzie ze stanowiska w lutym 2027.
- Zgodnie z oczekiwaniami analityków, EBC zdecydował się na pauzę w cyklu podwyżek stóp procentowych (łącznie o 50pb) i utrzymał stopy procentowe bez zmian, w tym stopę depozytową na poziomie 2,50%. Komunikat po posiedzeniu stwierdza, że szok energetyczny stwarza ryzyko wzrostu inflacji i osłabienia wzrostu gospodarczego, ale jak dotąd inflacja bazowa i płace pozostają stabilne, zaostrzyły się rynkowe warunki finansowania.
- Jeszcze przed ogłoszeniem decyzji Rady Prezesów, prezes EBC Christine Lagarde poinformowała, że odejdzie ze swojego stanowiska 7 lutego 2027, przed końcem kadencji upływającej w październiku 2027 (chce zaangażować się w sprawy, które nie dotyczą polityki monetarnej).
- Podczas konferencji prasowej po posiedzeniu Rady Prezesów powiedziała, że Rada dyskutowała czy podwyżka stóp procentowych byłaby właściwa i dodała, że kierunek zmian polityki pieniężnej jest oczywisty (jeśli nie będzie niespodzianek).
- Według Lagarde wzrost cen energii prawdopodobnie przyczyni się do dalszego wzrostu inflacji, ale przyznała, że w bilansie ryzyk przeważają ryzyka dla wzrostu gospodarczego, a wzrost cen energii i niepewność stwarzają presję na dochody realne, wydatki konsumenckie (osłabienie nastrojów) i inwestycje. Wspomniała jednak, że ostatnie dane sugerują, że gospodarka strefy euro nadal rozwijała się w 3kw26. Sektor usług odbija po osłabieniu po rozpoczęciu wojny na Bliskim Wschodzie, a przemysł, usługi cyfrowe i eksport notują wzrosty dzięki inwestycjom związanym z AI. Natomiast wydatki budżetowe na obronność i infrastrukturę również wspomagają aktywność gospodarczą.
- Dzisiejsze dane z Francji nie wpisały się w tę wypowiedź – PKB spadł w 3kw26 o 0,1%kw/kw w ujęciu odsezonowanym i niezanualizowanym, poniżej oczekiwań na +0,1%.
- Wczorajsze dane o nastrojach w strefie euro ESI również lekko rozczarowały (badanie na próbie 25tys. firm). Indeks spadł do 96,9 z 97,5 miesiąc wcześniej. Utrzymały się negatywne nastroje konsumentów, lekko poprawiły się pesymistyczne nastroje w przemyśle i osłabły optymistyczne nastroje w usługach.
Japonia: Stopy bez zmian, główna na poziomie 1,25%, podwyżka możliwa w grudniu.
- Zgodnie z oczekiwaniami analityków, Bank Japonii (BoJ) utrzymał stopy procentowe bez zmian, w tym główną stopę procentową na poziomie 1,25% (najwyżej od 1995). W obecnym cyklu zacieśniania polityki pieniężnej stopy procentowe wzrosły o 135pb, ostatnia podwyżka miała miejsce we wrześniu. Bank odnotował wzrost inflacji powyżej 2%, co zwiększa prawdopodobieństwo podwyżki stóp procentowych w grudniu.
Dziś PKB z Niemiec i strefy euro za 3kw26.
Wiadomości krajowe
Dziś poznamy szacunek październikowej inflacji CPI.
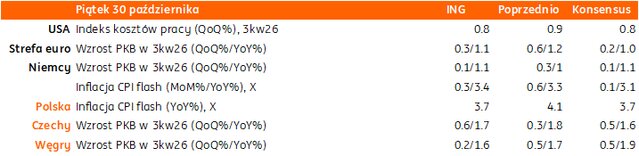
- Dziś o 9:30 GUS opublikuje szacunek inflacji CPI w październiku. Nasz wstępny szacunek wskazuje na spadek do 3,8%r/r (konsensus: 3,7%) z 4,1%r/r we wrześniu, głównie za sprawą spadku cen paliw, związanego z programem CPN (Ceny Paliwa Niżej). Jednocześnie oczekujemy wzrostu inflacji bazowej do 3,3%r/r z 3,1%r/r, przy niskiej bazie odniesienia z października 2025. Wygasa też deflacyjny efekt niskich cen żywności i spodziewamy się, że ta kategoria stanie się czynnikiem proinflacyjnym w nadchodzących kwartałach.
- Inflacja będzie do końca roku prawdopodobnie przekraczała górną granicę odchyleń od celu banku centralnego, jednak Rada Polityki Pieniężnej (RPP) nie będzie się spieszyła z podwyżkami stóp procentowych z uwagi na strukturę wzrostu cen, która wskazuje na ograniczenie tych wzrostów do czynników wynikających z zewnętrznego szoku podażowego na rynku energii. Do podwyżek stóp procentowych (łącznie o 50pb), może natomiast dojść w 1kw27.
MF: W listopadzie propozycja rozwiązań w związku z sytuacją na rynku gazu – Andrzej Domański.
- Rząd pracuje nad rozwiązaniami dla gospodarstw domowych w związku z sytuacją na rynku gazu – poinformował minister finansów i gospodarki Andrzej Domański. Przypomniał, że wcześniej wdrożono już rozwiązania dla przedsiębiorstw energochłonnych.
IIF: Polska wśród krajów z największym przyrostem długu publicznego.
- Łączne zadłużenie 32 państw europejskich w 1poł26 wzrosło do rekordowych US$95mld, a największe przyrosty długu notowały Rumunia, Finlandia i Polska – wynika z raportu IIF Global Debt Report Monitor – Special European Edition opublikowanego przez Institute of International Finance (IIF). Autorzy raportu zwrócili uwagę, że wiele krajów, w tym Polska, będzie utrzymywało podwyższone deficyty budżetowe także w kolejnych latach.
KE: Poprawa nastrojów gospodarczych i spadek oczekiwań inflacyjnych w październiku.
- Wskaźnik nastrojów w polskiej gospodarce (ESI – Economic Sentiment Indicator) poprawił się w październiku do 99,0pkt. z 98,8pkt. we wrześniu – wynika z danych Komisji Europejskiej (KE). Wskaźnik koniunktury w przemyśle pozostał na poziomie -15,3pkt., a wskaźnik dla usług wzrósł do -2,6pkt. z -3,3pkt. miesiąc wcześniej.
- Wskaźnik oczekiwań inflacyjnych konsumentów, obliczany przez KE, obniżył się w październiku do 26,3pkt. z 27,2pkt. we wrześniu.
MF: Polska otrzymała we wrześniu €658mln środków z UE.
- We wrześniu napływ środków z budżetu Unii Europejskiej (UE) do Polski wyniósł €658mln, z czego €558mln przypadło na politykę spójności – poinformowało Ministerstwo Finansów (MF). Składka członkowska do budżetu UE wyniosła we wrześniu €886mln.
BGK sprzedał obligacje FPC za PLN3,3mld.
- Na wczorajszym przetargu Bank Gospodarstwa Krajowego (BGK) sprzedał 4 serie obligacji na rzecz Funduszu Przeciwdziałania COVID-19 o łącznej wartości PLN3,3mld (łącznie z aukcją dodatkową).
Komentarz rynkowy
Rynek FX: Kurs €/US$ kontynuuje zwyżkę i dziś może atakować poziom 1,12. Złoty wykorzystuje osłabienie dolara i wybija się dołem z dotychczasowego przedziału 4,3950 – 4,41.
- Kurs €/US$ kontynuował wczoraj zwyżkę zawracając z osiągniętego w tym tygodniu najniższego zamknięcia od maja 2025 roku tj. 1,1120. Źródłem zwyżki była jastrzębia postawa Europejskiego Banku Centralnego, który co prawda nie podniósł stóp procentowych (choć debatował nad taką możliwością), to zasugerował taką możliwość na kolejnym posiedzeniu. Christine Lagarde wprost wskazała, że „kierunek zmian polityki pieniężnej jest oczywisty, jeśli nie będzie niespodzianek”. Rynek spokojnie zareagował na informacje o przedwczesnej rezygnacji Lagarde ze stanowiska prezes EBC. Zgodnie z komunikatem odejdzie ona z funkcji szefowej banku na początku lutego 2027. Ważnym momentem wczorajszej sesji była publikacja danych makroekonomicznych z USA. Co ciekawe, przyspieszenie, choć zgodne z oczekiwaniami, dynamiki inflacji PCE za wrzesień do 3,6%r/r oraz wyższy od konsensus wzrost gospodarczy za 3kw26 nie wsparły dolara. Co więcej, dane nie wsparły oczekiwań na podwyżki stóp procentowych w Stanach Zjednoczonych. Wczorajszy ruch €/US$ odczytujemy jako pierwszy od dłuższego czasu proeurowy sygnał. Tym bardziej, iż kontynuację zwyżki notowań wspierają także sygnały analizy technicznej. Dziś notowania walczyć będą o wyjście ponad poziom 1,12. Czynnikiem sprzyjającym jest wynik posiedzenia Banku Japonii, gdzie podobnie jak w przypadku EBC stabilizacji stóp procentowych towarzyszyła jastrzębia narracja.
- Kurs €/PLN wykorzystał zwyżkę pary €/US$ i skutecznie przełamał dolne ograniczenie dotychczasowego przedziału wahań tj. poziom 4,3950. W dalszym ciągu wycena złotego pozostaje uzależniona od ruchów €/US$, stąd emocji nie powinny wzbudzać dziś wstępne dane inflacyjne z Polski. Naszym zdaniem nie zmienią one oczekiwań przed przyszłotygodniowym posiedzeniem Rady Polityki Pieniężnej, na którym spodziewamy się stabilizacji kosztu pieniądza. Rynki globalne czekają na rozstrzygnięcia m.in. wyborów połówkowych w USA, czy rozmów irańsko-amerykańskich. Z tego powodu zakres ruchów złotego w najbliższych dniach prawdopodobnie pozostanie skromny. Zważywszy na sygnały otoczenia zewnętrznego (drożejąca ropa naftowa, prace nad francuskim budżetem) wciąż dostrzegamy ryzyka w kierunku przeceny polskiej waluty.
Rynek FI: Dochodowość amerykańskiego długu obniża się mimo mocnych danych z USA. Decyzja EBC zgodna z oczekiwaniami bez większego wpływu na Bunda.
- Wczorajszy ruch spadkowy amerykańskiej krzywej był nieintuicyjny zważywszy na przyspieszenie amerykańskiej inflacji PCE we wrześniu oraz mocny wstępny odczyt danych o PKB za 3kw26. Mimo sygnałów sugerujących możliwe zacieśnianie polityki pieniężnej Fed w grudniu dochodowość krótkiego końca obniżyła się do 4,59% tj. niemal 2-miesięcznego minimum. Spokojem, mimo wyraźnie jastrzębich akcentów podczas posiedzenia Europejskiego Banku Centralnego, reagowały wczoraj notowania niemieckiego długu. Dochodowość 10-latki obniżyła się o 2pb do 3,33%. Dziś w centrum uwagi długu państw strefy euro będą wstępne odczyty inflacji za październik i PKB za 3kw26. Nie uważamy, by dane miały istotnie przekładać się na notowania Bunda, gdyż jak wspomnieliśmy rynek po jastrzębich sygnałach z wczorajszego posiedzenia EBC utrzymuje scenariusz grudniowej podwyżki kosztu pieniądza.
- Wycena krajowego długu pozostaje stabilna. Długi koniec krzywej konsoliduje się wokół poziomu 6,41%, czym nawiązuje do niewielkich ruchów Bunda. Stabilizację na rynku POLGBs wspiera (czasowe?) uspokojenie sytuacji na rynku francuskich obligacji oraz wyczekiwanie na dzisiejszą publikację wstępnych danych o inflacji CPI i plan podaży długu na listopad. Nie bez znaczenia jest także przyszłotygodniowe posiedzenie Rady Polityki Pieniężnej, choć rynkowy konsensus zakłada utrzymanie kosztu pieniądza w listopadzie. Stopniowo drożejące surowce energetyczne utrzymują agresywne rynkowe oczekiwania zakładające zacieśnianie monetarne rzędu 100pb w 2027 roku.