Dziennik |
Dziennik ING: Czy Demokraci przejmą pełną kontrolę nad amerykańskim Kongresem? RPP może poczekać z ewentualnymi podwyżkami stóp.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Wybory połówkowe do amerykańskiego Kongresu, raport payrolls i sytuacja na Bliskim Wschodzie.
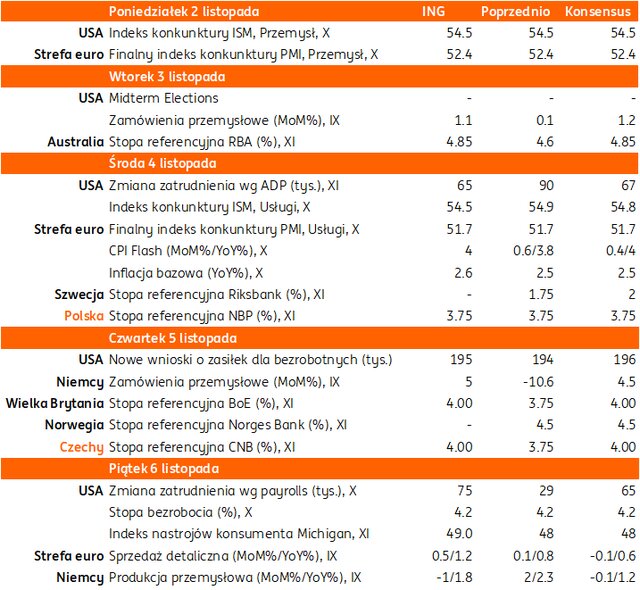
- Kluczowym wydarzeniem tego tygodnia będą wybory uzupełniające do amerykańskiego Kongresu we wtorek 3 listopada (mid-term elections). Z danych gospodarczych istotny będzie październikowy raport payrolls (piątek) oraz poprzedzające go inne dane z amerykańskiego rynku pracy oraz inflacja za strefy euro (środa). W tym tygodniu (czwartek) decyzję ws. stóp procentowych podejmie Bank Anglii (BoE) i spodziewamy się podwyżki o 25pb. Posiedzenia decyzyjne mają także banki centralne Australii (wtorek), Szwecji (środę), Norwegii i Czech (czwartek). Konsensus zakłada podwyżki w każdym kraju z wyjątkiem Norwegii, gdzie bank zdecydował się na taki ruch już na poprzednim posiedzeniu.
- Także wydarzenia na Bliskim Wschodzie nie znikną z radaru analityków. Tydzień otwieramy od gwałtownego spadku cen ropy naftowej. Dziś rano ropa Brent kosztuje niespełna US$110 za baryłkę (w piątek na otwarciu było to około US$116, a w ciągu dnia około US$118). Cena gazu ziemnego TTF 1M pozostaje w pobliżu €100 za MWh dziś rano, na otwarciu w piątek wynosiła około €103, a w ciągu dnia zbliżyła się do €105.
- Spadek notowań można wiązać z ostatnimi sondażami przed wyborami do Kongresu, które dają duże szanse Demokratom na przejęcie kontroli nad Izbą Reprezentantów i Senatem. Ponadto, pod koniec ubiegłego tygodnia agencja Reuters informowała o kolejnej w ciągu tygodnia wizycie delegacji katarskiej w Teheranie i jej wysiłkami mediacyjnymi na rzecz porozumienia między USA a Iranem. Inwestorzy pozytywnie odebrali zapowiedź prezydenta USA Donalda Trumpa, który stwierdził, że da więcej czasu na zabiegi dyplomatyczne. Wcześniej w weekend władze irańskie zaostrzyły kurs, a szef służb bezpieczeństwa poinformował, że w Iranie trwa debata czy nie znieść zakazu posiadania broni jądrowej na wypadek wznowienia działań wojennych.
- W wyborach połówkowych do amerykańskiego Kongresu 3 listopada obsadzonych zostanie wszystkich 435 mandatów w Izbie Reprezentantów oraz 35 ze 100 mandatów w Senacie. Obawy o koszty życia i wpływ sztucznej inteligencji na stabilność zatrudnienia są regularnie wskazywane jako kluczowe czynniki kształtujące nastroje, a poparcie dla konfliktu z Iranem osłabło wraz ze wzrostem cen paliw. Obecne sondaże wskazują na przewagę Demokratów wynoszącą około ośmiu punktów procentowych w skali kraju. Jednocześnie poparcie dla prezydenta Trumpa silnie spadło, co budzi w Partii Republikańskiej obawy o demobilizację jej elektoratu. Jeśli Demokraci przejmą kontrolę nad Kongresem, znacznie ograniczy to możliwości działania prezydenta Trumpa, pozostawiając mu przede wszystkim politykę handlową i zagraniczną. Ostatnie sondaże dziennika New York Times wskazują na zwycięstwo Demokratów w 7 kluczowych stanach w pojedynkach do Senatu: Michigan, Teksasie, Maine, Ohio, Kansas, Alasce i Iowa. W tych ostatnich stanach przewaga jest jednak minimalna 1-2pp.
- Z danych gospodarczych w piątek poznamy raport payrolls za październik. Na rynku pracy utrzymuje się sytuacja niewielkiej liczby zwolnień i rekrutacji. Oczekujemy wzrostu zatrudnienia o około 75 tys. przy stopie bezrobocia utrzymującej się na poziomie 4,2%. Przedstawiciele Fed jasno wskazali, że obecnie koncentrują się na sprowadzeniu inflacji do celu 2%. Aby istotnie zmienić rynkowe oczekiwania dotyczące grudniowego posiedzenia, potrzebny byłby więc bardzo słaby odczyt, być może nawet spadek zatrudnienia. Instrumenty rynkowe wyceniają 18pb podwyżki stóp Fed na posiedzeniu 9 grudnia.
- W strefie euro w środę poznamy odczyt inflacji flash za październik. Przy nadal rosnących cenach energii i opóźnionym wpływie cen gazu ziemnego na ceny konsumpcyjne oczekujemy, że w najbliższych miesiącach inflacja utrzyma się w okolicach 4%. Najważniejsze będą jednak informacje o cenach pozostałych kategorii, ponieważ EBC z niepokojem wypatruje pojawienia się efektów drugiej rundy. Dotychczas efekty te były znikome. Kluczowe będzie zatem to, czy październik przyniesie pierwsze oznaki zmian w inflacji bazowej i cenach żywności. Instrumenty rynkowe wyceniają 20pb podwyżki na posiedzeniu EBC 17 grudnia.
Strefa euro: Inflacja w dół w Niemczech, ale w górę we Francji.
- Październikowe odczyty inflacji z największych gospodarek strefy euro zaskoczyły w przeciwnych kierunkach. Inflacja HICP w Niemczech zwolniła do 2,8%r/r z 3,3% miesiąc wcześniej (poniżej konsensusu 3,1%), po tym jak indeks HICP spadł o 0,1%m/m, po +0,6m/m we wrześniu oraz przy +0,1% wg konsensusu.
- Natomiast inflacja we Francji przyśpieszyła do 3,8%r/r w październiku z 3,4% we wrześniu, powyżej konsensusu 3,6%. W ujęciu miesięcznym ceny wzrosły o 0,4%m/m po -0,3% miesiąc wcześniej, przy oczekiwaniach na +0,3%.
- Odczyt dla całej strefy euro poznamy w środę.
Strefa euro: Pozytywne zaskoczenie PKB za 3kw26.
- Według wstępnego odczytu Eurostatu, wzrost PKB w strefie euro wprawdzie zwolnił do 0,4%kw/kw w ujęciu odsezonowanym (ale niezanualizowanym) z 0,6% w 2kw26, ale przebił oczekiwania analityków (0,2%). W ujęciu rocznym wzrost PKB przyśpieszył do 1,3%r/r z 1,2% w 2kw26.
- Pozytywnie zaskoczył wzrost PKB w Niemczech (0,2%kw/kw przy konsensusie 0,1%) po 0,3% w 2kw26. Negatywnie zaskoczył odczyt z Francji: PKB spadł o 0,1%kw/kw, konsensus zakładał niewielki pozytywny wzrost o 0,1%.
- Dziś rano poznaliśmy dane o sprzedaży detalicznej z Niemiec za wrzesień. Sprzedaż spadła we wrześniu o 2,0%m/m, poniżej konsensusu +0,4% oraz po +1,2% miesiąc wcześniej. Pogłębił się spadek sprzedaży detalicznej w ujęciu rocznym (-2,3%r/r po -0,3% miesiąc wcześniej).
Wiadomości krajowe
RPP pozostawi w środę stopy bez zmian i nie musi się spieszyć z podwyżkami.
- Spodziewamy się, że Rada Polityki Pieniężnej (RPP) pozostawi w środę stopy procentowe Narodowego Banku Polskiego (NBP) bez zmian (referencyjna nadal 3,75%). Wprawdzie według wstępnego szacunku GUS inflacja w październiku była na górnej granicy akceptowalnych odchyleń od celu, jednak struktura wzrostu cen nie wskazuje na rozlewanie się presji cenowej, a inflacja bazowa z wyłączeniem cen żywności i energii prawdopodobnie obniżyła się wyraźnie poniżej 3%. W efekcie Rada może nadal obserwować rozwój sytuacji w Polsce i na świecie, zanim podejmie działania w zakresie polityki pieniężnej.
- Ważnym czynnikiem dla dyskusji na listopadowym posiedzeniu RPP będzie kształt najnowszej projekcji makroekonomicznej. Gdyby sugerowała ona podwyższony poziom inflacji na przełomie 2027 i 2028, to bank centralny może zaostrzyć retorykę. Ważna będzie też skala podwyżek cen regulowanych (zwłaszcza gazu) od początku 2027, gdyż może to podbić całą ścieżkę inflacji, chociaż już pojawiły się zapowiedzi interwencji na tym rynku ze strony przedstawicieli rządu.
- Uważamy, że do końca roku stopy procentowe pozostaną bez zmian. Wydłużający się kryzys energetyczny, rosnące ryzyka utrwalenia się inflacji na podwyższonym poziomie oraz dalsze zacieśnienie polityki pieniężnej przez główne banki centralne, mogą skłonić NBP do zasygnalizowania gotowości do podjęcia działań w celu ograniczenia zagrożeń inflacyjnych i podniesienia stóp procentowych o łącznie 50pb w 1kw27.
PMI w polskim przetwórstwie w październiku na neutralnym poziomie.
- Wskaźnik PMI w polskim przetwórstwie wzrósł w październiku do 50pkt. z 49,0pkt. we wrześniu i po raz pierwszy od kwietnia 2025 znalazł się na neutralnym poziomie, wskazując na stabilizację kondycji krajowego przetwórstwa. Poziom produkcji nie zmienił się w październiku, a nowe zamówienia spadły w najwolniejszym tempie od roku, przy czym zamówienia eksportowe wzrosły. Poziom zatrudnienia zwiększył się i był to dopiero drugi wzrost w okresie ostatnich 18 miesięcy. Utrzymuje się wysoka presja na wzrost kosztów produkcji (droga energia).
- Październikowy wskaźnik PMI wskazuje na stabilizującą się sytuację w polskim przetwórstwie, pomimo wydłużającego się szoku energetycznego. Wsparciem jest poprawiająca się kondycja europejskiej, a zwłaszcza niemieckiej gospodarki. Jednocześnie wiemy, że sytuacja w poszczególnych branżach przetwórstwa jest mocno zróżnicowana. Niektóre notują poprawę produkcji, a inne mierzą się z rosnącą presją konkurencyjną z Chin i raportują spadki.
W październiku inflacja CPI na górnej granicy odchyleń od celu NBP.
- Inflacja CPI obniżyła się w październiku do 3,5%r/r (ING: 3,8%; konsensus: 3,7%) z 4,1%r/r we wrześniu. Do spadku inflacji przyczyniła się kolejna edycja programu CPN (Ceny Paliwa Niżej). Redukcje akcyzy i VAT (z 23% do 8%) na paliwa przyczyniły się do spadku ich cen o 9,7%m/m. W efekcie inflacja roczna w tej kategorii koszyka inflacyjnego obniżyła się do 21,7%r/r z 31,6%r/r miesiąc wcześniej. Jednocześnie ceny nośników energii wzrosły o 1,6%m/m, co w naszej ocenie wynikało z droższych paliw stałych i płynnych, nie podlegających regulacjom (gaz płynny, węgiel, pelet, etc.).
- Październikowe dane zbliżają nas do zmiany trendu na rynku żywności. Po deflacji cen żywności w okresie czerwiec-październik, od listopada prawdopodobnie zobaczymy rosnące ceny żywności. Kolejne miesiące i kwartały przyniosą w naszej ocenie wyraźny wzrost cen w tej kategorii (gorsze zbiory, droższe nawozy) i będzie ona oddziaływała proinflacyjnie na CPI.
- Największym zaskoczeniem w październikowym szacunku inflacji CPI są ceny w kategoriach bazowych Szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się październiku poniżej 3%r/r z 3,1%r/r we wrześniu, pomimo niskiej bazy odniesienia z października ubiegłego roku, kiedy inflacja bazowa wzrosła o zaledwie 0,1%m/m.
- Szacujemy, że do końca 2026 inflacja będzie się kształtowała w przedziale 3,5-4%r/r i może testować górną granice tego przedziału na początku 2027. Ważnym czynnikiem dla inflacji na początku przyszłego roku będzie długość trwania programu CPN, który jest obecnie zapowiadany do grudnia. Nasz bazowy scenariusz inflacyjny zakłada wydłużenie CPN do końca lutego. Wkrótce poznamy także decyzje Urzędu Regulacji Energetyki (URE) w sprawie taryf na 2027. Sytuacja na rynku gazu rodzi ryzyko wyraźnego wzrostu cen regulowanych tego paliwa, chociaż rząd zapowiada działania osłonowe dla gospodarstw domowych.
- Zakładamy, że wydłużający się okres kryzysu energetycznego, rosnące ryzyko szerszego rozlewania się presji cenowej oraz zacieśnienie polityki pieniężnej przez główne banki centralne spowodują, że Narodowy Bank Polski (NBP) także będzie zmuszony zasygnalizować gotowość do walki z zagrożeniami inflacyjnymi. Jednocześnie jednak struktura wzrostu cen w październiku (droższa energia, ale brak presji na inflację bazową) daje Radzie Polityki Pieniężnej (RPP) czas na ewentualną reakcję. Oczekujemy, że w przyszłym tygodniu i do końca 2026 stopy procentowe NBP pozostaną bez zmian. Spodziewamy się dwóch podwyżek o 25pb w 1kw27.
MF za uregulowaniem kwestii zarządu NBP – Andrzej Domański.
- Wolałbym, żeby kwestia zarządu Narodowego Banku Polskiego (NBP) została uregulowana – powiedział minister finansów Andrzej Domański, przypominając, że 4 listopada wygasa mandat jednego z członków zarządu banku centralnego. Dodał, że będzie rozmawiał z premierem Donaldem Tuskiem w kwestii uzupełnienia składu zarządu i obecnie nie ma potrzeby wprowadzania zarządu komisarycznego do NBP.
Polska z najwyższymi cenami energii w UE.
- Według wyliczeń Eurostatu po uwzględnieniu siły nabywczej Polska ma drugie najwyższe koszty energii elektrycznej dla gospodarstw domowych w Unii Europejskiej (UE) po Rumunii. Średnia cena energii elektrycznej w ujęciu nominalnym obniżyła się średnio w UE w 1poł26 o 2,2% (do €0,28/kWh). Największe wzrosty miały miejsce w Rumunii (51,6%r/r) i Irlandii (19,8%r/r). Największe spadki w Danii (31,7%r/r) i Luksemburgu (24,1%r/r).
OECD: Silny napływ BIZ do Polski w 1poł26.
- W 1poł26 napływ bezpośrednich inwestycji zagranicznych (BIZ) do Polski wzrósł do US$15,9mld z US$2,0mld w 2poł25 – wynika z raportu FDI in Figures, opublikowanego przez Organizację Współpracy Gospodarczej i Rozwoju (OECD). Na koniec 2025 wartość BIZ ulokowanych we Polsce wyniosła US$420,5mld (40,4% PKB).
NBP: Wrzesień nadal korzystny dla rynku kredytowego.
- We wrześniu banki udzieliły kredytów na nieruchomości mieszkaniowe o wartości PLN11,5mld, wobec PLN10,6mld w sierpniu – wynika z danych Narodowego Banku Polskiego (NBP). Średnie oprocentowanie kredytów mieszkaniowych wyniosło 5,98% vs. 5,99% miesiąc wcześniej.
- Bank udzieliły kredytów konsumpcyjnych za PLN11,9mld, wobec PLN11,3mld w sierpniu, a średnie oprocentowanie obniżyło się do 9,81% z 9,95%.
- Wartość nowych kredytów dla przedsiębiorstw wyniosła we wrześniu PLN19,0mld vs. PLN11,4mld miesiąc wcześniej. Średnie oprocentowanie spadło do 5,42% z 5,70%.
Stopa bezrobocia (LFS) we wrześniu nadal 3,4%.
- Stopa bezrobocia (LFS) pozostała we wrześniu na poziomie 3,4% tj. bez zmian względem sierpnia – wynika z danych Eurostatu. Liczba bezrobotnych zmniejszyła się do 596tys. z 597tys. miesiąc wcześniej. Niższą stopę bezrobocia niż Polska miały we wrześniu tylko Czechy (2,8%).
MF zaoferuje w listopadzie obligacje za PLN15-26mld.
- Ministerstwo Finansów (MF) planuje przeprowadzenie w tym miesiącu dwóch przetargów sprzedaży obligacji: 18 listopada (PLN7-12mld) oraz 25 listopada (PLN8-14mld). Na 12 listopada zaplanowano przetarg zamiany obligacji. Nie są planowane aukcji bonów skarbowych.
- Na rachunkach budżetowych na koniec października znajdowało się ok. PLN200mld wobec PLN169,7mld na koniec września – poinformował wiceminister finansów Jurand Drop.
- Udział inwestorów zagranicznych w polskich obligacjach wzrósł we wrześniu o PLN9,7mld do PLN211,3mld, czyli 12,5% vs. 12,0% na koniec sierpnia. Udział banków zmniejszył się do 52,4% z 53,0% miesiąc wcześniej.
Komentarz rynkowy
Rynek FX: Złoty tanieje mimo prób wzrostu kursu €/US$. Zachowanie polskiej waluty jest jednak spójne z notowaniami pozostałych walut regionu CEE.
- Kurs €/US$ rozpoczyna nowy miesiąc anemiczną zwyżką do 1,1180. W nieco szerszej perspektywie notowania pozostają jednak w wąskim przedziale wahań tj. 1,1150 – 1,1220 znanym z ostatnich dni. Źródłem wzrostu pary €/US$ są doniesienia o trwających rozmowach pokojowych na Bliskim Wschodzie. Jednocześnie jednak euro pozostaje pod presją po decyzji agencji Fitch o obniżeniu perspektywy ratingu Francji z uwagi na sytuację fiskalną (rosnący deficyt, wysokie koszty obsługi długu). Agencja dokonała rewizji perspektywy przeprowadzając nieplanowy przegląd i powołując się na istotne pogorszenie profilu kredytowego Francji od czasu poprzedniej oceny w sierpniu. Wydarzeniem tygodnia dla kursu €/US$ pozostają jednak wybory połówkowe w USA (wtorek). Zgodnie z sondażami Demokraci mają zdobyć większość w Izbie Reprezentantów, ale niepewna pozostaje sytuacja w Senacie. Przejęcie Kongresu przed Demokratów oznaczałoby przejęcie kontroli nad sferą fiskalną (porozumienia w sprawie dodatkowych wydatków, wzrost ryzyka government shutdown), militarną (wzrost szans na bliskowschodnie porozumienie i większe wsparcie Ukrainy), regulacjami branż (m.in. sztucznej inteligencji), czy nominacjami urzędniczymi. Na gruncie makroekonomicznym najciekawsze informacje napłyną w piątek, gdy poznamy raport z amerykańskiego rynku pracy za październik. W tym tygodniu poznamy także sporo wypowiedzi przedstawicieli Fed, którzy zakończyli okres blackout’u związanego z październikowym posiedzeniem FOMC.
- Złoty rozpoczyna poniedziałkowe notowania od osłabienia. Kurs €/PLN przesuwa się powyżej poziomu 4,41 co może nieco zaskakiwać zważywszy na nieśmiałą próbę wzrostów pary €/US$, ale i przecenę ropy naftowej. Przecena towarzyszy także pozostałym walutom regionu Europy Środkowo-Wschodniej, stąd nie przypisujemy złotemu czynników lokalnych jako źródła porannej przeceny. Uważamy, iż w warunkach względnej stabilizacji dolara słabość złotego w dalszej części tygodnia może nasilać wydźwięk posiedzenia Rady Polityki Pieniężnej, w tym konferencja prasowa prezesa Adama Glapińskiego. Niedawny niższy wstępny odczyt inflacji CPI prawdopodobnie zwiększy komfort RPP w stabilizacji stóp procentowych. Będzie on jednak stał w kontrze do decyzji banku centralnego Czech, który w czwartek najprawdopodobniej podniesie stopy procentowe o 25pb do 4,00%. Tydzień w kraju zwieńczy przegląd ratingu Polski przez agencję S&P, która utrzymuje ocenę wiarygodności kredytowej na poziomie innych agencji i podobnie jak Moody’s nadaje jej stabilną perspektywę.
Rynek FI: Taniejąca ropa naftowa wspiera trend spadku dochodowości na rynkach bazowych zainicjowany m.in. mało jastrzębią postawą prezesa Fed. Wyjątkiem sytuacja Francji, gdzie rentowność powraca do wzrostów wobec fiskalnych obaw.
- Koniec października przyniósł solidne spadki dochodowości Treasuries, które były kontynuacją ruchów zainicjowanych wymową ubiegłotygodniowego posiedzenia Fed. W piątek rentowność 10-latki USA zmalała o 5pb do 4,93% a 2-latki aż o 7pb do 4,58%, co w obu przypadkach oznaczało wyznaczenie 1,5-miesięcznego minimum. Rynek pod wpływem wypowiedzi Kevina Warsha zaczyna tracić wiarę w znaczące zacieśnianie monetarne w USA. Obecnie oczekiwania inwestorów zakładają podwyżkę stóp procentowych o 50pb choć jeszcze tydzień temu bliżej im było do 75pb. Na początku nowego tygodnia trend zniżki dochodowości wspiera dodatkowo przecena ropy naftowej. Weryfikatorem bieżących trendów będą wyniki wyborów połówkowych w USA, które będą istotne dla rozmów pokojowych z Iranem oraz liczne wypowiedzi przedstawicieli Fed. W Europie obserwujemy niewielkie spadki rentowności Bunda i wzrosty dochodowości obligacji francuskich będące odzwierciedleniem nowej fali obaw o politykę fiskalną w tym kraju.
- Notowania POLGBs wykorzystały w piątek spadki dochodowości widoczne na bazowych rynkach. Rentowność krajowej 10-latki malała momentami o nawet 9pb do 6,31%, jednak na koniec dnia spora część zniżki została wykasowana. Poranek na rynku krajowego długu może przynieść podwyższoną zmienność. Z jednej strony, wsparciem w trendzie spadkowym będzie zniżka cen ropy naftowej. Z drugiej, problemy Francji wciąż utrzymują nerwowość inwestorów i mogą przekładać się pośrednio także na wycenę polskiego długu. W tle będzie także decyzja Rady Polityki Pieniężnej, choć rynek jest przekonany o stabilizacji stóp procentowych w listopadzie.