Dziennik |
Dziennik ING: Dziś wybory do Kongresu w USA. Spadek cen ropy i gazu. Krajowe banki oczekują dalszego wzrostu popytu na kredyt.
Wiadomości zagraniczne
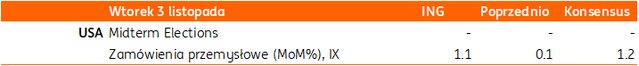
USA: Dziś wybory do amerykańskiego Kongresu. Demokraci najprawdopodobniej przejmą kontrolę nad oboma izbami.
- W wyborach do amerykańskiego Kongresu możliwe jest przejęcie kontroli przez Demokratów nad oboma izbami, co utrudniłoby realizację radykalnej agendy politycznej prezydenta Donalda Trumpa. Prezydent USA powiedział wczoraj, że sondaże przed wyborami nie są wiarygodne, a jeśli Demokraci przejmą Kongres, wówczas on nie będzie podpisywał ich projektów i stanie się „panem weto”.
- W wyborach obsadzone zostaną wszystkie 435 mandaty w Izbie Reprezentantów oraz 35 ze 100 mandatów w Senacie.
- Obawy o koszty życia i wpływ sztucznej inteligencji na stabilność zatrudnienia są regularnie wskazywane jako kluczowe czynniki kształtujące nastroje, a poparcie dla konfliktu z Iranem osłabło wraz ze wzrostem cen paliw.
- Obecne sondaże wskazują na przewagę Demokratów wynoszącą około ośmiu punktów procentowych w skali kraju. Notowania Polymarket są mocno przechylone w kierunku podwójnej wygranej Demokratów (78% szanse w Senacie, 95% w Izbie Reprezentantów).
- Jednocześnie poparcie dla prezydenta Trumpa jest niskie, co budzi w Partii Republikańskiej obawy o demobilizację jej elektoratu. Sondaże dziennika New York Times wskazywały na zwycięstwo Demokratów w 7 kluczowych stanach w pojedynkach do Senatu: Michigan, Teksasie, Maine, Ohio, Kansas, Alasce i Iowa, ale w tych ostatnich stanach przewaga mieściła się w granicach błędu statystycznego.
Sytuacja na Bliskim Wschodzie: Rynki (przejściowo) wierzą w pozytywny scenariusz.
- Choć z Bliskiego Wchodu napływają zarówno pozytywne, jak i negatywne informacje (intensywne mediacje Kataru w Iranie vs. ryzyko amerykańskiego nasilonego ataku na Iran czy atak na wyspę Keszm), rynki uwierzyły w pozytywny rozwój wydarzeń. Dziś rano ropa naftowa Brent kosztuje niespełna US$106 za baryłkę (wczoraj rano było to prawie US$112), a gaz ziemny (TTF 1M) około €97 za MWh (wczoraj rano około €104).
- Prezydent USA Donald Trump jeszcze w niedzielę mówił, że chciałby dać więcej czasu na negocjacje z Iranem. Wczoraj stwierdził, że Iran chce jak najszybciej zawrzeć porozumienie i może tak się wydarzyć. Do porozumienia skłania się wiceprezydent USA J.D. Vance, który wczoraj stwierdził, że poczyniono pewien postęp, a USA nie wyznaczyły Iranowi terminu na zawarcie porozumienia.
- Szef irańskiego MSZ Abbas Aragczi potwierdził, że Iran prowadzi intensywne konsultacje ws. porozumienia. Wcześniej inny rzecznik MSZ stwierdził, że Iran jest gotowy otworzyć Cieśninę Ormuz w ciągu dwóch dni, jeśli USA zaakceptują żądania Teheranu. Jednak dziś rano dotarły informacje Wall Street Journal o amerykańskim ataku na irańską wyspę Keszm, która była już atakowana w przeszłości, co potwierdziło groźbę eskalacji konfliktu.
USA-Ukraina-Rosja: Rozmowy zaplanowane na 10-11 listopada.
- Wysłannik Białego Domu Steve Witkoff poinformował wczoraj, że w dniach 10-11 listopada w Abu Zabi w ZEA odbędą się rozmowy techniczne między Ukrainą i Rosją, w których będą pośredniczyć USA. Wcześniej Amerykanie mają się spotkać z przedstawicielami Europy w Brukseli.
USA: Solidna koniunktura w przemyśle.
- Odczyty barometrów koniunktury (ISM i finalny PMI) potwierdziły mocną koniunkturę w amerykańskim przemyśle. Indeks ISM wzrósł do 55,5 w październiku z 54,5 miesiąc wcześniej, powyżej konsensusu 54,5. Natomiast PMI w finalnym odczycie wyniósł 54,9 i był nieco niższy niż 55,9 miesiąc wcześniej i 56,0 we wstępnym odczycie, jednak wyraźnie w obszarze ożywienia.
Strefa euro: Korzystna koniunktura w europejskim przemyśle.
- Europejski przemysł również dobrze znosi zawirowania na rynku surowców energetycznych. Finalny PMI w strefie euro wyniósł 52,7 przy wstępnym odczycie 52,4, blisko 52,9 we wrześniu. Potwierdzono wstępny odczyt 54,2 dla Niemiec (miesiąc wcześniej 53,9), natomiast PMI dla Francji zrewidowane w górę do 49,5 (wstępnie 49,3) oraz po 50,6 we wrześniu.
Wiadomości krajowe
NBP: Banki oczekują dalszego wzrostu popytu na kredyty, poza mieszkaniowymi.
- W 4kw26 banki spodziewają się wzrostu popytu na kredyty dla przedsiębiorstw oraz na kredyty konsumpcyjne, a także spadku popytu na kredyty mieszkaniowe – wynika z kwartalnej ankiety Narodowego Banku Polskiego (NBP) skierowanej do przewodniczących komitetów kredytowych banków. Banki nie zamierzają większych zmian w polityce kredytowej.
PFR wypłacił dotychczas PLN80,2mld z części dotacyjnej KPO.
- Według stanu na 6 października Polski Fundusz Rozwoju (PFR) wypłacił łącznie PLN80,2mld w ramach realizacji dotacyjnej części Krajowego Planu Rozwoju (KPO). W ramach części grantowej KPO Polska ma do dyspozycji ok. PLN110,6mld.
Komentarz rynkowy
Rynek FX: Złoty słabnie i pozostaje liderem przeceny w regionie. Rynek dolara wyczekuje na wynik wyborów połówkowych w USA.
- Mimo, iż wczorajsza zwyżka kursu €/US$ sięgała już niemal centa a notowania wrosły do 1,1237 to na koniec dnia niewiele z niej zostało. Na gruncie analizy technicznej para €/US$ pozostaje w wąskim przedziale 1,1150 – 1,1220 i wyczekuje nowych sygnałów. Co ciekawe, nie należą do nich obecnie notowania cen ropy naftowej. Jak wspomnieliśmy rynek €/US$ ze spokojem przyjął wczorajszą dynamiczną przecenę surowca, której źródłem były sygnały o prowadzonych rozmowach pokojowych na Bliskim Wschodzie. Dziś natomiast Wall Street Journal donosi o ataku USA na irańską wyspę Keszm. Wydarzeniem dzisiejszej sesji są wyniki wyborów połówkowych w Stanach Zjednoczonych, które rozstrzygną o układzie politycznych sił w Izbie Reprezentantów (wysokie prawdopodobieństwo większości Demokratów) i Senacie (wskazanie również na Demokratów). Przejęcie Kongresu przed Demokratów oznaczałoby kontrolę nad sferą fiskalną (porozumienia w sprawie dodatkowych wydatków, wzrost ryzyka government shutdown), militarną (wzrost szans na bliskowschodnie porozumienie i większe wsparcie Ukrainy), regulacjami branż (m.in. spowolnienie ekspansji sztucznej inteligencji), czy nominacjami urzędniczymi.
- Rynkowymi konsekwencjami przejęcia Kongresu przed Demokratów byłoby zwiększenie presji na osłabienie dolara i kontynuacja spadku dochodowości obligacji USA.
- W dalszej części tygodnia poznamy dane non-farm payrolls z USA (piątek) oraz liczne wypowiedzi przedstawicieli Fed, którzy zakończyli okres blackout’u związanego z październikowym posiedzeniem FOMC.
- Złoty rozpoczął nowy miesiąc od osłabienia rosnąc do poziomu 4,42 za EUR tj. maksimum z grudnia 2023 roku. Mimo, iż początkowo w przecenie towarzyszyły złotemu także pozostałe waluty regionu Europy Środkowo-Wschodniej, to na koniec dnia zdołały się one umocnić a liderem deprecjacji pozostała krajowa waluta. Słabość złotego po części wynika z zamieszania wokół Trybunału Konstytucyjnego. Tym bardziej w świetle uszczuplenia w tym tygodniu składu Zarządu Narodowego Banku Polskiego (koniec kadencji Adama Lipińskiego), co może rozbudzić spór prawny w kolejnej instytucji. Nie bez znaczenia jest jednak także łagodniejsze podejście NBP do stóp procentowych niż innych banków centralnych w regionie. W tym tygodniu oczekujemy stabilizacji stóp procentowych w Polsce i podwyżki kosztu pieniądza w Czechach. Tydzień zwieńczy przegląd ratingu Polski przez agencję S&P, który również może uwypuklać różnice m.in. w polityce fiskalnej pomiędzy Polską a krajami regionu CEE i wspierać słabość złotego na tle koszyka walut Europy Środkowo-Wschodniej.
Rynek FI: Rentowności obligacji USA kontynuują zniżkę. W strefie euro do problemów budżetowych Francji dołącza Belgia. Krajowy dług czeka na wynik posiedzenia RPP, konferencję prezesa NBP i rewizję rating S&P.
- Dochodowość amerykańskiej krzywej kontynuowała zniżkę na fali 1) echa ubiegłotygodniowego posiedzenia Fed, które nie brzmiało zbyt jastrzębio, 2) gwałtownej przeceny ropy naftowej w poniedziałek, ale i 3) możliwego pozycjonowania pod wynik dzisiejszych wyborów połówkowych w USA, które – w przypadku utraty choćby części Kongresu przez Republikanów – może zmniejszyć nieco obawy o sytuację fiskalną. Po wczorajszej zniżce dochodowość 10-latki USA wyniosła 4,89% i była najniższa od blisko 2-miesięcy. Spadki dochodowości, choć skromne (2pb do 3,29%), towarzyszyły wczoraj także notowaniom niemieckiego Bunda. Wśród obligacji państw strefy euro utrzymuje się dychotomia. Rentowność niemieckiego długu zniżkuje, ale pod presją pozostaje dług Francji, ale i – od wczoraj – Belgii, po tym jak rządowej koalicji nie udało się porozumieć w sprawie budżetu.
- Mimo, iż przez większość dnia dochodowość POLGBs symbolicznie zniżkowała nawiązując do ruchów rynku niemieckiego, to ostatecznie wzrosła wykorzystując budżetowo-fiskalne zamieszanie w kolejnym kraju strefy euro (Belgia). Na koniec dnia wzrosły także stawki asset swap, choć w pierwszej połowie dnia oscylowały one wokół poziomów z piątkowego zamknięcia. Bieżący tydzień obfituje w wydarzenia krajowe. Do najważniejszych z nich zaliczamy wynik posiedzenia Rady Polityki Pieniężnej (środa), konferencję prasową prezesa Glapińskiego (czwartek) oraz rewizję ratingu Polski przez agencję S&P. Naszym zdaniem rynek ma świadomość wysoce prawdopodobnej stabilizacji kosztu pieniądza i możliwej mało jastrzębiej narracji prezesa NBP. Ryzykiem dla wyceny POLGBs pozostaje natomiast postawa S&P, gdyż nie można wykluczyć opcji obniżki perspektywy ratingu Polski.