Dziennik |
Dziennik ING: Demokraci przejmują kontrolę w obu izbach Kongresu, niepewny wpływ na rynek długu i pozytywny dla euro. RPP pozostawi dziś stopy bez zmian.
Wiadomości zagraniczne
USA: Demokraci zdobyli większość w obu izbach Kongresu.
- Zgodnie z nieoficjalnymi wynikami ogłoszonymi przez telewizje NBC i CNN, Demokraci zapewnili sobie większość w obu izbach Kongresu: Izbie Reprezentantów i Senacie. W kluczowych pojedynkach do Senatu zwyciężyli kandydaci Demokratów, także w stanach-bastionach Partii Republikańskiej, takich jak: Kansas, Teksas, Ohio, Iowa czy Karolina Południowa i w 100-osobowym Senacie Demokraci będą mieć przynajmniej 53 senatorów (nie znamy jeszcze wyników w kilku stanach m.in. na Alasce i Missisipi). Według prognoz NBC News, Demokraci mogą objąć 255 mandatów w 435-osobowej Izbie Reprezentantów, o 41 więcej niż dotychczas. Ich kandydaci wygrali w wielu okręgach, gdzie dwa lata temu Donald Tump wygrał z dwucyfrową przewagą. Demokraci wygrali także większość wyborów o pozycje gubernatorów stanów.
- Donald Trump zapowiedział, że zaakceptuje wyniki wyborów i pogratulował Demokratom, ale jednocześnie zadeklarował współpracę oraz w razie potrzeby wetowanie ich propozycji.
- Przyznał, że wojna z Iranem była jednym z czynników przegranej Republikanów, ale dodał, że nie żałuje ataku na Iran i zrobiłby to ponownie. Według niego wzrost cen ropy był największym politycznym balastem dla jego administracji. Więcej na temat implikacji rynkowych wyborów w USA piszemy w ostatniej części Dziennika.
Sytuacja na Bliskim Wschodzie: Po korekcie w dół, ceny surowców energetycznych na rozdrożu.
- Po istotnych spadkach cen ropy naftowej i gazu na początku tygodnia, wczoraj spadki wyhamowały i dziś rano ropa naftowa Brent kosztuje US$104 za baryłkę, a gaz ziemny TTF 1M około €94 za MWh, blisko poziomów z wczorajszego otwarcia.
- Sygnały dotyczące porozumienia USA-Iran są mieszane. Prezydent USA Donald Trump powiedział w rozmowie z dziennikiem Financial Times, że nie planuje w najbliższym czasie uderzenia na Iran. Ze strony irańskiej pojawiły się informacje o zniszczeniu czterech tankowców, które wpłynęły na miny w rejonie Cieśniny Ormuz, ale z drugiej strony prezydent Iranu Pezeszkian oświadczył, że najwyższy przywódca Modżtaba Chamenei dał mu mandat na podjęcie w rozmowach z USA tematów uznawanych dotąd za tabu. Według niego wznowienie działań wojennych nikomu nie przyniosłoby korzyści.
- Pojawiły się doniesienia medialne, że USA rzekomo zaakceptowały projekt memorandum of understanding przygotowany przez mediatorów w Kataru, co wpłynęło na chwilowy spadek cen ropy. Rzecznik katarskiego MSZ oświadczył jednak, że obie strony analizują propozycje i wykazują zaangażowanie w procesie negocjacyjnym.
- Agencja Reuters napisała wczoraj powołując się na irańskiego urzędnika, że Iran i USA pozostają dalekie od osiągnięcia porozumienia pomimo zabiegów dyplomatycznych.
USA: Solidny wzrost zamówień na dobra trwałe i wakatów wg JOLTS.
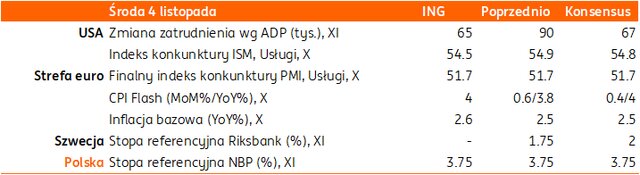
- Zamówienia na dobra trwałe wzrosły we wrześniu o 1,9%m/m w odczycie finalnym (wstępnie 1,8%), po 0,1% w sierpniu. Po wyłączeniu środków transportu wzrost przyśpieszył do 0,5% z 0,3%. Mocno odbiły także zamówienia przemysłowe we wrześniu do 1,8%m/m z 0,3% miesiąc wcześniej, powyżej konsensusu 1,2%. Na mocną koniunkturę w amerykańskim przemyśle wskazywały także odczyty indeksów koniunktury ISM i PMI.
- Z danych rynku pracy, liczba wakatów wg JOLTS we wrześniu wzrosła do 7,523mln z 7,190mln w sierpniu, prawie o 360tys. więcej niż zakładał konsensus (7,164mln). Wzrost liczby wakatów przy stabilizacji stopy bezrobocia wskazuje na rosnący popyt na pracę lub problemy z rekrutacją pracowników. Kluczowe dane z rynku pracy (raport payrolls za październik) poznamy w piątek (konsensus zakłada wzrost zatrudnienia o 65tys. w październiku po 29tys. we wrześniu).
Dziś: Koniunktura w amerykańskich usługach i inflacja HICP w strefie euro.
Wiadomości krajowe
RPP pozostawi dziś stopy bez zmian i nie musi się spieszyć z podwyżkami.
- Spodziewamy się, że Rada Polityki Pieniężnej (RPP) pozostawi dziś stopy procentowe Narodowego Banku Polskiego (NBP) bez zmian (referencyjna nadal 3,75%). Wprawdzie według wstępnego szacunku GUS inflacja w październiku była na górnej granicy akceptowalnych odchyleń od celu, jednak struktura wzrostu cen nie wskazuje na rozlewanie się presji cenowej, a inflacja bazowa z wyłączeniem cen żywności i energii prawdopodobnie obniżyła się wyraźnie poniżej 3%. W efekcie Rada może nadal obserwować rozwój sytuacji w Polsce i na świecie, zanim podejmie działania w zakresie polityki pieniężnej.
- Ważnym czynnikiem dla dyskusji na listopadowym posiedzeniu RPP będzie kształt najnowszej projekcji makroekonomicznej. Gdyby sugerowała ona podwyższony poziom inflacji na przełomie 2027 i 2028, to bank centralny może zaostrzyć retorykę. Ważna będzie też skala podwyżek cen regulowanych (zwłaszcza gazu) od początku 2027, gdyż może to podbić całą ścieżkę inflacji, chociaż już pojawiły się zapowiedzi interwencji na rynku gazu ze strony przedstawicieli rządu obok już istniejącego programu CPN dla paliw.
- Uważamy, że do końca roku stopy procentowe pozostaną bez zmian. Zakładamy podwyżki na początku 2027 roku, później i w mniejszej skali niż wycenia rynek. Wydłużający się kryzys energetyczny, rosnące ryzyka utrwalenia się inflacji na podwyższonym poziomie oraz dalsze zacieśnienie polityki pieniężnej przez główne banki centralne, skłonią naszym zdaniem NBP do zasygnalizowania gotowości do podjęcia działań w celu ograniczenia zagrożeń inflacyjnych i podniesienia stóp procentowych o łącznie 50pb w 1kw27.
Premier złożył kontrasygnatę pod wnioskiem o powołanie 4 członków zarządu NBP.
- Premier Donald Tusk złożył wczoraj kontrasygnatę pod wnioskiem prezydenta o powołanie Marty Kightley oraz obecnych członków Rady Polityki Pieniężnej (RPP) Ludwika Koteckiego, Przemysława Litwiniuka i Marcina Zarzeckiego do zarządu Narodowego Banku Polskiego (NBP).
- Przewodniczący Rady Ministrów argumentował swoją decyzją potrzebą zapewnienia ciągłości prac banku centralnego oraz chronienia go przed niepotrzebnymi wstrząsami.
Komentarz rynkowy
Rynek FX: Dolar nieco słabnie na starcie dzisiejszej sesji reagując na wyniki wyborów połówkowych w USA. Rynek wyczekuje sygnałów nt. Iranu.
- Wtorkowe notowania kursu €/US$ zdominowało oczekiwanie na wyniki amerykańskich wyborów połówkowych. Notowania €/US$ konsolidowały się wokół poziomu 1,1190 przy symbolicznej tj. ok. 20pipsowej zmienności. Dziś natomiast wraz z napływającymi wynikami wskazującymi na zwycięstwo Demokratów (zarówno w Izbie Reprezentantów, jak i Senacie) dolar osłabia się a kurs €/US$ rośnie do 1,1230. Przejęcie Kongresu przed Demokratów oznacza kontrolę nad sferą fiskalną (porozumienia w sprawie dodatkowych wydatków, wzrost ryzyka government shutdown), militarną (wzrost szans na bliskowschodnie porozumienie i większe wsparcie Ukrainy), regulacjami branż (m.in. sztucznej inteligencji), czy nominacjami urzędniczymi. Wypowiedzi prezydenta USA sugerują ponadto, iż zamierza on wetować propozycje Kongresu, co wzmacnia ryzyko paraliżu decyzyjnego w USA (gridlock). Wciąż ważą się ponadto losy rozmów USA – Iran (za pośrednictwem mediatorów z Kataru). Donald Trump stwierdził, że Stany Zjednoczone nie planują w najbliższym czasie uderzenia na Iran, co również sprzyja dziś niewielkiej zwyżce €/US$.
- Naszym zdaniem wygrana Demokratów w obu izbach Kongresu kierunkowo jest pozytywna dla euro, negatywna dla dolara. Wciąż jednak to perspektywy inflacyjne i złagodzenie podejście Fed ws ECB (w wyniku spadku inflacji w USA) może być kluczowym czynnikiem osłabiającym dolara. A wynik wyborów to raczej preludium do słabszego dolara, którego spodziewamy się w 2027 roku. Trump stworzył wyjątkowo sprzyjające warunki dla rewolucji AI (minimum regulacji, ulgi podatkowe, duży nacisk na inwestycje w energetykę). Rynki akcji obawiają się, że te warunki będą bardziej zrównoważone, a więc mniej korzystne dla firm technologicznych, bo Demokraci wyregulują niektóre obszary (chociażby kwestie budowy centrów danych blisko skupisk domów, bardzo nielubianych przez mieszkańców), co w październiku spowodowało ogromne przesunięcia w portfelach akcyjnych (mniej spółek AI, więcej tradycyjnych sektorów). Inny ważny „kanał wpływu” wyborów na dolara to podejście do wojny w Iranie. Sam Trump przyznał, że to istotnie zaszkodziło pozycji Republikanów. Zostało pół kadencji do wyborów prezydenckich, jeżeli Republikanie nie chcą ich przegrać Trump powinien złagodzić podejście do Iranu, a to może obniżyć ceny ropy, inflację i złagodzić podejście Fed, co także osłabi pozycje dolara.
- Kurs €/PLN utrzymuje się na podwyższonych poziomach a próba wybicia powyżej poziomu 4,42 okazała się nieskuteczna. Zbiegła się ona z informacjami o kontrasygnacie premiera nad wnioskiem o powołanie nowych członków zarządu Narodowego Banku Polskiego, co wygasiło obawy o spór prawny w kolejnej ważnej instytucji. Mimo to, jak wspomnieliśmy, kurs €/PLN utrzymuje się blisko maksimum z grudnia 2023 roku. Dzisiejsza sesja to przede wszystkim decyzja Rady Polityki Pieniężnej, która nie powinna przynieść zaskoczenia. Rynkowy konsensus zakłada stabilizację stóp procentowych a uwaga przeniesie się na jutrzejsze wystąpienie prezesa Glapińskiego, które przybliży perspektywy monetarne w kolejnych miesiącach. Tydzień zwieńczy przegląd ratingu Polski przez agencję S&P, który może zakończyć się obniżką perspektywy oceny wiarygodności kredytowej do negatywnej i wskazaniem na wyzwania fiskalne stojące przed Polską. W obecnym otoczeniu zewnętrznym (budżetowe kłopoty Francji i Belgii) nie będą to informacje wspierające złotego. Wygrana Demokratów w USA jest także pozytywna dla euro, negatywna dla dolara i może wspierać waluty naszego regionu. Kluczowe pozostaje także podejście Trumpa do wojny w Iranie, bo nasz region jest najbardziej zależny od importu surowców wśród krajów EM i ma to wpływ na inflację, stopy procentowe oraz pozycję walut.
Rynek FI: Korekcyjne wzrosty dochodowości na rynkach bazowych. Rynek Treasuries „trawi” wyniki wyborów. Dziś decyzja RPP.
- Dochodowość amerykańskiego długu zwyżkowała wczoraj, co traktujemy przede wszystkim w kategoriach korekty technicznej, po okresie dynamicznej zniżki w poprzednich tygodniach, aniżeli sygnału zmiany trendu. Co ciekawe, wzrost rentowności Treasuries miał miejsce mimo kolejnego dnia wyraźnej przeceny ropy naftowej na fali informacji o zbliżeniu stanowisk USA i Iranu w procesie pokojowym. Jak dotąd jednak żadna ze stron nie potwierdziła porozumienia. Konsekwencją zwycięstwa Demokratów w wyborach do Kongresu może być dalszy spadek dochodowości w krótkim terminie (rosnące szanse na uspokojenie sytuacji na Bliskim Wschodzie i mniej jastrzębia narracja Fed), ale w średnim okresie fiskalny paraliż (m.in. ryzyko government shutdown’u, blokowanie inicjatyw Kongresu przez Trumpa) może doprowadzić do zwyżki dochodowości Treasuries. Na rynku długu w strefie euro wczorajsza sesja również przyniosła niewielkie wzrosty rentowności obligacji. W rezultacie dochodowość 10-latki niemieckiej powróciła do poziomu 3,31%, wokół którego naszym zdaniem będzie oscylować w najbliższych dniach. Dzisiejsze dane inflacyjne ze strefy euro nie powinny zaskoczyć konsensusu.
- Wtorek na rynku POLGBs cechował się podwyższoną zmiennością notowań krajowego długu. Mimo, iż początkowo rentowność 10-latki rosła do 6,40% to na koniec dnia zniżkowała o 10pb w stosunku do dziennego maksimum. Tym samym na 3-tygodniowym minimum długi koniec krzywej oczekuje na rozwój wydarzeń globalnych, ale i wynik posiedzenia Rady Polityki Pieniężnej. Naszym zdaniem rynek ma świadomość wysoce prawdopodobnej stabilizacji kosztu pieniądza i możliwej mało jastrzębiej narracji prezesa NBP. Ryzykiem dla wyceny POLGBs pozostaje natomiast postawa S&P, gdyż nie można wykluczyć obniżki perspektywy ratingu Polski, ale i nawiązań do trudnej sytuacji fiskalnej.