Dziennik |
Dziennik ING: Niebieska fala wywołała silną korektę na rynku surowców. Stopy NBP bez zmian. Nadchodzą zmiany w RPP.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Silna korekta na rynku surowców po wyborach do Kongresu.
- Zaskakująca skala zwycięstwa Demokratów w wyborach do amerykańskiego Kongresu jest interpretowana przez rynki jako osłabienie politycznej siły prezydenta Donalda Trumpa, w tym jego zdolności do prowadzenia wojny z Iranem. Dlatego jesteśmy świadkami gwałtownej przeceny na rynku surowców energetycznych. Dziś rano ropa Brent kosztuje niespełna US$94 za baryłkę (wczoraj rano US$105), a gaz ziemny TTF 1M niespełna €85 za MWh (wczoraj rano €94).
- Choć Trump zgodził się wczoraj z opinią wiceprezydenta J.D. Vance’a, że wojna z Iranem w dużej mierze przyczyniła się do porażki Republikanów, to dodał, ze warto było atakować Iran. Oznacza to, że wciąż istnieje niezerowe ryzyko kontynuacji czy nawet zaostrzenia tego konfliktu. Pojawiły się doniesienia CBS News o możliwej dymisji szefa Pentagonu Hegsetha, ale Trump powiedział, że nie zamierza go zwalniać. W okresie przejściowym przed zgromadzeniem Kongresu w nowym składzie w styczniu, Trump może łatwo dokonywać zmian w swojej administracji.
USA: Solidna koniunktura w usługach wg ISM i PMI oraz odczyt ADP z rynku pracy.
- Indeks ISM w usługach wyniósł 54,5 w październiku, nieznacznie poniżej konsensusu 54,8 i odczytu wrześniowego 54,9. W strukturze indeksu w ujęciu m/m spadły komponenty nowych zamówień (do 55,9 z 59,8) oraz cen transakcyjnych (do 73 z 74), ale poprawił się komponent zatrudnienia (do 51,4 z 50,1). Większe ochłodzenie niż ISM zasygnalizował alternatywny indeks PMI w usługach, który obniżył się finalnie do 56,1 z 58,8 miesiąc wcześniej oraz 57,9 w odczycie flash. Niemniej jednak PMI pozostał wyraźnie powyżej granicy 50 punktów.
- Pozytywnie zaskoczył wynik ankiety ADP o zatrudnieniu w sektorze prywatnym (wzrost o 87tys. miejsc pracy w październiku, powyżej konsensusu 67tys. i podobnie jak miesiąc wcześniej 86tys.). Był spójny z komponentem zatrudnienia w indeksie ISM oraz dobrze rokuje na jutrzejszy odczyt zatrudnienia wg payrolls.
Strefa euro: Finalne odczyty PMI zrewidowane w górę dla Niemiec i w dół dla Francji. Odreagowanie w niemieckich zamówieniach przemysłowych.
- W finalnym odczycie indeks PMI w usługach strefy euro wyniósł 51,4 (wstępnie 51,7, poprzednio 53). Korekta w porównaniu z wartością flash wynikała m.in. z istotnej rewizji w górę dla Niemiec (52,5 z 51,7), ale jednocześnie wyraźnego obniżenia PMI we Francji (46,2 z 48,4). Na sektor usług mogła wpłynąć fala strajków w największych francuskich miastach.
- Po głębokim spadku niemieckich zamówień przemysłowych w sierpniu (spadek o 10,1%m/m), we wrześniu nastąpiło odreagowanie i wzrost o 4,4%m/m (zgodnie z konsensusem 4,5%). W ujęciu rocznym zamówienia wzrosły o 3,3%r/r po 3,2% miesiąc wcześniej.
- W ujęciu miesięcznym silniej odbiły zamówienia krajowe (6,6%m/m) niż zagraniczne (2,8%). Największe wzrosty dotyczyły dóbr konsumpcyjnych (14,4%m/m), kapitałowych (5,3%), wolniej rosły zamówienia na dobra pośrednie (0,5%). W ujęciu sektorowym, silne wzrosty odnotowano w kategorii „samochody i części samochodowe” (o 10,5%m/m), na dobra inżynieryjne (8,3%) i chemię (5,9%). Wolniej rosły zamówienia w sektorze „komputery i elektronika” (1,1%m/m), a spadki odnotowano w „innych pojazdach” (-10,4%) i produkcji metali (-0,6%).
Szwecja: Stopy procentowe w górę. Dziś decyzje banków centralnych Wielkiej Brytanii i Czech.
- Zgodnie z oczekiwaniami analityków, szwedzki Riksbank podjął wczoraj decyzję o podwyższeniu stóp procentowych o 25pb, w tym referencyjnej do 2,0%. Była to pierwsza podwyżka od września 2023. Bank zapowiedział dalsze zacieśnienie polityki pieniężnej w przyszłym roku przy prognozowanym ożywieniu gospodarczym i wzroście inflacji.
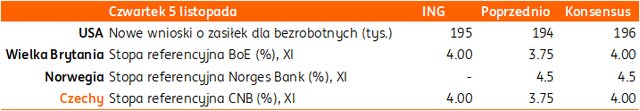
- Dziś decyzję o podwyżkach stóp procentowych mogą podjąć Bank Anglii i czeski CNB. Norges Bank powinien utrzymać stopy procentowe bez zmian, gdyż decyzję o podwyżce podjął już miesiąc temu.
Wiadomości krajowe
RPP pozostawiła stopy NBP bez zmian, pomimo oczekiwanej wysokiej inflacji w 2027.
- Zgodnie z naszymi i rynkowymi oczekiwaniami Rada Polityki Pieniężnej (RPP) pozostawiła w listopadzie stopy procentowe Narodowego Banku Polskiego (NBP) bez zmian. Stopa referencyjna nadal wynosi 3,75%. Nie podzielaliśmy skali podwyżek wycenianej wcześniej przez rynek (w szczycie krzywa wskazywała na 125 pb zacieśnienia i podwyżkę już w listopadzie).
- Wymowa komunikatu RPP do decyzji nie zmieniła się w stosunku do października. Rada powtórzyła dwa ostatnie paragrafy bez zmian. Kolejny zwraca uwagę, że przyszłe decyzje będą uzależnione od napływających informacji dotyczących perspektyw inflacji i aktywności gospodarczej w Polsce. Nie zmieniła się też lista czynników ryzyka (polityka fiskalna, ceny regulowane energii, koniunktura, tempo wzrostu płac). RPP odnotowała, że dostępne dane wskazują na spowolnienie wzrostu PKB w 3kw26 (wg naszych prognoz do 3.4%r/r z 4,1%r/r w 2kw26) oraz spadek inflacji bazowej w październiku.
- W porównaniu do lipcowej projekcji, inflacji na lata 2026-28 została podwyższona, a ścieżka PKB zbliżona do poprzedniej. Moment zamknięcia projekcji ponownie przypadł na okres podwyższonych odczytów CPI i cen surowców: na szczycie inflacji przed październikowym spadkiem po wprowadzeniu CPN, oraz na górce cen surowców przed powyborczą korektą ropy i gazu. Dodatkowo, nie znamy obecnie kwartalnego przebiegu projekcji inflacja, te zapewne pokazują spadek CPI na przełomie 2027-28 i powrót do celu. Jak zaznaczaliśmy, niskie tempo płac to bardzo silny czynnik dezinflacyjny, który sprowadzą inflację niżej, jeżeli szok energetyczny wygaśnie.
- Z prawdopodobieństwem 50% roczna inflacja CPI ma wynieść ok. 3,2% w 2026, ok. 4,2% w 2027 i ok. 2,9% w 2028, wobec odpowiednio 2,9%, 2,7% i 2,2% oczekiwanych w lipcowej projekcji. Roczne tempo wzrostu PKB z prawdopodobieństwem 50% ma z kolei wynieść ok. 3,7% w 2026, ok. 2,9% w 2027 i ok. 2,8% w 2028. W lipcowej projekcji oczekiwano odpowiednio 3,7%, 2,8% i 3,0%.
- Dotychczasowe kształtowanie się procesów inflacyjnych w Polsce sugeruje czysty szok o podażowych charakterze, który dotyka ceny energii i bardzo blisko powiązanych z energią towarów i usług, ale nie wykazuje objawów szerszego rozlewania się presji cenowej w gospodarce. Nie widzimy także obecnie symptomów efektów drugiej rundy. Presja płacowa jest niska, a spadające tempo płac w połączeniu z wyższymi wydatkami na paliwa negatywnie wpływa na realne dochody do dyspozycji gospodarstw domowych. Towarzyszy temu podwyższona skłonność do oszczędności, co przekłada się na barierę popytu, która utrudnia podnoszenie cen. W efekcie RPP nie musi się spieszyć z podwyżkami stóp procentowych i może w dalszym ciągu obserwować rozwój sytuacji na rynku energii i jej wpływ na krajową gospodarkę. W oparciu o dostępne wstępne dane o inflacji CPI w październiku szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się poniżej 3% po raz pierwszy od marca tego roku.
- Brak podwyżki stóp NBP w listopadzie sugeruje, że w ocenie Rady podwyższona inflacja wynika głównie zewnętrznego szoku podażowego. Możliwe, że ścieżka inflacji w najnowszej projekcji wskazuje na jej spadek w okolice celu banku centralnego w horyzoncie oddziaływania polityki pieniężnej.
- Nasz bazowy scenariusz dla polityki pieniężnej zakłada, że do ewentualnych podwyżek stóp procentowych dojdzie najwcześniej w 1kw27, kiedy koszt pieniądza może wzrosnąć łącznie o 50pb. Najnowsza projekcja inflacji wspiera taki scenariusz.
- Widzimy parę ważnych argumentów przemawiających za podwyżkami na początku roku. Im dłużej będzie trwał kryzys energetyczny, tym większe ryzyko wystąpienia szerzej zakrojonej presji cenowej w gospodarce, które bank centralny będzie chciał ograniczać. Dodatkowo, nowy rok może przynieść wyraźne podwyżki cen regulowanych (zwłaszcza gazu) dla gospodarstw domowych, co potencjalnie przesunęłoby ścieżkę inflacji na wyższą trajektorię, chociaż rząd deklaruje gotowość do podjęcia działań interwencyjnych w tym zakresie. Poza tym, dalsze zacieśnienie polityk pieniężnych przez główne banki centralne (Fed, EBC) może przełożyć się na wzrost presji na osłabienie PLN, zwiększając koszty importu i potencjalnie inflację, chociaż szacunki wskazują, że przełożenie kursu na inflację (pass-through) jest w Polsce ograniczone.
- Los zakładanych przez nas podwyżek na początku 2027 roku zależy też od trwałości korekty na rynku surowców. Wciąż nie mamy pewności czy to trwały spadek cen energii. Możliwe, iż to reakcja na osłabienie pozycji politycznej Donalda Trumpa, ale fundamenty rynków ropy i gazu wciąż wskazują na możliwość utrzymania wysokich cen.
- Wymiana członków RPP, po wejściu trzech z nich w skład zarządu NBP, może opóźnić decyzję o podwyżkach na dalsze miesiące 1kw27.
RPP: Komisja sejmowa nie powinna prowadzić postępowania wobec prezesa NBP.
- Sejmowa Komisja Odpowiedzialności Konstytucyjnej nie powinna prowadzić postępowania wobec prezesa NBP, ponieważ jest to niezgodne m.in. z zasadą niezależności banku centralnego ugruntowaną w Konstytucji RP - napisała w stanowisku RPP.
RPP: Wnioski o odwołanie senackich członków Rady w związku z ich rezygnacjami.
- W związku ze złożonymi rezygnacjami z pełnienia funkcji marszałek Senatu wnioskuje o odwołanie Ludwika Koteckiego i Przemysława Litwiniuka z Rady Polityki Pieniężnej. Kotecki i Litwiniuk zostali powołani do zarządu NBP.
Premier: Polska i Czechy będą współpracowały w sprawi ETS2 i budżetu UE – Donald Tusk.
- Po spotkaniu z premierem Czech Andrejem Babisem, premier Donald Tusk zapowiedział współpracę obu krajów na forum Unii Europejskiej (UE) w kwestii przyszłego wieloletniego budżetu oraz systemów handlu emisjami ETS i ETS2.
- Premier Tusk stwierdził, że nie kwestionuje potrzeby ochrony klimatu, ale zwrócił uwagę, że Polska i Czechy wyrastały w trudniejszych warunkach niż państwa Europy Zachodniej i nie chcą być tymi pastwami, które będą ponosiły najwyższe koszty jego ochrony. Wyraził również obawę, że europejskie projekty środowiskowe będą osłabiały konkurencyjność Polski i Czech.
- W ocenie Tuska wdrożenie systemu ETS2 pogorszy życie obywateli, a we wspólnym budżecie UE nie może oszczędzać w czasie koniecznych wysokich wydatków na bezpieczeństwo w Europie.
Komentarz rynkowy
Rynek FX: Dolar słabnie na powyborczej „niebieskiej fali”. Przejęcie Kongresu przez Demokratów zdaniem rynków przybliża bliskowschodnie porozumienie. Złoty umacnia się wraz z pozostałymi walutami CEE.
- Wynik wyborów połówkowych w USA i ich konsekwencje dla perspektyw gospodarczych, ale i geopolitycznych zdominował przebieg wczorajszej sesji. Wygrana Demokratów sprawiła, że dolar słabł, co utożsamiać można m.in. ze wzrostem prawdopodobieństwa zakończenia wojny w Iranie (konflikt na Bliskim Wschodzie jest wskazywany jako główna przyczyna porażki Republikanów). Na fali tych oczekiwań wczoraj wyraźnie taniała ropa naftowa, która zniżkowała aż o 10US$ do 94US$/bbl. W konsekwencji wczoraj rynek redukował oczekiwania na podwyżki stóp procentowych w USA, ale i strefie euro (do 50pb w obu przypadkach). Dziś weryfikatorem tych trendów będą liczne wypowiedzi przedstawicieli Fed (Barkin, Hammack) i Europejskiego Banku Centralnego (Lagarde, Schnabel, Lane, Nagel). Rynek wyczekuje ponadto jutrzejszych danych non-farm payrolls, choć sytuacja na amerykańskim rynku pracy – w przeciwieństwie do inflacji - nie jest obecnie pilnym problemem dla Fed. Na gruncie analizy technicznej kurs €/US$ walczyć dziś będzie o wybicie powyżej poziomu 1,1280, co oznaczałoby opuszczenie ponad miesięcznego trendu bocznego i otwierałoby niemal centową przestrzeń do wzrostów.
- Złoty wykorzystał lepsze nastroje na rynkach globalnych (taniejąca ropa naftowa, zwyżka amerykańskich indeksów giełdowych, mocniejsze euro) i w szybkim tempie aprecjonował podczas środowej sesji. W rezultacie kurs €/PLN, który jeszcze we wtorek testował poziom 4,4250 wczorajszą sesję zakończył na 4,38 tj. 2-tygodniowym minimum. Decyzja Rady Polityki Pieniężnej nie miała wpływu na wycenę złotego, gdyż stabilizacja stóp procentowych była powszechnie oczekiwana. Utrzymanie pozytywnych nastrojów światowych może wciąż wspierać złotego. Uważamy jednak, iż dzisiejsze wystąpienie prezesa Adama Glapińskiego i możliwie mało jastrzębi przekaz (redukujący oczekiwania na podwyżki stóp procentowych) oraz pozycjonowanie przed jutrzejszym przeglądem ratingu Polski przez S&P może zaszkodzić złotemu. W rezultacie spodziewamy się dziś korekcyjnego ruchu wzrostowego pary €/PLN.
Rynek FI: Spadki dochodowości na rynkach długu w ślad za dynamiczną przeceną ropy naftowej. RPP utrzymała stopy procentowe. Jaka będzie narracja prezesa NBP na dzisiejszej konferencji?
- Taniejąca w szybkim tempie ropa naftowa (dziś baryłka Brent jest najtańsza od dwóch miesięcy) wspiera redukowanie oczekiwań na podwyżki stóp procentowych największych banków centralnych. W efekcie na rynkach bazowych obserwowaliśmy wczoraj solidne spadki dochodowości rozciągnięte wzdłuż całej krzywej. W przypadku 10-latki USA skala wczorajszego spadku wyniosła aż 10pb do 4,85% (również 2-miesięczne minimum). Rynek wycenia jednoznacznie pozytywny scenariusz dla Bliskiego Wschodu, choć jak dotąd wciąż nie ma przełomu w rozmowach pokojowych USA – Iran. W przypadku długu Niemiec skala wczorajszego ruchu nie była tak spektakularna jak w przypadku Treasuries. Wycena długiego końca niemieckiej krzywej obniżyła się o 3pb do 3,28%. Wyraźnie zmalała natomiast rentowność francuskiego długu (spadek 10-latki aż o 14pb), choć sytuacja fiskalna, która doprowadziła do solidnej przeceny obligacji francuskich pozostaje nierozstrzygnięta. Dziś za sprawą wypowiedzi jastrzębiego skrzydła w Europejskim Banku Centralnym (Schnabel, Nagel) możliwy jest niewielki wzrost dochodowości. Tym bardziej, iż bez nowych informacji w sprawie Bliskiego Wschodu trudno będzie kontynuować przecenę ropy naftowej.
- Na krajowym rynku długu za nami drugi z rzędu dzień solidnych spadków, które nawiązywały do kierunku zmian na rynkach bazowych. Tylko wczoraj rentowność krajowej 10-latki zmalała o 10pb do 6,20% i aż o 20pb licząc od wtorkowego otwarcia. Wsparciem dla wyceny POLGBs pozostają także czynniki krajowe. Wczorajsza stabilizacja stóp procentowych, pomimo oczekiwanej przez Narodowy Bank Polski wysokiej inflacji w 2027, prawdopodobnie przełoży się na mało jastrzębią narrację prezesa Adama Glapińskiego. W efekcie rynek pozostanie w trybie niwelowania oczekiwań odnośnie do skali podwyżek stóp procentowych. Obecnie zakłada podwyżki o ok. 75pb, choć jeszcze kilka tygodni temu dominował scenariusz zacieśnienia monetarnego rzędu 125pb.