Dziennik |
Dziennik ING: Podwyżki stóp w Wielkiej Brytanii i Czechach oraz zapowiedź w Polsce. Dziś szczegóły projekcji NBP i aktualizacja polskiego ratingu przez S&P.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Wysoka zmienność na rynkach surowcowych.
- Wczorajsze deklaracje polityków w USA i Iranie ostudziły entuzjazm inwestorów, którzy po zwycięstwie Demokratów w wyborach do Kongresu uwierzyli w rychłe porozumienie między tymi krajami. Wczoraj prezydent USA Donald Trump powiedział, że wolałby dalej nie niszczyć Iranu, ale być może będzie musiał to zrobić. Dziennik New York Times donosił, że Iran analizuje konkretne propozycje w sprawie programu nuklearnego, choć wcześniej szef służb bezpieczeństwa Rezaei mówił, że Iran nie podejmie rozmów na ten temat, dopóki USA nie zaakceptują jego żądań. Iran poinformował, wczoraj, że zwolnił statki z Indii, Chin, Iraku i Kataru z ograniczeń w tranzycie przez Cieśninę Ormuz, dwa pierwsze kraje mają płacić za to myto.
- Według dziennika Wall Street Jorunal, jemeńscy rebelianci Huti zażądali od Arabii Saudyjskiej US$51mld i oficjalnego uznania za władców Jemenu w zamian za zakończenie walk. Doniesieniom tym zaprzeczył jednak saudyjski MSZ. Wczoraj Huti przeprowadzili kolejne ataki, według agencji Reuters rozszerzyli kontrolowane terytorium i zbliżyli się na 80km do Adenu, gdzie jest siedziba rządu jemeńskiego.
- Dziś rano ropa naftowa Brent kosztuje prawie US$100 (wczoraj rano spadła poniżej US$94), a gaz ziemny TTF 1M około €91 za MWh w porównaniu z €84 wczoraj rano.
Ukraina: Konsultacje przed spotkaniem Ukraina-USA-Rosja w przyszłym tygodniu.
- Wysłannik prezydenta Trumpa Jared Kushner rozmawiał wczoraj z przedstawicielami Ukrainy, NATO i UE w Brukseli. Konsultacje odbyły się przed zaplanowanymi na 10-11 listopada w Abu Zabi rozmowami technicznymi Ukrainy i Rosji przy pośrednictwie USA.
- Wczoraj prezydent Trump spotkał się wczoraj w Waszyngtonie z wysłannikiem Rosji Dmitrijewem i przekonywał, że zakończenie wojny w Ukrainie jest blisko.
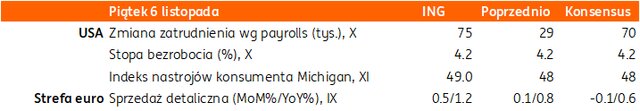
USA: Korzystne dane z rynku pracy przed dzisiejszym raportem payrolls.
- Po dobrym odczycie z ankiety ADP w środę, wczorajsze dane z amerykańskiego rynku pracy były również korzystne. Liczba nowych bezrobotnych (jobless claims) wzrosła o 189tys., poniżej 196tys. wg konsensusu i 195tys. w poprzednim tygodniu. Natomiast liczba zapowiadanych zwolnień wg Challengera spadła o 71,3%r/r, po spadku o 19,9% w sierpniu i wyniosła około 44tys.
Banki centralne: Podwyżki stóp procentowych w Wielkiej Brytanii i Czechach, stopy bez zmian w Norwegii.
- Wczoraj banki centralne Wielkiej Brytanii i zdecydowały się na zacieśnienie polityki pieniężnej i podwyżki o 25pb i były to decyzje zgodne z oczekiwaniami analityków. Bank Anglii (BoE) podniósł główną stopę referencyjną do 4%, decyzja zapadła stosunkiem głosów 8:1 (jedna osoba głosowała za podwyżką o 50pb). Podwyżkę uzasadniono prognozą inflacji, która do połowy przyszłego roku ma osiągnąć około 5%. Komunikat BoE stwierdził, że istnieją ograniczone dowody na występowanie tzw. efektów wtórnych i przenoszenia podwyżek cen energii na inne ceny i płace, niemniej jednak presja inflacyjna uzasadnia podwyżkę stóp procentowych.
- Narodowy Bank Czeski (CNB) również podniósł główną stopę procentową do 4% i była to druga podwyżka w tym roku (poprzednia w czerwcu).
- Natomiast Norges Bank utrzymał stopę referencyjną na poziomie 4,5%, podwyżka miała miejsce na poprzednim posiedzeniu.
Strefa euro: Dwucyfrowa inflacja producencka we wrześniu.
- Ceny producenta PPI przyśpieszyły we wrześniu do 2,5%m/m i 11,1%r/r z odpowiednio 2,0% i 8,3% w sierpniu, blisko oczekiwań na 2,5% i 10,9%. Wzrost cen w ujęciu rocznym był najwyższy od lutego 2023.
- Instrumenty rynkowe wyceniają 19pb podwyżki stóp EBC na posiedzeniu w połowie grudnia.
Niemcy: Produkcja przemysłowa we wrześniu blisko oczekiwań, duże rozbieżności sektorowe.
- Po korzystnym odczycie zamówień przemysłowych wczoraj, dzisiejsze dane o produkcji przemysłowej były nieznacznie lepsze od oczekiwań (wzrost o 0,7%m/m, powyżej konsensusu -0,1%). Sierpniowy wzrost o 2,0%m/m został jednak zrewidowany w dół do 1,0%.
- Spośród 7 grup towarowych w statystykach Bundesbanku, w czterech odnotowano spadki produkcji w ujęciu m/m (towary inżynieryjne, żywność i napoje, metale i inne pojazdy). Najmocniejszy wzrost o 17,1%m/m odnotowano w produkcji samochodów i części (po silnych spadkach w tej kategorii w poprzednich dwóch miesiącach), solidny w chemii (4,8%), nieznaczny w kategorii komputery i elektronika (0,6%).
Wiadomości krajowe
Dziś przegląd polskiego ratingu przez S&P. Możliwa obniżka jego perspektywy.
- Dziś po zakończeniu sesji agencja S&P ogłosi decyzję w sprawie ratingu Polski. W naszej ocenie prawdopodobieństwo obniżki perspektywy ratingu wynosi 60%, z kolei widzimy mniejsze szanse na obniżkę samego ratingu, tj. poniżej 50%.
- Główne czynniki, które mogą wpłynąć na zmianę perspektywy ratingu to kolejne już pogorszenie wskaźników fiskalnych. Od majowego przeglądu S&P, ścieżka deficytu pogorszyła się o ok. 0,2 do 0,3 pp. na lata 2026-2027. Także dynamika rozpoczętej już kampanii wyborczej daje małe szanse na dostosowanie fiskalne. Kolejny element, który pojawia się w komentarzach wielu agencji to konflikt polityczny, na linii prezydent-rząd, który ogranicza możliwość dostosowania fiskalnego.
- Z drugiej jednak strony rząd podjął pewne działania mitygujące. Premier podpisał kontrasygnatę z powołaniem członków zarządu NBP, aby uniknąć wakatów. A dzisiaj minister finansów zadeklarował, że w 2026 roku deficyt może być 0,4pp mniejszy, tj. wynieść 6,7%PKB wobec zapowiadanych 7,1%PKB.
- Nie przewidujemy większej reakcji na cięcie perspektywy, możliwa jest niewielka na obniżkę samego ratingu, ale też ograniczona, bo dzisiaj taki scenariusz jest już wyceniony w różnych miarach ryzyka kredytowego kraju.
Dziś głosowanie w sprawie odwołania 2 członków RPP z ramienia Senatu.
- Dziś odbędzie się głosowanie Senatu w sprawie odwołania Ludwika Koteckiego i Przemysława Litwiniuka z Rady Polityki Pieniężnej (RPP) po złożeniu przez nich rezygnacji z pełnienia funkcji, w związku z ich nominacją do zarządu NBP – zapowiedział przewodniczący senackiej Komisji Budżetu i Finansów Publicznych Kazimierz Kleina.
Dziś prezentacja listopadowej projekcji NBP.
- Dziś o 12:30 ekonomiści Narodowego Banku Polskiego (NBP) przedstawią szczegóły listopadowej projekcji makroekonomicznej.
MF: Szansa na niższy deficyt w 2026 – Andrzej Domański.
- Deficyt w tym roku będzie nieco niższy niż planowano, na poziomie ok. 6,7% PKB, głównie a sprawą silnych dochodów podatkowych z VAT i CIT – powiedział minister finansów i gospodarki Andrzej Domański. Wcześniej rząd szacował, że deficyt sektora instytucji rządowych i samorządowych w 2026 wyniesie 7,1% PKB.
RPP: Stopy procentowe są za niskie, a w 2027 inflacja wzrośnie – Joanna Tyrowicz.
- Stopy procentowe w Polsce są obecnie za niskie, a w 2027 inflacja będzie wyższa niż w tym roku – uważa Joanna Tyrowicz z RPP.
RPP gotowa do działania i nie będzie zwlekać, jeśli zajdzie taka potrzeba. Podtrzymujemy scenariusz zacieśnienia polityki pieniężnej w 1kw27.
- Podczas dzisiejszej konferencji, prezes NBP odnotował, że w październiku inflacja CPI obniżyła się i ponownie znalazła się w granicach celu inflacyjnego (2,5%; +/- 1 pkt. proc.). Prawdopodobnie obniżyła się również inflacja bazowa. Jednocześnie wskutek wojny na Bliskim Wschodzie wciąż utrzymują się wysokie ceny surowców energetycznych, co podbija globalny poziom cen. Ceny gazu w Europie są obecnie 2,5 razy wyższe niż na początku roku. Duża część wzrostu inflacji w Polsce wynika z droższych surowców, ale ograniczająco wpływają decyzje regulacyjne na rynku paliw (ceny maksymalne, niższa akcyza i VAT).
- Podwyższona inflacja wynika głównie z zewnętrznego szoku podażowego, który jest poza wpływem krajowej polityki pieniężnej. Adam Glapiński stwierdził, że nie widać wyraźnego rozlewania się wzrostu cen paliw na ceny w innych częściach gospodarki. Nie ma też silnego wzrostu inflacji bazowej, a inflacja bazowa (CPI z wyłączeniem żywności i energii) jest tylko nieco wyższa niż na początku roku.
- W ocenie przewodniczącego Rady Polityki Pieniężnej (RPP) firmy w ograniczonym stopniu mają możliwość przerzucania wyższych kosztów na ceny z uwagi na barierę popytu i konkurencję. Umiarkowana pozostaje także dynamika płac, a badania ankietowe wskazują, że w firmach nie narasta presja płacowa.
- Pomimo nadal korzystnego obrazu gospodarki i ograniczonych dotychczas oznak wtórnego rozlewania się presji inflacyjnej, prezes NBP wskazał na szereg ryzyk dla perspektyw inflacji. W jego ocenie przedłużający się czas trwania szoku energetycznego może spowodować, że firmy zaczną przenosić wysokie koszty energii, frachtów i ubezpieczeń na szerszy zakres produktów i usług. Rosną także szybko ceny producentów (PPI). Wysokie ceny gazu po roku przekładają się na ceny nawozów, a te podbiją ceny żywności. Według obecnego stanu prawnego od nowego roku przestanie obowiązywać program CPN (Ceny Paliwa Niżej).
- Uwaga prezesa Glapińskiego w sprawie osłabienia tempa wzrostu gospodarczego nie jest zaskoczeniem (obniżyliśmy prognozy wzrostu PKB na 2027 rok), ale to nowy element w stosunku do poprzedniego posiedzenia. W ocenie NBP wzrost PKB w 3kw26 był wyraźnie niższy niż wcześniej, spowolniła głównie konsumpcja, a gospodarstwa domowe ostrożniej dokonują wydatków. Ponadto, w 2027 oczekiwane jest dalsze spowolnienie PKB m.in. wskutek niższego napływu funduszy z Unii Europejskiej (UE) w tym z Krajowego Planu Odbudowy (KPO) i instrumentu SAFE (Security Action For Europe).
- Prezes NBP prezentował wyważone stanowisko w kwestii procesów inflacyjnych w poprzednich miesiącach. Z jednej strony, odnotował, że wzrost cen głównie wynika z zewnętrznego szoku podażowego, inflacja bazowa pozostaje względnie stabilna, presja płacowa jest umiarkowana, wzrost gospodarczy spowalnia, a firmy mają ograniczone możliwości podnoszenia cen.
- Z drugiej jego komentarze dotyczące przyszłości były mniej optymistyczne. Mocno akcentował, że wydłużenie czasu trwania szoku energetycznego niesie ryzyko wyższych cen żywności, oraz pojawienia się efektów drugiej rundy. To także jeden z naszych głównych argumentów wskazujących na możliwości podwyżek stóp na początku 2027 roku.
- Adam Glapiński podkreślił, że RPP jest gotowa do działania i jesteśmy obecnie w punkcie, po którym będzie więcej wiadomo w kwestii rozwoju procesów inflacyjnych. Inne ważne stwierdzenia jakie padły podczas konferencji wskazujące, że Rada jest bliska decyzji o podwyżce stóp to: „boimy się, że trzeba będzie stopy podwyższyć”. Prezes dodał także, że RPP wciąż zastanawia się „czy będzie to jednorazowa podwyżka, czy początek cyklu, czy w ogóle to nastąpi”. Sugerował także, że niewiele brakuje do podwyżki w styczniu. Podtrzymujemy nasz scenariusz zakładający podwyżki w 1kw27 (+50pb). Styczeń pozostaje w grze, chociaż nie jest przesądzony.
Komentarz rynkowy
Rynek FX: Dolar powraca do umocnienia na fali przeceny spółek AI, choć kurs €/US$ pozostaje w 2-miesięcznym kanale bocznym 1,1150 – 1,1280. Złoty tanieje dziś wraz z pozostałymi walutami CEE.
- Wzrosty kursu €/US$ zostały zatrzymane przez poziom 1,1280. Dolar przestał się wczoraj osłabiać, ale dziś powraca do niewielkich spadków. Wsparciem dla amerykańskiej waluty jest ponowny wzrost obaw dotyczący Bliskiego Wschodu, po tym jak prezydent Trump przyznał, iż „być może będzie musiał zniszczyć resztę Iranu”. Czwartek był ponadto kolejnym dniem ataków Huti na Arabię Saudyjską. Dolar niewiele ucierpiał pomimo ogromnej wyprzedaży spółek AI w USA. To oznacza, że inwestorzy przepakowują kapitał z akcji do długu, ponieważ wysokie rentowości amerykańskich obligacji zapewniają atrakcyjne zwrot.
- Z kolei słabość euro generowały wypowiedzi prezes Europejskiego Banku Centralnego. Christine Lagarde stwierdziła, iż napływające dane i grudniowa projekcja makroekonomiczna zadecydują o potrzebie ewentualnej podwyżki stóp procentowych w przyszłym miesiącu, co ponownie zredukowało nieco oczekiwania rynkowe odnośnie do skali podwyżek kosztu pieniądza. W nieco szerszej perspektywie notowania w dalszym ciągu poruszają się jednak w ramach 2-miesięcznego przedziału 1,1150 – 1,1280.
- Wydarzeniem dnia na gruncie makroekonomicznym będzie publikacja danych z amerykańskiego rynku pracy. Uważamy jednak, iż bliski oczekiwaniom odczyt non-farm payrolls (70tys.) pozostanie bez wpływu na wycenę dolara. Rynek pracy w USA – w przeciwieństwie do inflacji – nie jest obecnie podstawowym zmartwieniem Rezerwy Federalnej.
- Tak długo jak utrzymują się oczekiwania na podwyżki stóp Fed, a dobra koniunktura nie podkopuje tych oczekiwań i krótkie obligacje amerykańskie oferują wysoki zwrot, USD może być odporny na korektę amerykańskiej giełdy.
- Na rynku złotego obserwujemy podwyższoną zmienność notowań. Kurs €/PLN po tym jak wczoraj wyznaczył dzienne minimum na poziomie 4,3785 dziś z impetem powrócił powyżej poziomu 4,40 i naszym zdaniem – przy utrzymaniu bieżących nastrojów globalnych – testować będzie barierę 4,41. Bieżąca słabość złotego, ale i pozostałych walut regionu Europy Środkowo-Wschodniej, to efekt ujemnej korelacji ze spadającym €/US$. Wczorajsze wypowiedzi prezesa Adama Glapińskiego mimo, iż okazały się być dość jastrzębie, to nie uchroniły złotego przed przeceną. Podobnie jak wczorajsza decyzja banku centralnego Czech o podwyżce stóp procentowych o 25pb do 4,0% (podjęta stosunkiem głosów 4:3) nie zapobiegła osłabieniu czeskiej korony. Dziś złoty pozycjonować się będzie pod rewizję ratingu Polski przez agencję S&P, która z uwagi na utrzymujące się ryzyka fiskalne, ale i kolejną odsłonę sporu prawnego wokół TK może przynieść obniżkę perspektywy do negatywnej.
Rynek FI: Drożejąca ropa naftowa została przesłonięta przez ogromną wyprzedaż spółek AI w USA, co zapobiegło wzrostowi rentowności obligacji rynków bazowych. Przekaz prezesa NBP dość jastrzębi. POLGBs pozycjonują się pod dzisiejszy przegląd ratingu Polski.
- Mimo, iż ropa naftowa powraca do wzrostów cen i obecnie jest bliska wybicia ponad psychologiczny poziom 100US$/bbl, to rentowności amerykańskiego długu utrzymują trend spadkowy. Argumentem wspierającym wzrost cen obligacji USA jest kolejna fala przeceny spółek technologicznych w USA i przekierowanie kapitału w stronę tzw. bezpiecznych aktywów. Wynik wyborów połówkowych w USA i przejęcie Kongresu przez Demokratów sprawiło, że rynek obawia się większych regulacji nad rynkiem AI, czy ograniczeń dla budowy centrów danych. W efekcie – jak wspomnieliśmy – dochodowość Treasuries kontynuuje zniżkę. Rentowność 10-latki USA obniżyła się wczoraj o 6pb do 4,84% i dziś pozostanie wrażliwa na odczyt danych z amerykańskiego rynku pracy (o ile okaże się on odmienny od konsensusu). Spadki rentowności nie omijają także obligacji niemieckich, choć tu skalą zniżki wyróżnia się krótki koniec krzywej, którego rentowność dziś rano wynosi 2,85% i jest najniższa od końca sierpnia.
- Na krajowym rynku długu czwartek był już trzecią z rzędu sesją wyraźnych spadków dochodowości. Długi koniec krajowej krzywej obniżył się w tym czasie w rentowności aż o 30pb do 6,10%. Rynek POLGBs chętnie kopiuje spadkowe tendencje dochodowości rynków bazowych, choć powracająca do wzrostów cen ropa naftowa prawdopodobnie skutecznie ograniczy przestrzeń do kontynuacji zniżki rentowności. Tym bardziej, iż wczorajszy wydźwięk konferencji prasowej prezesa Adama Glapińskiego był dość jastrzębi, a dziś krajowy dług będzie się pozycjonować pod rewizję ratingu Polski przez S&P (decyzja po zamknięciu rynków z potencjalną reakcją przeniesioną na poniedziałkowe notowania).