Dziennik |
Dziennik ING: Rozmowy Ukraina-USA-Rosja w tym tygodniu. Obniżka perspektywy polskiego ratingu przez S&P.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Rozmowy techniczne Ukraina-Rosja przy pośrednictwie USA. Inflacja CPI z USA w centrum uwagi.
- W tym tygodniu głównym wydarzeniem politycznym będzie trójstronne spotkanie Ukrainy, Rosji i USA w Abu Zabi w ZEA, zaplanowane na wtorek i środę. Poznamy także szereg publikacji makroekonomicznych, w tym inflację CPI z USA za październik oraz liczne opinie przedstawicieli banków centralnych. Przedstawiciele Fed zapewne odniosą się do zaskakująco mocnego odczytu raportu payrolls za październik, który zwiększa prawdopodobieństwo podwyżki stóp procentowych Fed w grudniu. Nie zapomnimy jednak o niestabilnym Bliskim Wschodzie.
- Po gwałtownej przecenie surowców energetycznych w ubiegłym tygodniu po zwycięstwie Demokratów w wyborach do Kongresu, nowy tydzień otwieramy na stosunkowo niskich notowaniach ropy naftowej i gazu. Ropa Brent kosztuje dziś rano około US$96 za baryłkę, a gaz ziemny TTF około €86 za MWh w porównaniu z około US$100 i €94 w piątek rano. W ostatnich dniach z regionu napływały raczej negatywne wiadomości. Według strony irańskiej dwa tankowce w Cieśninie Ormuz wpłynęły w piątek na miny, a dziennik Financial Times napisał, ze cztery statki powiązane z Iranem zatrzymywały się pod koniec października nad podwodnymi kablami internetowymi w Zatoce Omańskiej (wcześniej Iran groził uszkodzeniem tych połączeń). Szef irańskiego MSZ Aragczi powiedział wczoraj, że wybory w USA wstrzymały działania mediatorów na rzecz porozumienia USA-Iran. Podczas wywiadu telewizyjnego, prezydent Trump powiedział, ze wznowienie ataków na Iran jest mało prawdopodobne, jeśli rozmowy przyniosą postępy.
- W sprawie Ukrainy, wczoraj w wywiadzie z telewizją CBS News, Trump powiedział, że porozumienie w sprawie zakończenia wojny w Ukrainie jest blisko, a kraj ten będzie miał nieco zmieniony kształt. Trump powiedział, że podczas wizyty w Chinach w kolejnym tygodniu może spotkać się z przywódcami Chin i Rosji.
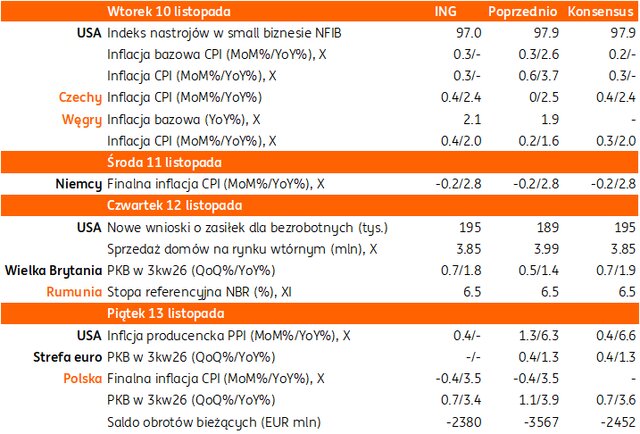
- Z danych makroekonomicznych, kluczowy będzie wtorkowy odczyt inflacji w USA. Oczekujemy, że zarówno wskaźnik ogólny CPI, jak i inflacja bazowa wzrosną o 0,3% miesiąc do miesiąca. Nie zostanie opublikowana inflacja w ujęciu r/r ze względu na shutdown rok temu, kiedy nie zbierano danych.
USA: Zaskakująco mocny raport payrolls za październik.
- Według raportu payrolls, w październiku zatrudnienie w sektorach pozarolniczych wzrosło o 165tys. po 60tys. miesiąc wcześniej (po korekcie w górę z 29tys.), powyżej konsensusu 70tys. Stopa bezrobocia spadła do 4,1% z 4,2% miesiąc wcześniej, a wzrost wynagrodzeń godzinowych przyspieszył do 0,4%m/m i 3,1%r/r z 0,3% i 3,0% we wrześniu. Wskaźnik aktywności zawodowej wzrósł do 61,9% z 61,8%.
- Wzrost zatrudnienia o 165tys. w ujęciu m/m wynikał ze wzrostu w sektorach: usług profesjonalnych i biznesowych (70tys.), edukacji i zdrowiu (53tys.), handlu (22tys.) oraz przemyśle (19tys.). Niewielkie wzrosty odnotowano także w sektorach: finansowym, rządowym i innych usług, a minimalne spadki w górnictwie, budownictwie i IT.
- Po zaskakująco mocnych danych z rynku pracy, instrumenty rynkowe wyceniają około 20pb podwyżki stóp Fed w dniu 9 grudnia, tydzień wcześniej wyceny sięgały około 18pb.
USA: Poprawa nastrojów konsumentów w listopadzie.
- Indeks nastrojów konsumentów według Uniwersytetu Michigan wzrósł w listopadzie do 51,0 z 48,0 w październiku, powyżej oczekiwań 48,0. Oczekiwana inflacja w horyzoncie 1 roku spadła do 4,3% z 4,7% miesiąc wcześniej, a w horyzoncie długoterminowym do 3,4% z 3,5%.
Chiny: Niska inflacja w październiku.
- Wzrost cen konsumpcyjnych CPI w Chinach zwolnił w październiku do 0,7%r/r z 0,9% we wrześniu, poniżej oczekiwań 0,8%.
- Ceny producenta przyśpieszyły do 5,7%r/r w październiku z 5,0% miesiąc wcześniej, powyżej oczekiwań 5,3%.
Wiadomości krajowe
Agencja S&P obniżyła perspektywę polskiego ratingu do negatywnej.
- Agencja S&P potwierdziła w piątek długoterminowy rating Polski w walucie obcej na poziomie „A- „, a w walucie lokalnej obniżyła długoterminowy rating do „A-„z „A”. Perspektywy obu ratingów obniżono do negatywnej ze stabilnej. Zmiana perspektywy odzwierciedla rosnące ryzyko, że gwałtownie rosnące zadłużenie może ograniczyć zdolność władz do reagowania na wstrząsy gospodarcze i negatywnie wpłynąć na wzrost gospodarczy.
- W ocenie agencji do 2029 dług netto przekroczy 70% PKB, co oznacza przyrost o ponad 20 pkt. proc. w ciągu pięciu lat. Agencja może obniżyć rating Polski, jeżeli trwałe nierównowagi fiskalne i przyrost długu, przy komplikacjach związanych z polaryzacją polityczną, skutkowałyby podwyższonymi ryzykami dla wzrostu gospodarczego poprzez niższe zaufanie inwestorów, wyższe koszty pożyczkowe lub mocne i wymuszone dostosowanie fiskalne. Niższy rating mógłby również wynikać z ewentualnej eskalacji wojny Rosji z Ukrainą.
- Powrót perspektywy ratingu do stabilnej byłby możliwy, gdyby rząd podjął działania na rzecz trwałego i znacznego ograniczenia wysokich deficytów fiskalnych, co prowadziłby do stopniowej redukcji zadłużenia, przy uniknięciu znaczących negatywnych skutków dla wzrostu gospodarczego.
- Zdaniem S&P, z uwagi na zbliżające się limity długu, polski rząd może być zmuszony do gwałtownej konsolidacji budżetowej w latach 2029-30, o ile rosnące koszty obsługi długu nie spowodują wcześniejszych, wymuszonych przez rynek, korekt fiskalnych. Oba scenariusze będą się prawdopodobnie wiązały z recesją.
- Decyzja agencji S&P o pogorszeniu perspektywy ratingu Polski to żółta kartka dla polityków wszystkich opcji, pokazana im na samym starcie kampanii wyborczej. To kolejny sygnał, że konieczne jest dostosowanie fiskalne i wprowadzenie tego elementu do debaty politycznej w wiarygodnej formie.
- Inwestorzy od dłuższego czasu wyceniają polski dług tak, jakby Polska miała niższy rating, więc zmiana jego perspektywy nie odbije się na wycenach polskich aktywów.
Agencja DBRS obniżyła rating Polski w walucie obcej do „A-„ ze stabilną perspektywą.
- Agencja Morningstar DBRS obniżyła długoterminowy rating Polski w walucie obcej do „A-„ z „A”, zmieniając jego perspektywę z negatywnej na stabilną. Agencja odnotowała, że sytuacja budżetowa uległa pogorszeniu, a wyższe wydatki rządowe na konsumpcję, dyskrecjonalne transfery socjalne, wydatki na obronność oraz obsługę długu nie zostały w pełni zrównoważone przez stronę dochodową budżetu, co pogłębiło deficyt strukturalny. DBRS uważa, że polaryzacja polityczna i impas w tym obszarze mogą utrudnić wysiłki zmierzające do zmniejszenia deficytu w skali wystarczającej do ustabilizowania wskaźnika długu publicznego do PKB w perspektywie średnioterminowej.
- Agencja może podwyższyć ocenę kredytową Polski w przypadku konsolidacji fiskalnej, która spowoduje, że dług publiczny w relacji do PKB wejdzie na trwałą ścieżkę spadkową, lub podjęcia reform strukturalnych, które wzmocnią jakość instytucji i potencjał wzrostu gospodarczego. Z kolej kolejne obniżenie ratingu mogłoby nastąpić, gdyby obciążenie długiem publicznym znacznie wzrosło w wyniku znacznego strukturalnego deficytu budżetowego lub słabszego od oczekiwań wzrostu gospodarczego. Do podobnego ruchu mogłoby prowadzić dalsze pogorszenie jakości instytucji.
Piątek z danymi o PKB, inflacji CPI i bilansie płatniczym.
- W piątek o 9:30 poznamy wstępny szacunek PKB za 3kw26, ostateczne dane o inflacji CPI w październiku, a o 14:00 dane o bilansie płatniczym za wrzesień.
- Prognozujemy, że wzrost PKB obniżył się w 3kw26 do 3,4%r/r z 4,1%r/r w 2kw26. W warunkach wysokich cen paliw, podwyższonej inflacji i wolniejszego tempa wzrostu płac rośnie presja na konsumentów. Szacujemy również, że eksport netto miał ujemny wkład do rocznego wzrostu PKB w ubiegłym kwartale, po dodatnim wkładzie rzędu 0,5pkt. proc. w 2kw26. Pełne dane o strukturze wzrostu PKB poznamy na koniec listopada. Osłabienie popytu konsumpcyjnego i wysoka konkurencja powodują, że pomimo presji ze strony cen energii firmom trudno jest podnosić ceny.
- Ostateczne o CPI w październiku powinny potwierdzić spadek inflacji w okolice górnej granicy odchyleń od celu NBP. Ważniejsza od głównego wskaźnika będzie jednak struktura wzrostu cen. Szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się poniżej 3,0%r/r po raz pierwszy od marca tego roku. Brak szerszego rozlewania się presji cenowej w gospodarce jest jednym z powodów powstrzymywania się RPP przed podwyżkami stóp procentowych, chociaż spodziewamy się decyzji o zacieśnieniu polityki pieniężnej na początku 2027.
- Według naszych prognoz we wrześniu saldo obrotów bieżących bilansu płatniczego zamknęło się deficytem w wysokości €2,4mld, wobec €0,9mld we wrześniu 2025. W efekcie w ujęciu płynnych 12 miesięcy deficyt w obrotach bieżących wzrósł do 1,5% PKB z 1,4% PKB po sierpniu. Szacujemy, że obroty w handlu towarami rosły w dwucyfrowym tempie czwarty miesiąc z rzędu. Eksport wzrósł wg naszych prognoz o blisko 12%r/r, a import o prawie 15%r/r. Jeżeli oficjalne dane potwierdzą te prognozy, to oznacza, że eksport netto miał prawdopodobnie ujemny wkład do rocznej zmiany PKB w 3kw26.
Projekcja NBP wskazuje na solidny, ale spowalniający wzrost PKB i podwyższoną inflację w 2027.
- Według najnowszej projekcji NBP, sformułowanej przy założeniu braku zmian stóp procentowych, wzrost PKB w Polsce wyniesie 3,6% w 2026, a w kolejnych dwóch latach ukształtuje się na poziomie 2,8%. Inflacja CPI w 2026 jest szacowana na 3,1%, w 2027 może wzrosnąć do 4,2%, a w 2028 obniży się do 2,8%.
- Projekcja uwzględnia dane dostępne do 15 października, a w zakresie cen surowców NBP wykorzystuje kontrakty terminowe, które wówczas znajdowały się na wysokim poziomie. Nie zmienia to faktu, że powszechnie oczekiwany jest spadek cen ropy naftowej i gazu w kolejnych kwartałach. Oznacza to, że wysoki wzrost cen energii oczekiwany przez NBP najprawdopodobniej wynika z wysokich założeń co do wzrostu cen nośników energii, w tym cen regulowanych. Z szacunków NBP wynika, że ewentualne wydłużenie programu CPN (Ceny Paliwa Niżej) na cały przyszły rok, obniżyłoby średnioroczną inflację o 0,9 pkt. proc. Jednocześnie NBP przyznaje, że efekty drugiej rundy w Polsce są na razie niewielkie albo prawie niewidoczne. Zwraca także uwagę na istnienie sił dezinflacyjnych w postaci presji konkurencyjnej z Chini oraz niższej dynamiki płac realnych.
- NBP zakłada wyższą niż my dynamikę płac i szerszą skalę przenikania cen energii do inflacji bazowej. Jednocześnie oczekiwania banku centralnego co do wzrostu cen żywności są nieznacznie niższe od naszych. Nasze prognozy bazują na niższej ścieżce cen ropy naftowej, skali wzrostu cen regulowanych oraz zakładają niższy przebieg inflacji bazowej. Ponadto zakładamy wydłużenie programu CPN do końca lutego przyszłego roku oraz podwyżki stóp procentowych w 1kw27 W efekcie nasza prognoza inflacji na 2027 jest o blisko 1pkt. proc. niższa od zakładanej w projekcji.
- Podczas konferencji prasowej dyrektor Departamentu Badań i Analiz Ekonomicznych NBP Jacek Kotłowski wskazywał, że dane kwartalne o produkcji przemysłowej, sprzedaży detalicznej i produkcji budowlano-montażowej w 3kw26 kształtują się mniej korzystnie niż mogłoby to wynikać z danych miesięcznych. W efekcie, wzrost PKB w 3kw26 może okazać się niższy niż 3,6%r/r przedstawione w projekcji, a konsumpcja prawdopodobnie spowolniła względem 2kw26. Według naszych prognoz wzrost konsumpcji spowolnił w ubiegłym kwartale do 2,6%r/r z 2,8%r/r w 2kw26, a wzrost PKB do odpowiednio 3,4%r/r z 4,1%r/r. Nasza ścieżka wzrostu PKB w latach 2026-28 jest bardzo zbliżona do oczekiwań NBP.
Prezydent powołał nowych członków zarządu NBP. Senat przyjął rezygnację członków RPP.
- Marta Kightley, Ludwik Kotecki, Przemysław Litwiniuk i Marcin Zarzecki zostali powołani przez prezydenta Karola Nawrockiego do zarządu Narodowego Banku Polskiego (NBP). Kightley i Litwiniuk będą pełnili funkcje wiceprezesów.
- Senat odwołał Ludwika Koteckiego i Przemysława Litwiniuka z Rady Polityki Pieniężnej (RPP).
RPP: Nie można wykluczyć podwyżki stóp w grudniu – Henryk Wnorowski.
- W związku z zakładaną wysoką inflacją w 2027, prawdopodobieństwo podwyżki stóp procentowych o 25pb w grudniu jest znaczne, a w styczniu wysokie – powiedział członek RPP Henryk Wnorowski. Dodał, że w listopadzie Rada odbyła bardzo intensywną dyskusję w listopadzie, a opinie były nawet bardziej podzielone niż wcześniej.
NBP: Nie wykluczam podwyżki stóp w grudniu – Marcin Zarzecki.
- Prawdopodobieństwo podwyżki stóp na początku przyszłego roku znacznie wzrosło. Nie wykluczam również grudnia, ale chciałbym odnotować, że Rada rzadko decyduje się zmieniać stopy na ostatnim posiedzeniu w roku – członek zarządu NBP i były członek RPP Marcin Zarzecki. Zwrócił uwagę, że w listopadowej projekcji inflacja znacznie przekracza górne pasmo odchyleń od celu NBP. Dlatego, w ocenie Zarzeckiego, są przesłanki za wyprzedzającym działaniem, zanim wyższa inflacja utrwali się w oczekiwaniach.
- Wypowiedzi Wnorowskiego i Zarzeckiego sugerują, że RPP była w listopadzie frakcja opowiadająca się za zacieśnieniem polityki pieniężnej w najbliższym czasie, chociaż przejście Koteckiego, Zarzeckiego i Litwiniuka do zarządu banku centralnego może ją osłabić i utrudnić znalezienie większości za podwyżką. Naszym zdaniem pierwsza podwyżka stóp nastąpi najwcześniej w 1kw27.
RPP widzi ryzyko pogorszenia warunków finansowania deficytu budżetowego.
- Szybki narastanie długu publicznego w relacji do PKB rodzi ryzyka dla stabilności makroekonomicznej i finansowe, potęgowane przez napięcia geopolityczne oraz niepewność na globalnych rynkach papierów skarbowych, które mogą oddziaływać w kierunku pogorzenia się warunków finansowania potrzeb pożyczkowych – oceniła RPP w opinii do projektu ustawy budżetowej na 2027.
- Rada podkreśliła, że w ostatnich latach nie zostały podjęte żadne działania naprawcze, a wręcz przeciwnie, wprowadzane były nowe, kosztowne programy wydatkowe.
ME rozważa ceny maksymalne gazu dla gospodarstw domowych w 2027.
- Projekt Ministerstwa Energii (ME) o ochronie niektórych odbiorców paliw gazowych w 2027 będzie zakładał zagwarantowanie maksymalnej ceny paliwa w rozliczeniach z gospodarstwami domowymi. Planowane są także rekompensaty dla przedsiębiorstw gazowych oraz mechanizm o graniczenia zysków nadzwyczajnych niektórych z nich. Planowane działania mają mieć charakter czasowy i będą stosowane w 2027.
MFiPR: KE zatwierdzi ostatni wniosek polski o wypłatę z KPO w okolicy 20 listopada.
- Komisja Europejska (KE) powinna zatwierdzić ostatni polski wniosek o płatność z Krajowego Planu Odbudowy (KPO) na kwotę PLN55mld w okolicy 20 listopada – powiedział wiceminister funduszy i polityki regionalnej Jacek Karnowski. Polska złożyła wniosek o płatność 30 września.
MRPiPS: W październiku stopa bezrobocia pozostała na poziomie 5,8%.
- Według szacunków Ministerstwa Rodziny, Pracy i Polityki Społecznej (MRPiPS) w październiku stopa bezrobocia rejestrowanego była na takim samym poziomie jak we wrześniu i wyniosła 5,8%. Liczba bezrobotnych zarejestrowanych w urzędach pracy obniżyła się w ubiegłym miesiącu do 906,5tys. tj. o 0,5tys. względem września.
- Nasza prognoza zakładała wyraźniejszy spadek liczby bezrobotnych i w konsekwencji redukcję stopy bezrobocia do 5,7%.
BIK: Popyt na kredyty mieszkaniowe wzrósł w październiku o blisko 15%r/r.
- Wartość zapytań kredytowych wzrosła w październiku o 14,9%r/r, średnia wartość wnioskowanego kredytu zwiększyła się do 524,5tys., co oznacza wzrost o 7,2%r/r – wynika z danych Biura Informacji Kredytowej (BIK). Duża część popytu jest związana z refinansowaniem wcześniej zaciągniętych zobowiązań.
Komentarz rynkowy
Rynek FX: Dolar nieco tanieje, co dziś może wykorzystać złoty. Kurs €/PLN prawdopodobnie zaatakuje dziś poziom 4,3780.
- Koniec ubiegłego tygodnia przyniósł wyraźne umocnienie dolara, po których kurs €/US$ obniżył się do 1,1130 tj. o niemal centa. Źródłem siły amerykańskiej waluty był 1) ponowny wzrost obaw o eskalację konfliktu na Bliskim Wschodzie, 2) wyraźnie lepsze od oczekiwań dane z rynku pracy USA oraz 3) mało jastrzębie komentarze przedstawicieli Europejskiego Banku Centralnego, w tym prezes Christine Lagarde. Weekend nie przyniósł uderzenia na Iran, co jeszcze w piątek rozważał prezydent Trump, stąd początek nowego tygodnia rozpoczyna się od niewielkich wzrostów pary €/US$. Sytuacja na linii USA – Iran pozostaje jednak patowa. Zgodnie z przekazem Marco Rubio bliskowschodnie rozmowy pokojowe nie były produktywne, a żądania Iranu pozostają wygórowane. Na gruncie makroekonomicznym tydzień zdominują odczyty inflacji, w tym z USA. Uzupełnieniem będą także liczne wystąpienia przedstawicieli Europejskiego Banku Centralnego i Fed, które mogą – obok wspomnianych danych inflacyjnych – rzucać nieco więcej światła na perspektywy pieniężne największych banków centralnych.
- Złoty wykorzystuje poranną zwyżkę kursu €/US$ i rozpoczyna poniedziałkowe notowania od niewielkiego umocnienia. Para €/PLN przesuwa się poniżej poziomu 4,39. Globalne nieco lepsze nastoje widoczne m.in. na azjatyckich rynkach akcji „wygrywają” z weekendową decyzją agencji S&P o obniżce perspektywy ratingu (był to nasz scenariusz bazowy). W skróconym ze względu na Święto Niepodległości tygodniu nie zabraknie lokalnych impulsów mogących kształtować wartość złotego. W piątek poznamy bowiem wstępne dane o PKB za trzeci kwartał oraz finalne dane o inflacji za październik, a także wrześniowe saldo obrotów bieżących. W naszej ocenie, w szczególności dane o PKB, które w 3kw26 wyhamowało, mogą nieco przeceniać polską walutę. Nadrzędny pozostanie jednak wpływ otoczenia zewnętrznego i to on zadecyduje o kierunku zmian złotego. Ważny będzie m.in. przebieg rozmów nt. Ukrainy. Na gruncie analizy technicznej istotne dla kontynuacji umocnienia pozostaje przełamanie poziomu 4,3780.
Rynek FI: Stabilizacja wycen na rynkach długu. POLGBs prawdopodobnie bez reakcji na obniżenie perspektywy ratingu przez S&P.
- Koniec tygodnia przyniósł ustabilizowanie rentowności amerykańskiego długu. Wsparciem w niewielkich ruchach Treasuries było uspokojenie notowań ropy naftowej, która oscyluje wokół poziomu 97US$/bbl. Mimo, to dochodowość długu USA pozostaje w krótkoterminowym trendzie spadkowym. W miesiąc rentowność 10-latki obniżyła się już o niemal 50pb do 4,85%. Poza notowaniami surowców energetycznych źródłem zniżki dochodowości Treasuries pozostaje sytuacja wokół spółek technologicznych oraz mało jastrzębia w ocenie rynków postawa prezesa Fed. Trend łagodnej zniżki rentowności utrzymuje się w notowaniach Bunda. Dochodowość długiego końca niemieckiej krzywej wynosi obecnie 3,24% i jest najniższa od września. W tym tygodniu uwaga inwestorów ponownie koncentrować się będzie na rynkach surowcowych, Francji, wypowiedziach członków Europejskiego Banku Centralnego oraz finalnych danych o inflacji CPI.
- Długi koniec krajowej krzywej konsoliduje się wokół poziomu 6,18% tj. minimum z początku września. W weekend agencja S&P obniżyła perspektywę ratingu Polski do negatywnej oraz rating w walucie krajowej. Nie uważamy, jednak by ten ruch miał znaczące przełożenie na wycenę POLGBs podczas poniedziałkowej sesji. Ryzyka obniżek ocen wiarygodności kredytowej Polski są znane zważywszy na trudną sytuację fiskalną w kraju. Dług pozostanie wrażliwy na potencjalne wypowiedzi przedstawicieli Rady Polityki Pieniężnej, po tym jak w ubiegłym tygodniu wzrosło prawdopodobieństwo podwyżki stóp procentowych na początku roku. Istotne będą także piątkowe dane o PKB za 3kw26, finalnej inflacji za październik i saldzie rachunku obrotów bieżących za wrzesień.