Komentarze bieżące |
Portret oszczędnościowo-inwestycyjny Polaków w 2026 roku. Dlaczego OKI mogą trafić na podatny grunt w podejściu Polaków do inwestowania.
Podsumowanie: Z przeprowadzonego przez IPSOS, na zlecenie ING Banku Śląskiego, badaniu postaw Polaków do oszczędzania i inwestowania (próba 1001 respondentów) na tle wybranych krajów europejskich (m.in. Niemiec, Hiszpanii, Holandii i Rumunii) wynika, że Polacy:
- Bardziej optymistycznie oceniają swoją sytuację materialną, choć nie należą do najzamożniejszych w Europie.
- Częściej deklarują, że posiadają oszczędności, choć są one relatywnie niższe niż w innych krajach.
- Bardziej preferują płynność (gotówka, depozyty bankowe) niż możliwość zysku w innych instrumentach finansowych, co świadczy o większej awersji do ryzyka.
- Te konserwatywne deklaracje znajdują potwierdzenie w „twardych” danych NBP o aktywach finansowych polskich gospodarstw domowych.
- Dodatkowo, Polacy częściej niż inni Europejczycy określają, że inwestycje w instrumenty finansowe są tak ryzykowne jak kasyno.
- Wolą inwestować w swoim kraju.
- Częściej postrzegają inwestycje w nieruchomości i w złoto jako dobre alternatywy inwestycyjne.
- Często wiążą oszczędzanie z obawami o emeryturę.
- Podobnie jak inni Europejczycy twierdzą, że brakuje im wiedzy o inwestowaniu i bardziej przychylnie oceniają programy wsparcia oszczędzania i inwestowania przez regulacje rządowe i preferencje podatkowe.
W tym kontekście (optymizm, wysoki odsetek oszczędzających i otwartość by zainwestować na rynku kapitałowym po raz pierwszy i przychylność wobec preferencji regulacyjno-podatkowych), program OKI może trafić na podatny grunt. Program adresuje deficyt wiedzy, zachęca do systematyczności w oszczędzaniu i inwestowaniu oraz oferuje ulgi podatkowe. Polacy mogą wykorzystać jego wdrożenie od 2027, by przejść z postawy konserwatywnej do postawy bardziej świadomego inwestora.
O badaniu: Badanie ankietowe o preferencjach osób prywatnych w oszczędzaniu i inwestowaniu objęło 11 krajów europejskich (Belgia, Francja, Hiszpania, Holandia, Niemcy, Polska, Rumunia, Szwajcaria, Turcja, Wielka Brytania i Włochy) oraz Australię. Próby obejmowały około 1tys. osób w każdym kraju i były reprezentatywne pod względem płci, wieku, stanu cywilnego, wykształcenia, aktywności na rynku pracy, wielkości gospodarstwa domowego, miesięcznych dochodów.
Najważniejsze wnioski z porównania Polski z krajami europejskimi
W tym artykule porównujemy wyniki badania dla Polski ze średnią z krajów europejskich (Europa) oraz wynikami dla Holandii i Niemiec (kraje bogatsze od Polski), Hiszpanii (kraj zbliżony do Polski pod względem liczby ludności i PKB per capita) i Rumunii (kraj o PKB per capita poniżej Polski).
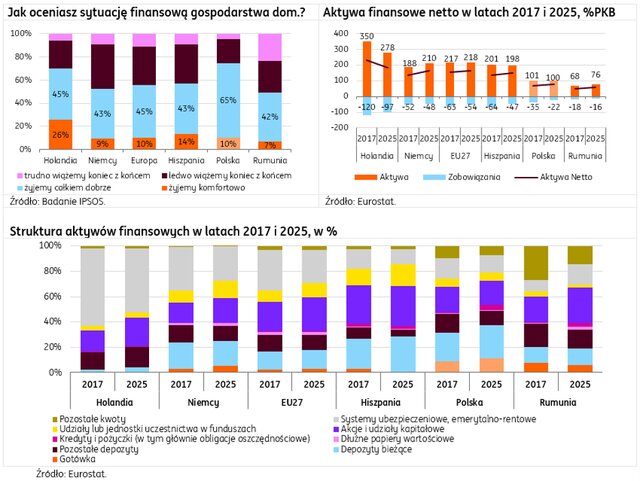
Polacy bardziej optymistycznie oceniają swoją sytuację materialną, choć – w oparciu o dane Eurostatu, a nie deklaracje - są mniej zamożni niż średnia europejska
- 75% polskich respondentów uważa, że żyje komfortowo lub całkiem dobrze, przy średniej europejskiej 55% i niespełna 50% w Rumunii.
- Polacy oceniają swoją sytuację finansową optymistycznie, chociaż w 2025 dysponowali ponad dwukrotnie niższym zasobem aktywów finansowych netto (aktywa-zobowiązania) w relacji do PKB (78%PKB) niż średnia dla EU27 (165%PKB). W porównaniu do 2017 roku stan aktywów netto powiększył się o około 13%PKB, ale dokonało się to dzięki spadkowi stanu zobowiązań (delewarowanie), podczas gdy stan aktywów finansowych pozostał stabilny (około 100%PKB).
- W strukturze aktywów finansowych (brutto) według danych Eurostatu, około połowa aktywów Polaków (49% vs 30% w EU27) w 2025 przypadała na gotówkę i depozyty bankowe (bieżące i terminowe). Udział gotówki zwiększył się wyraźnie po okresie pandemii (z 9% w 2017 w do 11% aktywów finansowych w 2025) i był najwyższy w badanej grupie krajów. Na tle bogatszych krajów europejskich Polska wyróżniała się istotnym udziałem kredytów i pożyczek (5% całości), których większość stanowiły skarbowe obligacje oszczędnościowe – w statystykach UE, instrumenty te ze względu na ograniczoną zbywalność są traktowane jako kredyty dla sektora publicznego, a nie dłużne papiery wartościowe (w tej kategorii są tylko obligacje notowane na GPW). Na tle EU27, w Polsce niski jest natomiast udział akcji i udziałów kapitałowych w całości aktywów finansowych (19% vs 27%) oraz udziałów lub jednostek uczestnictwa w funduszach (6% vs 11%), a szczególnie udział aktywów w systemach ubezpieczeniowych i emerytalno-rentowych (14% vs 26%).
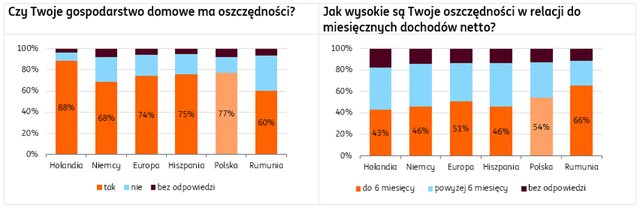
Polacy częściej deklarują, że posiadają oszczędności, choć są one relatywnie niższe niż w innych krajach
- Aż 77% Polaków twierdzi, że ich gospodarstwo domowe ma oszczędności i jest to wynik drugi po Holandii (88%), ale powyżej średniej europejskiej (74%).
- Oszczędności Polaków nie są jednak wysokie. 54% respondentów deklaruje, że odpowiadają one nie więcej niż 6 miesiącom dochodów netto, bogatsi Europejczycy mają istotnie więcej oszczędności odpowiadającym więcej niż 6 miesiącom dochodu netto.
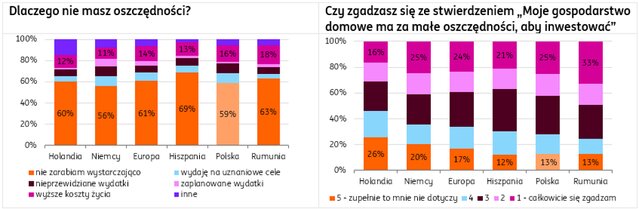
Polacy częściej niż inni Europejczycy wskazują na wyższe koszty życia jako powód nieposiadania oszczędności
- Wśród respondentów, którzy deklarują, że nie mają oszczędności, we wszystkich krajach około 60% osób twierdzi, że nie zarabia wystarczająco. Wśród innych czynników w Polsce stosunkowo wysoki odsetek (16%) wskazuje na wyższe koszty życia (14% średnio w Europie).
- Na tle innych krajów, stosunkowo wielu Polaków skłania się do stwierdzenia, że ich gospodarstwa domowe ma za małe oszczędności, aby inwestować.
Polacy bardziej preferują płynność (gotówka, depozyty bankowe) niż możliwość zysku w innych instrumentach finansowych, co świadczy o większej awersji do ryzyka
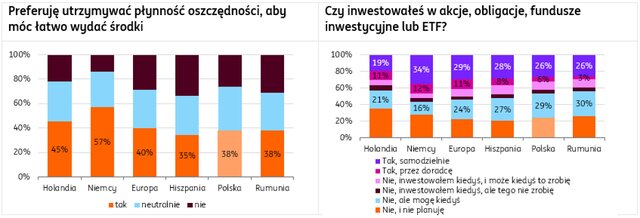
- Około 40% Polaków twierdzi, że preferuje utrzymywanie płynnych oszczędności, aby móc je łatwo wydać w razie potrzeby. Taka postawa nie odbiega istotnie od średniej europejskiej, w Niemczech i Holandii te odsetki są nawet istotnie wyższe.
- Prawie 70% twierdzi, że nie inwestuje w instrumenty rynku kapitałowego, takie jak akcje, obligacje, fundusze inwestycyjne lub ETF. Ten odsetek jest nieznacznie wyższy niż średnia dla Europy, ale niższy niż w Holandii. Wśród osób, które odpowiedziały przecząco na to pytanie, w Polsce (29%) jest jednak najwięcej odpowiedzi osób otwartych na taki krok w przyszłości (Nie inwestowałem, ale kiedyś mogę), dla Europy odsetek ten wynosi 24%. Świadczy to o otwarciu Polaków na nowe formy inwestowania.
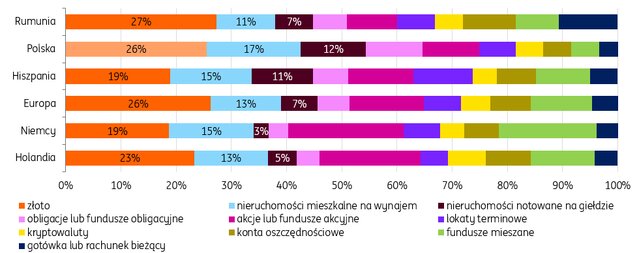
Konserwatyzm inwestycyjny Polaków przejawia się także w odpowiedziach na pytanie o inwestycje, które oferują najwyższy zwrot w długim okresie
- Ponad połowa Polaków (55%) postrzega inwestycje w złoto i w nieruchomości jako najbardziej zyskowne inwestycje, przy średniej europejskiej 46%. (Kategorie te nie są zaliczane do aktywów finansowych w statystykach Eurostatu).
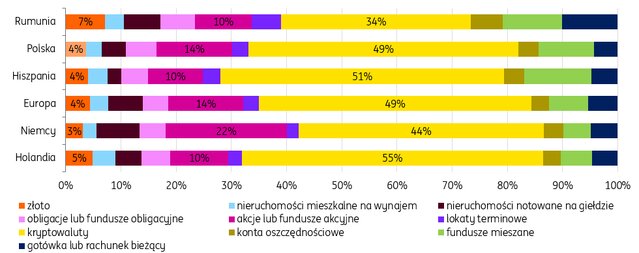
- Wśród inwestycji najbardziej ryzykownych około połowa Polaków uznaje kryptowaluty, podobnie jak w innych krajach europejskich, ale też stosunkowo wysoki odsetek badanych wskazuje inwestycje w instrumenty rynku kapitałowego, szczególnie akcje i fundusze.
Jakie inwestycje według Ciebie oferują najwyższy zwrot w okresie 10 lat?
Jakie inwestycje są według Ciebie najbardziej ryzykowne?
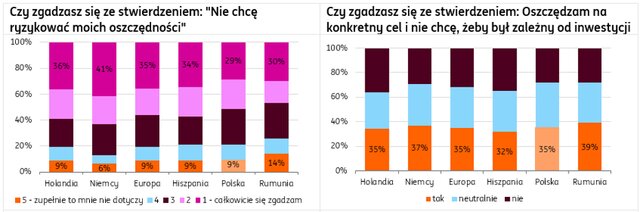
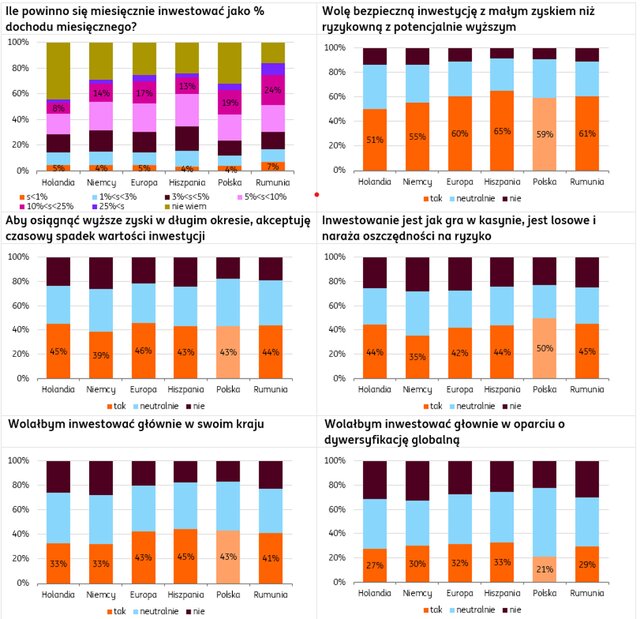
Polacy częściej niż inni Europejczycy określają, że inwestycje w instrumenty finansowe są tak ryzykowne jak kasyno, co potwierdza ich awersję do ryzyka lub uprzedzenia.
- Nie chcą ryzykować swoich oszczędności ani uzależniać od inwestycji realizacji swoich konkretnych celów.
- Uważają, że aby oszczędzanie miało sens powinni odkładać większy udział swoich miesięcznych dochodów, przynajmniej 5% lub więcej. Na tle innych Europejczyków, jest stosunkowo mało osób wskazujących na sensowność oszczędzania zaledwie kilku procent miesięcznego (mniej niż 5%).
- Ponadto, odpowiedzi Polaków o preferencje dla bezpiecznej inwestycji z małym zyskiem lub bardziej ryzykownej z potencjalnie wyższym, są podobne do opinii w innych krajach. Jednakże, aż dla połowy Polaków (przy 42% Europejczyków) inwestowanie przypomina losową grę w kasynie.
- Dodatkowo, Polacy są także bardziej sceptyczni do inwestycji poza granicami kraju, preferują inwestycje w kraju.
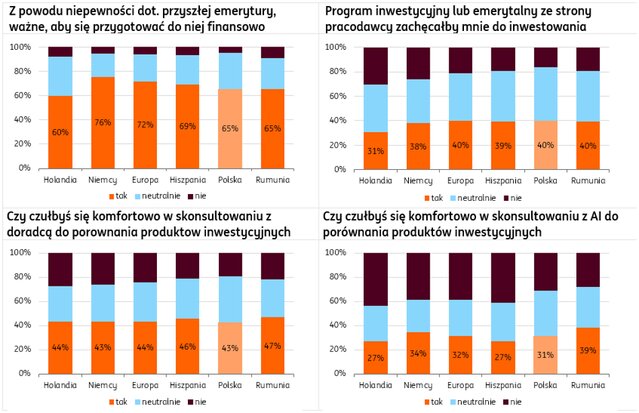
Dla około 2/3 polskich respondentów niepewność dotycząca przyszłej emerytury jest motywacją, aby zabezpieczyć się finansowo i mile widziany byłby program inwestycyjny lub emerytalny ze strony pracodawcy
- Około 40% Polaków postrzega program oferowany przez pracodawcę jako zachętę do inwestowania.
- Polacy częściej niż mieszkańcy innych krajów otwarcie lub neutralnie podchodzą do usług doradczych nt. porównania produktów inwestycyjnych i także częściej niż inne nacje są gotowi do wykorzystania sztucznej inteligencji (AI). Jednak odsetek wskazań na AI jest istotnie niższy niż wskazania na doradcę.
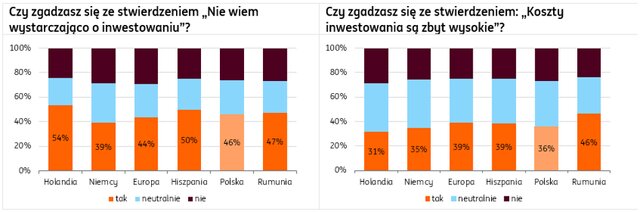
Polacy i inni Europejczycy dostrzegają swój deficyt wiedzy o inwestowaniu
- Podobnie jak inni Europejczycy, Polacy twierdzą, że brakuje im wiedzy o inwestowaniu.
- Około 1/3 polskich respondentów zgadza się ze stwierdzeniami, że koszty inwestowania są zbyt wysokie i prowadzenie rachunku inwestycyjnego jest zbyt skomplikowane, a prawie 40% narzeka na podatki, które czynią inwestowanie nieatrakcyjnym.
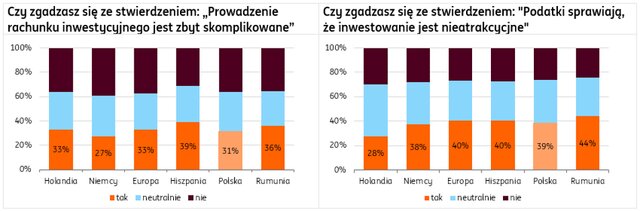
Jedocześnie Polacy mają świadomość, że nieinwestowanie grozi utratą wartości oszczędności z powodu inflacji i postrzega wpływ regulacji podatkowych na swoje decyzje
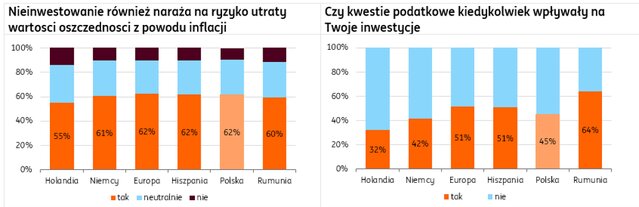
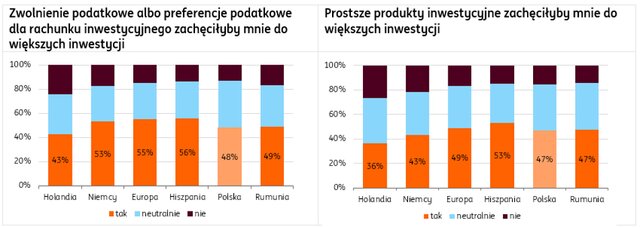
Polacy bardziej przychylnie lub neutralnie oceniają programy wsparcia oszczędzania i inwestowania przez regulacje rządowe i preferencje podatkowe
- Pozytywne podejście do programów oferujących preferencje podatkowe, dobrze rokuje dla wdrożenia programu OKI od 2027.
- Zachętą dla zwiększenia inwestycji byłoby także uproszczenie produktów inwestycyjnych.
Podsumowanie: Optymistyczne deklaracje, wysoki odsetek oszczędzających, otwartość na inwestowanie w instrumenty rynku kapitałowego po raz pierwszy i przychylność wobec preferencji regulacyjno-podatkowych, program OKI może trafić na podatny grunt. Program adresuje deficyt wiedzy, zachęca do systematyczności w oszczędzaniu i inwestowaniu oraz oferuje ulgi podatkowe. Polacy mogą wykorzystać jego wdrożenie od 2027, by przejść z postawy konserwatywnej do postawy bardziej świadomego inwestora.