Dziennik |
Dziennik ING: Dziś początek rozmów pokojowych Ukraina-Rosja w Abu Zabi i dane o inflacji CPI w USA. W kraju oczekiwanie na kandydatury do RPP.
Wiadomości zagraniczne
Negocjacyjny pat na Bliskim Wschodzie nie przeszkadza zniżce cen ropy naftowej. Dziś początek negocjacji Ukraina-Rosja.
- Mimo, iż rozmowy pokojowe między USA i Iranem utknęły w martwym punkcie, to rynek wciąż pozostaje dość optymistyczny odnośnie do możliwości finalnego porozumienia. W rezultacie ropa Brent kosztuje dziś rano ok. US$91/bbl (wobec US$96 wczoraj) a gaz ziemny TTF (1M) około €82/MWh porównaniu z około €86/MWh w poniedziałek, czy €94/MWh w piątek rano.
- Według przekazu saudyjskich mediów wspólna propozycja Kataru i Pakistanu doprowadziła do wznowienia amerykańsko-irańskich rozmów. Według źródeł Al-Arabiji Waszyngton zgodził się, by Iran nadal wzbogacał uran na swoim terytorium, ale wyłącznie do poziomu 3,67%. Teheran miał zaakceptować ten warunek. USA domagają się jednocześnie obniżenia poziomu wzbogacenia istniejącego już irańskiego uranu, który sięga 60%. Propozycja przewiduje także rozmowy o powrocie inspektorów Międzynarodowej Agencji Energii Atomowej (MAEA) do Iranu. W przypadku zawarcia porozumienia USA miałyby odblokować irańskie aktywa o wartości od 6 do 9 mld dolarów. Plan zakłada również natychmiastowe otwarcie cieśniny Ormuz i zniesienie amerykańskiej blokady morskiej irańskich portów.
- Szef irańskich służb bezpieczeństwa Mohsen Rezaei wezwał USA do zaprzestania „fabrykowania fałszywych informacji o fikcyjnych negocjacjach”. Podkreślił, że Waszyngton musi najpierw spełnić siedem warunków Teheranu (w tym zniesienie amerykańskich sankcji gospodarczych i blokady morskiej, także uwolnienie irańskich aktywów oraz wypłata odszkodowań wojennych). Z kolei prezydent Iranu Masud Pezeszkiań poinformował, że najwyższy przywódca duchowy Modżtaba Chamenei nakazał zakończenie stanu „ni to wojny, ni pokoju”.
- Strona amerykańska przygotowuje się natomiast do trójstronnych rozmów (z Ukrainą i Rosją) w Abu Zabi na temat wojny w Ukrainie. W ocenie prezydenta Donalda Trumpa mogą być one przełomowe, choć amerykańscy urzędnicy przyznali wczoraj, że nie spodziewają się przerwania negocjacyjnego impasu podczas tej rundy rozmów.
Gorsze nastroje inwestorów w strefie euro.
- Wskaźnik nastrojów inwestorów w strefie euro, opracowywany przez Sentix, obniżył się w listopadzie do +2,4pkt. z +2,7pkt. w październiku (oczekiwano spadku do +2,1pkt.). Wskaźnik ocen sytuacji bieżącej nie zmienił się względem poprzedniego miesiąca (nadal -3,3pkt.), ale wskaźnik oczekiwań obniżył się do +8,3pkt. z +8,8pkt. w październiku.
Chiny przedłużyły zawieszenie ceł odwetowych na USA.
- Rada Państwa i resort transportu w Pekinie poinformowały o przedłużeniu o dwa miesiące wejścia w życie dodatkowych 24% ceł na import towarów z USA oraz specjalnych opłat portowych. Stosowana będzie nadal stawka 10%. Jest odpowiedź na wydłużenie ulg celnych przez administrację w Waszyngtonie. Jest to także efekt ustaleń podczas spotkania przywódcy Chin Xi Jinpinga i prezydenta USA Donalda Trumpa w Stanach Zjednoczonych pod koniec września.
Dziś inflacja CPI z USA, Czech i Węgier.
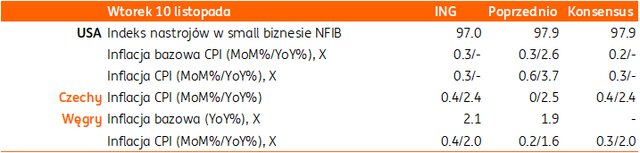
- Dziś poznamy inflację z USA za październik. Oczekujemy, że zarówno wskaźnik ogólny CPI, jak i inflacja bazowa wzrosną o 0,3%m/m. Nie zostanie opublikowana inflacja w ujęciu r/r ze względu na shutdown rok temu, kiedy nie zbierano danych.
Wiadomości krajowe
Senat: Do 25 listopada czas na zgłaszanie kandydatur do RPP.
- Marszałek Senatu Małgorzata Kidawa-Błońska wyznaczyła termin na składanie wniosków w sprawie powołania dwóch nowych członków Rady Polityki Pieniężnej (RPP) na 9-25 listopada.
- Uzupełnienie składu Rady na miejsce opróżnione z powodu zrzeczenia się funkcji przez członka RPP powinno nastąpić w ciągu maksymalnie trzech miesięcy. Kandydaturę na członka RPP może zgłosić grupa co najmniej 7 senatorów. Senat powołuje i odwołuje członków Rady bezwzględną większością głosów w obecności co najmniej połowy ustawowej liczby senatorów.
RF: Im dłużej trwa gnicie finansów publicznych, tym bardziej bolesna będzie później naprawa – Sławomir Dudek.
- Polskie finanse publiczne znalazły się na niebezpiecznej ścieżce, a im dłużej trwa gnicie finansów publicznych, tym bardziej bolesna będzie późniejsza naprawa – powiedział przewodniczący Rady Fiskalnej (RF) Sławomir Dudek. Dudek jest głównie zaniepokojony utrzymującym się wysokim deficytem i brakiem decyzji, które mogłyby zatrzymać wzrost zadłużenia.
- Obecny stan finansów publicznych to pokłosie decyzji podejmowanych w zakresie polityki fiskalnej z całej ostatniej dekady, zarówno poprzedniego, jak i obecnego rządu.
MF: Do końca listopada decyzja w sprawie kolejnych pożyczek z SAFE – Andrzej Domański.
- Decyzja o tym czy Polska będzie zabiegać o dodatkowe pożyczki z programu SAFE (Security Action For Europe) Unii Europejskiej (UE) zapadnie do końca listopada – poinformował minister finansów i gospodarki Andrzej Domański. Dodał, że Polska chciałaby, aby obronność i bezpieczeństwo były jednym z priorytetów następnych wieloletnich ram finansowych UE na lata 2028-34, tak aby nie były to tylko pożyczki.
- Dotychczas rozdzielono €21,3mld z €150mld pożyczek SAFE, ale część krajów (m.in. Włochy i Węgry) zgłosiły, że nie wykorzystają całej przydzielonej im kwoty. Wolne środki zostaną podzielone między państwa, które zgłoszą takie zapotrzebowanie do Komisji Europejskiej (KE).
W czwartek aukcja zamiany obligacji.
- Na zaplanowanej na czwartek aukcji zamiany Ministerstwo Finansów (MF) zaoferuje sześć serii obligacji w zamian za papiery zapadające w listopadzie i w 2027.
Komentarz rynkowy
Rynek FX: Mimo zmienności dolara kurs €/US$ utrzymuje się w ponad miesięcznym trendzie bocznym. Złoty z apetytem na umocnienie.
- Kurs €/US$ rozpoczął nowy tydzień od wyraźnego tj. niemal centowego wzrostu, po którym notowania powróciły w okolice 1,1225. W szerszej perspektywie obraz pary €/US$ pozostaje jednak niezmieniony od niemal 1,5 miesiąca. Notowania konsekwentnie koncentrują się w przedziale 1,1150 – 1,1280. W naszej ocenie, ten tydzień nie powinien przynieść przełomu tj. wybicia notowań ze wspomnianego kanału. Zadecyduje o tym pat negocjacyjny na Bliskim Wschodzie oraz ubogie kalendarium danych makroekonomicznych. Dziś poznamy co prawda odczyt październikowej inflacji CPI z USA, jednak nie uważamy, by dane miały istotnie wpłynąć na rynkowe oczekiwania dotyczące stóp procentowych. Konsekwentnie zakładają one grudzień jako miesiąc podwyżki kosztu pieniądza w Stanach Zjednoczonych oraz dalsze, choć niewielkie, zacieśnianie monetarne w 2027 roku. Dziś poznamy ponadto wypowiedzi kilku członków Fed. O ile Lorie Logan reprezentuje jastrzębie skrzydło w FOMC, to jej prawo głosu na posiedzenia Rezerwy Federalnej wygasa z końcem tego roku. Z tego powodu, dziś większą uwagę rynek może poświęcać komentarzom tzw. stałych członków FOMC tj. Michelle Bowman, czy Chrisa Wallera. Ci jednak utożsamiani są bardziej z gołębią frakcją.
- Poniedziałkowa zwyżka kursu €/US$ wsparła umocnienie złotego. W rezultacie para €/PLN koncentrowała się wczoraj wokół poziomu 4,3850 przez chwilę testując opór na 4,3810, którego przełamanie warunkuje dalszą aprecjację polskiej waluty w kierunku 4,3670. Zgodnie z naszymi przewidywaniami, wycena złotego bez emocji przyjęła weekendową decyzję agencji S&P o obniżce perspektywy ratingu Polski. Z jednej strony, w krótszym tygodniu pracy, rynek złotego pozostaje wrażliwy na wpływ sentymentu globalnego, z drugiej wyczekuje na piątkowy, rozbudowany zestaw danych z krajowej gospodarki. Wtedy to poznamy wstępne dane o PKB w 3lw26 oraz ostateczne dane o inflacji za październik, a także wrześniowe dane o bilansie płatniczym. W naszej ocenie, w szczególności dane o PKB, gdzie 3kw26 prawdopodobnie przyniósł wyraźne wyhamowanie, mogą studzić nieco apetyt na umocnienie złotego.
Rynek FI: Stabilizacja rentowności na bazowych rynkach udziela się POLGBs.
- Dochodowość amerykańskiego długu stabilizowała się wczoraj wokół poziomu 4,85% w przypadku 10-latki i 4,54% dla krótkiego końca krzywej. Nastrój niewielkich zmian podtrzymywał brak nowych danych makroekonomicznych, ale i doniesień nt. sytuacji na Bliskim Wschodzie. Co ciekawe, przełożenia na zachowanie Treasuries nie miała taniejąca w poniedziałek ropa naftowa, ani utrzymujące się obawy dotyczące spółek technologicznych, a od wczoraj mocniej o Nvidię wobec obaw o szpiegostwo. Marazm utrzymuje się w notowaniach Bunda, którego rentowność oscyluje wokół 3,25% bez oznak, że cokolwiek może się zmienić w najbliższych dniach. Co więcej, spadki dochodowości obserwowane były wczoraj w notowaniach 10-latki francuskiej. Mimo, iż kolejne tygodnie debaty nad budżetem na 2027 przynoszą stopniowe ograniczanie skali cięć wydatków, to sytuacja wokół obligacji OAT przestała eskalować. Częściowo jest to jednak zasługa niedawnego posiedzenia Europejskiego Banku Centralnego, który podtrzymał rynkowe oczekiwania na podwyżkę stóp procentowych w grudniu, ale ostudził nieco rynkowe nadzieje na kontynuację zacieśniania w 2027 roku.
- Mimo początkowych prób wzrostu dochodowości polskiej 10-latki, na koniec dnia powróciła ona do poziomu otwarcia tj. 6,17%. Wycena POLGBs pozostaje wrażliwa na sytuację na rynkach bazowych, a tam utrzymuje się relatywny spokój. Symboliczne ruchy wykonują notowania Bunda, co wspiera nastrój stabilizacji także na polskim rynku długu. Decyzja agencji S&P o obniżce perspektywy ratingu Polski nie miała przełożenia na krajowe rentowności, gdyż została wyceniona wcześniej. Lokalnie rynek wyczekuje czwartkowego przetargu zamiany, ale i piątkowych danych, w tym o PKB za 3kw26 i ostatecznej inflacji CPI za październik.