Dziennik |
Dziennik ING: Po wysokim odczycie inflacji CPI w USA, podwyżka stóp Fed w grudniu jest niemal pewna. Kolejne jastrzębie głosy z RPP.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Stan zawieszenia stabilizuje rynki surowcowe.
- Przy braku nowych istotnych wiadomości z Bliskiego Wschodu, na dzisiejszym otwarciu ceny surowców energetycznych są zbliżone do wczorajszych. Ropa Brent kosztuje niespełna US$93, a gaz ziemny TTF 1M około €88 za MWh.
- Podczas przemówienia z okazji Dnia Weteranów, prezydent USA Donald Trump powiedział, że zakończy wojnę z Iranem, gdy zapewni całkowite zwycięstwo. Dzień wcześniej sekretarz stanu USA Marco Rubio stwierdził, że nie ma potrzeby wznowienia wojny z Iranem, bo działa presja ekonomiczna, która zmusi Iran do ustępstw. Doniesienia strony irańskiej o wpłynięciu dwóch tankowców na miny w Cieśninie Ormuz nie wpłynęły istotnie na rynki.
- Wczoraj Rubio rozmawiał telefonicznie z szefem MSZ Chin o możliwym spotkaniu przywódców USA, Chin i Rosji podczas szczytu Wspólnoty Gospodarczej Azji i Pacyfiku (APEC) w Shenzhen 18-19 listopada. Przedmiotem rozmów miałaby być denuklearyzacja, ale rozmowy zapewne dotyczyłyby także konfliktów w Iranie i Ukrainie.
Wojna w Ukrainie: Rozmowy w Abu Zabi bez przełomu w sprawie zakończenia wojny.
- Dwudniowe rozmowy bezpośrednie przedstawicieli Ukrainy i Rosji przy pośrednictwie USA nie przyniosły przełomu w sprawie zakończenia wojny, ale obie strony uzgodniły dużą wymianę jeńców. Choć w Abu Zabi byli przedstawiciele krajów europejskich, UE i NATO, to nie spotkali się z bezpośrednio z delegacją rosyjską ze względu na opór Rosji. Moskwa domaga się zmian w architekturze bezpieczeństwa Europy i m.in. ograniczenia obecności NATO w Europie Wschodniej i wycofania wojsk ukraińskich z czterech obwodów w Donbasie – donieckiego, ługańskiego, zaporoskiego i chersońskiego – w tym z terenów, których rosyjska armia nie zdołała zająć.
- Szef delegacji ukraińskiej Rustem Umierow stwierdził, że nadal istnieją znaczące różnice w stanowiskach. Ukraina domaga się zakończenia działań wojennych przed podjęciem rozmów na temat bezpieczeństwa.
- Dziś wysłannicy USA Kushner i Witkoff mają spotkać się w Moskwie z Putinem, a jutro do Dublina, gdzie mają się spotkać z przedstawicielami Europy i prezydentem Ukrainy Wołodymyrem Zełenskim.
- Działania wojenne nie zostały przerwane. Wczoraj Ukraińcy zaatakowali infrastrukturę naftową w porcie Ust-Ługa nad Morzem Bałtyckim.
USA: Wysoka inflacja CPI w październiku zwiększa prawdopodobieństwo podwyżki stóp Fed w grudniu.
- Departament Pracy podał, że w październiku ceny konsumpcyjne mierzone indeksem CPI wzrosły o 0,4%m/m, powyżej konsensusu 0,3% oraz po 0,6% we wrześniu. Natomiast inflacja bazowa wyniosła 0,3%m/m, podobnie jak miesiąc wcześniej, powyżej konsensusu 0,2%. Ze względu na shutdown w październiku 2026, kiedy nie zbierano danych, nie podano oficjalnych danych o inflacji w ujęciu r/r. Według szacunków Bloomberga, inflacja zasadnicza przyśpieszyła do 4,0%r/r w październiku z 3,7% we wrześniu, a inflacja bazowa do 2,8%r/r z 2,6% miesiąc wcześniej.
- Na wzrost cen w ujęciu miesięcznym o 0,3%m/m (dokładnie 0,35%) wpłynęły: ceny usług bazowych (wkład 0,2pp), żywności (wkład 0,06pp), energii (wkład 0,05pp) i towarów bazowych (wkład 0,03pp). Oznacza to, że presja inflacyjna w USA ma szeroko zakrojony charakter i nasiliła się w ostatnich kilku miesiącach. Wśród kategorii usługowych silnie rosły takie kategorie jak: zakwaterowanie, usługi medyczne, edukacyjne, transportowe i rekreacyjne. W towarach silnie odbiły ceny towarów rekreacyjnych i wykończenia domów. Ceny żywności odbiły najmocniej od kwietnia br.
- Przyśpieszenie inflacji CPI podbiło wyceny podwyżek stóp procentowych Fed. Instrumenty rynkowe wyceniają obecnie 28pb podwyżki w grudniu br. i 75pb łącznie do połowy 2027. Na początku tygodnia wyceny sięgały odpowiednio 21pb i 50pb. We wtorek członek FOMC powiedział, że popiera podwyżkę stóp Fed w grudniu, a jeśli inflacja będzie nadal przyśpieszać, a bazowa wyniesie około 0,3%m/m, to opowie się za podwyżką o 50pb. Ten scenariusz zmaterializował się we wtorkowym odczycie.
USA: Solidna koniunktura w small biznesie.
- Indeks optymizmu w małych firmach NFIB poprawił się w październiku do 97,8 z 97,9 we wrześniu, poniżej konsensusu 98,2. Niemniej jednak odczyt potwierdził solidną koniunkturę gospodarczą w USA.
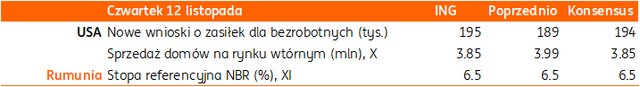
Dziś dane z USA i decyzja Narodowego Banku Rumunii ws. stóp procentowych.
Wiadomości krajowe
RPP: Projekcja NBP daje przesłanki do podwyżki stóp, ale lepiej zaczekać z nią do stycznia – Gabriela Masłowska.
- Ostatnia projekcja makroekonomiczna daje przesłanki za podwyżką stóp procentowych, ale lepiej zaczekać z taką decyzją do początku roku, gdy Rada Polityki Pieniężnej (RPP) będzie miała jasność co do cen regulowanych – powiedziała członkini Rady Gabriela Masłowska.
RPP: Politykę pieniężną być może trzeba będzie zaostrzyć – Iwona Duda.
- Politykę pieniężną trzeba będzie zaostrzyć, aby nie dopuścić do trwałego i nadmiernego wzrostu cen, jeśli wystąpią określone uwarunkowania i będzie taka potrzeba – powiedziała Iwona Duda z RPP. W jej ocenie, im dłużej będzie trwał konflikt na Bliskim Wschodzie, tym większe obawy o rozlanie się cen surowców na trwały wzrost cen w całej gospodarce, w tym w postaci efektów drugiej rundy. Zdaniem Dudy na chwilę obecną temat obniżek stóp procentowych jest zamknięty, ale w jakiejś perspektywie na pewno wróci.
- Wspólnym mianownikiem ostatnich wypowiedzi przedstawicieli RPP jest ich jastrzębi ton, co wpisuje się w nasz scenariusz bazowy zakładający podwyżki stóp procentowych na początku roku. Czynnikami, które mogą wpłynąć na ruchy Rady jest dalsze kształtowanie się cen ropy naftowej, decyzje regulacyjne w kwestii cen energii, oraz osłonowe w tym obszarze. W szczególności zamrożenie cen gazu i wydłużenie obowiązywania niższych stawek VAT i akcyzy na paliwa, mogą zredukować prawdopodobieństwo zaostrzenia polityki pieniężnej.
ME: Jeszcze w listopadzie projekt ustawy o maksymalnej cenie gazu – Miłosz Motyka.
- Ministerstwa energii, finansów i aktywów państwowych chcą, aby projekt ustawy przewidujący mechanizm ceny maksymalnej gazu trafił do parlamentu jeszcze w listopadzie – poinformował minister energii Miłosz Motyka. Ma on zapewnić, aby ceny gazu dla gospodarstw domowych nie wzrosły od nowego roku, pomimo wzrostu cen gazu na światowych rynkach nawet o 60-100%.
- Stały Komitet Rady Ministrów (SKRM) ma zająć się projektem ustawy o szczególnej ochronie niektórych odbiorców paliw gazowych w 2027 w związku z sytuacją na rynku gazu we poniedziałek 16 listopada.
MF: Zmiany cen LPG z wyraźnie mniejszym wpływem na CPI niż benzyna i ON.
- Ceny LPG mają nieporównywalnie mniejszy wpływ na ogólny poziom inflacji niż zmiany cen benzyny czy oleju napędowego (ON), więc włączenie LPG do preferencji w zakresie programu CPN (Ceny Paliwa Niżej) nie jest planowane – poinformował wiceminister finansów Jarosław Neneman w odpowiedzi na interpelację poselską.
- Waga paliw w indeksie CPI w 2026 wynosi 5,3%, z czego na benzynę przypada 3,3%, na olej napędowy 1,7%, a na LPG zaledwie 0,3%.
MF: W październiku sprzedano obligacje detaliczne za PLN8,2mld.
- Sprzedaż obligacji detalicznych w październiku wyniosła PLN8,2mld, wobec PLN7,9mld we wrześniu – poinformowało Ministerstwo Finansów (MF). Od początku roku sprzedano obligacje o wartości PLN72,8mld.
Rząd planuje przekazanie dodatkowych środków na bezpieczeństwo wewnętrzne z SAFE.
- Rząd przyjmie rozporządzenie, które umożliwi przekazanie Policji, Straży Granicznej, Straży Pożarnej i Służbie Ochrony Państwa dodatkowych ponad PLN6mld dzięki środkom z programu SAFE (Security Action For Europe) – poinformował premier Donald Tusk.
Dziś aukcja zamiany POLGBs.
- Ministerstwo Finansów (MF) zaoferuje dziś sześć serii obligacji w zamian za papiery zapadające w listopadzie i w 2027.
BGK zaoferuje w piątek 4 serie obligacji FPC za min. PLN0,5mld.
- Na jutrzejszym przetargu Bank Gospodarstwa Krajowego (BGK) zaoferuje do sprzedaży cztery serie obligacji na rzecz Funduszu Przeciwdziałania COVID-19 o wartości min. PLN0,5mld.
Komentarz rynkowy
Rynek FX: Dolar wyraźnie mocniejszy za sprawą wzrostu oczekiwań na podwyżkę stóp procentowych Fed w grudniu.
- Kurs €/US$ kontynuował wczoraj trend spadkowy, a notowania - po spadku o niemal centa - obniżyły się do 1,1089 tj. najniższego zamknięcia od maja 2025 roku. Źródłem aprecjacji amerykańskiej waluty pozostawało echo wtorkowych danych inflacyjnych z USA, które nasiliły oczekiwania na podwyżki stóp procentowych Fed, w tym zwiększyły rynkowe prawdopodobieństwo zacieśniania polityki pieniężnej w przyszłym miesiącu. Zaskakująco jastrzębi wydźwięk miały także wtorkowe wypowiedzi Chrisa Wallera z Fed, który nie wykluczył podwyżki kosztu pieniądza o 50pb w grudniu. W nieco szerszej perspektywie amerykańska waluta aprecjonuje w związku z obawami dotyczącymi kondycji finansowej spółek technologicznych, co przesuwa kapitał z bardziej ryzykownych aktywów w stronę tzw. bezpiecznych przystani. Wczoraj jednak akcje amerykańskich spółek drożały, odreagowując przecenę z poprzednich sesji. Dziś poznamy liczne wypowiedzi przedstawicieli Fed (Hammack, Barr, Goolsbee, Daly), a na gruncie danych makroekonomicznych najciekawsze będą jutrzejsze odczyty inflacji PPI z USA oraz rewizja PKB za 3kw26 ze strefy euro.
- Złoty słabł wczoraj pod nieobecność inwestorów krajowych, czym nawiązywał do aprecjacji dolara na rynkach globalnych. Kurs €/PLN wzrósł o ponad dwa grosze sięgając poziomu 4,4150 i udowodnił, że złoty pozostaje pod dominującym wpływem otoczenia zewnętrznego. Z tego powodu większego wrażenia na wycenie złotego nie zrobiły poranne wypowiedzi Iwony Dudy z Rady Polityki Pieniężnej, która wskazała na możliwość zaostrzenia monetarnego „jeśli wystąpią określone uwarunkowania”. Rynkowych emocji nie powinny dostarczyć także jutrzejsze liczne dane z krajowej gospodarki. W piątek poznamy 1) wstępne dane o PKB za trzeci kwartał, 2) finalne dane o inflacji za październik, a także 3) wrześniowe saldo obrotów bieżących. Wg naszych prognoz wzrost PKB wyraźnie wyhamował w 3kw26, co może nasilić presję na osłabienie złotego.
Rynek FI: Po danych CPI z USA i komentarzach Wallera z Fed rynek nasila oczekiwania na podwyżki stóp procentowych w USA.
- Początek dzisiejszej sesji przynosi nasilenie zwyżki dochodowości amerykańskiego długu. Krótki koniec krzywej, który na początku tygodnia oscylował wokół poziomu 4,55%, obecnie porusza się ponad 20pb wyżej i to pomimo zniżkujących w tym czasie cen ropy naftowej. Wzrost rentowności to efekt 1) nieco wyższych danych o inflacji CPI z USA oraz 2) jastrzębich wypowiedzi części członków Fed (Waller). W efekcie nasileniu uległy rynkowe oczekiwania na podwyżki stóp procentowych Rezerwy Federalnej. W strefie euro zmiany rentowności w tym tygodniu nie są tak spektakularne jak w przypadku wspomnianych Treasuries. W przypadku dochodowości niemieckiego długu najsilniej rósł segment 2-letni, który zwyżkuje w tym tygodniu o 12pb do 3,12%. W dalszej części tygodnia uwaga inwestorów koncentrować się będzie na wypowiedziach przedstawicieli Fed i Europejskiego Banku Centralnego, w tym prezes Lagarde. W naszej ocenie stabilizacja cen ropy naftowej powinna ograniczać zmienność obligacji rynków bazowych.
- Naszym zdaniem powrót inwestorów krajowych przyniesie chęć kopiowania zwyżkowych tendencji z rynków bazowych. Uważamy zatem, iż dziś będziemy świadkami niewielkich wzrostów dochodowości POLGBs. Wydarzeniem dnia jest przetarg zamiany obligacji organizowany przez Ministerstwo Finansów, a w piątek poznamy szereg danych z krajowej gospodarki. Dominacja sentymentu zewnętrznego na wycenie krajowego długu sprawi, że mogą to być jednak czynniki drugoplanowe. W globalne nasilenie oczekiwań na podwyżki stóp procentowych wpisują się poranne wypowiedzi Iwony Dudy z Rady Polityki Pieniężnej.