Dziennik |
Dziennik ING: Ponowne ataki Huti na saudyjskie instalacje podbijają ceny surowców. Spowolnienie wzrostu PKB i spadek inflacji bazowej wspierają łagodniejsze nastawienie RPP na tle innych banków.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Ceny ropy w górę po atakach Huti na saudyjski ropociąg.
- Wczoraj jemeńscy rebelianci Huti poinformowali o ataku dronowym na saudyjski ropociąg Wschód-Zachód oraz o ataku rakietowym na terminal naftowy w Janbu w Arabii Saudyjskiej. Huti uderzyli też w budynek koncernu Aramco w Rijadzie. Po tych atakach ceny ropy Brent dziś rano przekroczyły US$96 za baryłkę (wczoraj rano US$92), a ceny gazu ziemnego TTF 1M odbiły do prawie €97 za MWh z około €87 wczoraj rano.
- Prezydent USA Donald Trump napisał, że USA nie potrzebują porozumienia z Iranem i powinny się skupić na sprawach wewnętrznych. Wczoraj zagroził Meksykowi podwojeniem stawek celnych, jeśli władze nie powstrzymają grupy migrantów, która zmierza w kierunku granicy z USA. Według Reutersa chodzi o grupę około 1500 migrantów z państw Ameryki Środkowej, która uformowała się na południu Meksyku przy granicy z Gwatemalą.
USA: Bez większych zaskoczeń na rynku pracy i nieruchomości.
- Dane tygodniowe z rynku pracy (jobless claims) za ostatni tydzień (200tys. nowych wniosków o zasiłek dla bezrobotnych) były nieco słabsze niż w poprzednim tygodniu (191tys.) i słabsze od oczekiwań (194tys.), ale nie sygnalizują zmiany tendencji na rynku pracy (równowaga przy niższej podaży i popycie na pracę).
- Sprzedaż nowych domów na rynku wtórnym w październiku (3,75mln w ujęciu rocznym) spadła w stosunku do września (3,97mln) i była niższa od konsensusu (3,85mln). Rynek nieruchomości pozostaje wrażliwy na wysokość stóp procentowych i notowania Treasuries. Oprocentowanie 30-letniego kredytu hipotecznego osiągnęło 7,5% w połowie października, najwyżej od kwietnia 2024, od końca 2025 wzrosło o około 125pb.
Rumunia: Stopy procentowe bez zmian, referencyjna 6,5%.
- Zgodnie z oczekiwaniami analityków, Narodowy Bank Rumunii (BNR) nie zmienił wczoraj stóp procentowych, stopa referencyjna pozostała na poziomie 6,5% (bez zmian od sierpnia 2024).
- Rumunia zmaga się z podwyższoną presją inflacyjną (wczorajszy odczyt: CPI na poziomie 6,9%r/r w październiku po 6,6% we wrześniu) i stagnacją gospodarczą (dzisiejszy odczyt: wzrost PKB 0,1%r/r w 3kw26 po -0,2% kwartał wcześniej).
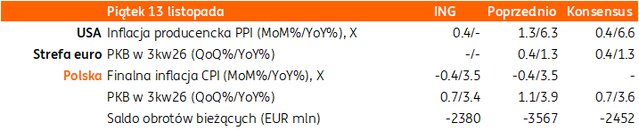
Dziś dane o inflacji producenckiej PPI z USA i drugi odczyt PKB ze strefy euro.
Wiadomości krajowe
Dziś poznamy wstępny szacunek PKB w 3kw26. Oczekujemy wyraźnego spowolnienia wzrostu.
- Dziś o 9:30 GUS opublikuje wstępny szacunek PKB w 3kw26. Prognozujemy, że wzrost obniżył się w 3kw26 do 3,4%r/r z 4,1%r/r w 2kw26. W warunkach wysokich cen paliw, podwyższonej inflacji i wolniejszego tempa wzrostu płac rośnie presja na konsumentów. Szacujemy również, że eksport netto miał ujemny wkład do rocznego wzrostu PKB w ubiegłym kwartale, po dodatnim wkładzie rzędu 0,5pkt. proc. w 2kw26. Pełne dane o strukturze wzrostu PKB poznamy na koniec listopada. Osłabienie popytu konsumpcyjnego i wysoka konkurencja powodują, że pomimo presji ze strony cen energii firmom trudno jest podnosić ceny.
Szczegóły październikowej inflacji pozwolą na precyzyjniejszy szacunek inflacji bazowej.
- Ostateczne dane o CPI w październiku powinny potwierdzić spadek inflacji w okolice górnej granicy odchyleń od celu NBP. Ważniejsza od głównego wskaźnika będzie jednak struktura wzrostu cen. Szacujemy, że inflacja bazowa (CPI z wyłączeniem cen żywności i energii) obniżyła się poniżej 3,0%r/r po raz pierwszy od marca tego roku. Brak szerszego rozlewania się presji cenowej w gospodarce jest jednym z powodów powstrzymywania się RPP przed podwyżkami stóp procentowych, chociaż spodziewamy się decyzji o zacieśnieniu polityki pieniężnej na początku 2027.
Niewielki wzrost deficytu obrotów bieżących. Skala nierównowagi zewnętrznej nadal niska.
- Dziś o 14:00 Narodowy Bank Polski (NBP) opublikuje dane o bilansie płatniczym we wrześniu. Według naszych prognoz we wrześniu saldo obrotów bieżących bilansu płatniczego zamknęło się deficytem w wysokości €2,4mld, wobec €0,9mld we wrześniu 2025. W efekcie w ujęciu płynnych 12 miesięcy deficyt w obrotach bieżących wzrósł do 1,5% PKB z 1,4% PKB po sierpniu. Szacujemy, że obroty w handlu towarami rosły w dwucyfrowym tempie czwarty miesiąc z rzędu. Eksport wzrósł wg naszych prognoz o blisko 12%r/r, a import o prawie 15%r/r. Jeżeli oficjalne dane potwierdzą te prognozy, to oznacza, że eksport netto miał prawdopodobnie ujemny wkład do rocznej zmiany PKB w 3kw26.
RPP: W grudniu stopy bez zmian, a potem uzależnione od cen administrowanych – Wiesław Janczyk.
- Pomimo rosnącej presji inflacyjnej w grudniu możliwe jest utrzymanie stóp procentowych na obecnym poziomie, ale późniejsze decyzje Rady Polityki Pieniężnej (RPP) będą zależeć od rządowych decyzji w zakresie cen administrowanych ciepła, gazu i paliw – powiedział członek Rady Wiesław Janczyk. Zdaniem Janczyka sygnalną czy wyprzedzającą podwyżkę stóp zastępuje obecnie w jego ocenie jastrzębia narracja i projekcja, która pokazuje presję na wzrost inflacji.
BIEC: Wskaźnik przyszłej inflacji ustabilizował się we wrześniu.
- We wrześniu Wskaźnik Przyszłej Inflacji (WPI) nie zmienił się w stosunku do października – wynika z raportu Biura Inwestycji i Cykli Ekonomicznych (BIEC). W ocenie autorów raportu nie oznacza to jednak odwrotu od tendencji inflacyjnych w kierunku dezinflacji.
Solidna aukcja zamiany.
- Na wczorajszej aukcji zamiany Ministerstwo Finansów (MF) sprzedało papiery o wartości PLN8,1mld, odkupując obligacje warte PLN7,5mld.
BGK zaoferuje dziś 4 serie obligacji FPC za min. PLN0,5mld.
- Bank Gospodarstwa Krajowego (BGK) zaoferuje dziś do sprzedaży cztery serie obligacji na rzecz Funduszu Przeciwdziałania COVID-19 o wartości minimalnej PLN0,5mld.
Komentarz rynkowy
Rynek FX: Trend umocnienia dolara trwa. Rynek ocenia możliwość grudniowej podwyżki stóp procentowych Fed o 50pb. Złoty słabnie.
- Dolar kontynuuje umocnienie. Wczorajsza sesja była trzecią z rzędu w trakcie której kurs €/US$ zniżkował. W efekcie notowania obniżyły się do poziomów z kwietnia 2025 roku tj. 1,1053 łamiąc przy tym kolejne opory techniczne. Źródłem umocnienia amerykańskiej waluty pozostają narastające oczekiwania na podwyżki stóp procentowych Fed po 1) niedawnych danych inflacyjnych z USA oraz 2) komentarzach Chrisa Wallera z FOMC o możliwym poparciu dla zacieśniania monetarnego w grudniu rzędu 50pb. Nie bez znaczenia jest ponadto sytuacja wokół spółek technologicznych, gdzie nastąpiło odbicie głownie indeksów akcyjnych w USA oraz sektora AI, a kłopoty dotyczą tylko niektórych spółek a nie całego rynku (rezygnacja prezesa Nvidii), co wspiera dolara. Kalendarz piątkowej sesji to finalne odczyty inflacji z Francji i Hiszpanii oraz rewizja tempa PKB w strefie euro za trzeci kwartał. Nie uważamy, by dane z unii monetarnej miały wpływ na sytuację euro. Dziś ciekawsza może okazać się publikacja odczytu inflacji PPI z USA.
- Złoty odrabiał wczoraj straty z środy tj. dnia nieobecności krajowych inwestorów. Dzisiejsze otwarcie przynosi jednak powrót do osłabienia krajowej waluty, w ślad za kontynuacją umocnienia dolara na rynkach globalnych. W efekcie kurs €/PLN przesuwa się w okolice 4,4050 i przy utrzymaniu bieżących nastrojów globalnych prawdopodobnie zaatakuje opór 4,4110. Piątek to przede wszystkim liczne krajowe dane makro. Poznamy 1) wstępne dane o PKB za trzeci kwartał, 2) finalne dane o inflacji za październik a także 3) wrześniowe saldo obrotów bieżących. W naszej ocenie dane o PKB, którego dynamika najprawdopodobniej wyhamowała w 3kw, oraz szczegóły inflacji pokazujące spadek bazowej, będą wspierać łagodne nastawienie RPP na tle innych banków centralnych i wpisywać się w bieżącą niewielką presję na osłabienie złotego. Poranne wypowiedzi Wiesława Jańczyka z Rady Polityki Pieniężnej o możliwym braku zmian stóp procentowych w grudniu przechodzą bez echa. Rynek nabiera pewności, że do zacieśniania monetarnego dojdzie na początku 2027 roku tj. zgodnie z naszą prognozą.
Rynek FI: Rynki bazowe kontynuują wzrosty, choć stają się one coraz skromniejsze. POLGBs pod wpływem jastrzębich komentarzy członków RPP.
- Rentowność amerykańskiego długu kontynuowała wczoraj wzrosty, choć skala czwartkowego ruchu była wyraźnie skromniejsza niż w poprzednich dniach. W dużym stopniu rynek „skonsumował” już czynniki stojące za bieżącą rundą wzrostu dochodowości tj. rosnące pod wpływem danych inflacyjnych i komentarzy części członków FOMC zacieśnianie monetarne. W efekcie w nieco ponad tydzień rentowność 2-latki USA wzrosła o około 30pb do poziomu 4,85%. Na rynku obligacji w strefie euro sytuacja nie jest tak dynamiczna. Rentowność niemieckiej 10-latki koncentruje się wokół poziomu 3,24% wyczekując nowych impulsów. Nie uważamy, by takimi miały się okazać dzisiejsze dane makro z Hiszpanii i Francji (finalne odczyty CPI) oraz strefy euro (rewizja PKB za 3kw). Drożejąca ropa naftowa najprawdopodobniej zadecyduje jednak o symbolicznej zwyżce rentowności niemieckiego długu.
- Drożejąca ropa naftowaoraz zwyżka rentowności obligacji na rynkach bazowych zadecydowały o wczorajszej przecenie POLGBs. W rezultacie dochodowość polskiej 10-latki wzrosła o 7pb do poziomu 6,25% i tym samym zawróciła z 3-miesięcznego minimum. Wczoraj Ministerstwo Finansów na przetargu zamiany sprzedało sześć serii obligacji (OK0129, PS0131, PS1031, NZ0332, DS0436 i WS0437) za PLN8,1mld odkupując cztery serie (WZ1126, OK0127, PS0527 i DS0727) za PLN7,5mld. Dziś dominacja sentymentu zewnętrznego na wycenie krajowego długu sprawi, że dane krajowe (finalna inflacja CPI, PKB za 3kw i rachunek obrotów bieżących za wrzesień) mogą być czynnikami drugoplanowymi. Spowolnienie tempa PKB i niska bazowa będą wspierały relatywnie łagodniejsze nastawienie NBP na tle innych banków centralnych.