Dziennik |
Dziennik ING: W tym tygodniu szczyt Xi-Trump-Putin i wydarzenia na rynku AI. Dziś dane o październikowej inflacji bazowej w Polsce.
Wiadomości zagraniczne
Najbliższy tydzień na rynkach bazowych: Spotkanie Xi-Trump-Putin i wydarzenia wokół AI w centrum uwagi inwestorów.
- Głównym wydarzeniem tego tygodnia będzie spotkanie przywódców Chin, USA i Rosji podczas szczytu Wspólnoty Gospodarczej Azji i Pacyfiku (APEC) w chińskim Shenzhen w dniach 18-19 listopada. Inwestorzy skupią uwagę także na kwartalnych wynikach spółki Nvidia we wtorek (po skandalu obyczajowym i odejściu prezesa Jensena Huanga) oraz ofercie publicznej (IPO) firmy Anthropic (w czwartek). Według Reutersa jej wycena może sięgnąć nawet US$1,4bln, a firma chce pozyskać przez sprzedaż akcji około US$65mld.
- Dosyć niepokojące wiadomości napłynęły w czasie weekendu z Bliskiego Wschodu. Rząd Jemenu poinformował wczoraj, że jego wojska wycofały się z rejonu cieśniny Bab al-Mandab i kontrolę przejęli tam proirańscy rebelianci Huti. Amerykańskie media (m.in. Axios) podały wczoraj, że lotniskowiec USS Roosevelt z grupą uderzeniową dotarł na Bliski Wschód i dołączył do dwóch innych lotniskowców w rejonie. Jeszcze w piątek Irańczycy informowali o tym, że gazowiec wpłynął na minę w cieśninie Ormuz, co doprowadziło do eksplozji. Dziś rano ropa naftowa Brent kosztuje niespełna US$97 za baryłkę (podobnie jak w piątek rano), a gaz ziemny TTF 1M około €90 za MWh w porównaniu z €96/MWh w piątek.
- W piątek doszło do poważnej awarii ruchu lotniczego w USA, co doprowadziło do opóźnień i odwołań wielu lotów w czasie weekendu (15tys. w piątek, 10tys. w sobotę). Źródło awarii jest przypisywane przestarzałej infrastrukturze. Sekretarz transportu Sean Duffy powiedział, że sytuacja wróci do normy do poniedziałku.
- Głównym wydarzeniem geopolitycznym tygodnia będzie spotkanie Xi-Trump-Putin w czwartek i rozmowy nt. redukcji zbrojeń nuklearnych, a także ws. Bliskiego Wschodu i Ukrainy.
- W sobotę ukraińskie drony zaatakowały zbiorniki naftowe w obwodzie samarskim. Zgodnie z informacją szefa Rady Europejskiej Antonio Costy w przyszłych negocjacjach w sprawie rosyjskiej wojny w Ukrainie mają wziąć udział: Francja, Niemcy, Wielka Brytania, Włochy i Polska (E5) oraz instytucje unijne.
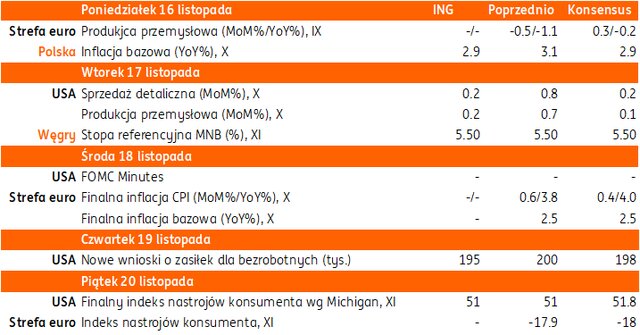
- Z danych gospodarczych w tym tygodniu istotny będzie odczyt sprzedaży detalicznej w USA (wtorek), protokół z posiedzenia Fed (środa). Dziś poznamy odczyt produkcji przemysłowej ze strefy euro, we wtorek aktualizację prognoz gospodarczych Komisji Europejskiej i koniunkturę w Niemczech wg ZEW. Na ten tydzień zaplanowano wiele wystąpień publicznych przedstawicieli Fed i EBC.
USA: Inflacja producencka PPI w październiku 6,5%r/r, w ujęciu bazowym 5,0%r/r.
- Ceny produkcji sprzedanej przemysłu PPI wzrosły w październiku o 0,3%m/m i 6,5%r/r w październiku, lekko poniżej oczekiwań odpowiednio 0,4% i 6,6%, oraz po 1,4% i 6,3% we wrześniu.
- W ujęciu bazowym (PPI w wyłączeniem cen żywności i energii) indeks wzrósł o 0,3% i 5,0%r/r, zgodnie z oczekiwaniami, oraz po 0,8% i 5,0% miesiąc wcześniej.
- Ceny producenta potwierdzają podwyższoną presję inflacyjną widoczną w miarach inflacji konsumenckiej CPI i PCE.
Strefa euro: Wzrost w 3kw26 potwierdzony na 0,4%kw/kw w drugim odczycie Eurostatu.
- Eurostat potwierdził wstępny odczyt 0,4%kw/kw wzrostu PKB w 3kw26 (ujęcie odsezonowane i niezanualizowane), po 0,6% w 2kw26.
- W ujęciu rocznym wzrost PKB lekko przyspieszył do 1,3%r/r z 1,2% kwartał wcześniej.
Chiny: Sprzedaż detaliczna i produkcja przemysłowa rozczarowały w październiku.
- Wzrost sprzedaży detalicznej zwolnił do 0,4%r/r w październiku z 1,1% we wrześniu oraz 0,8% wg konsensusu. W ujęciu skumulowanym od początku roku YTD sprzedaż wzrosła o 1,0%r/r (miesiąc wcześniej 1,1%). Natomiast wzrost produkcji przemysłowej zwolnił w październiku do 4,8%r/r z 5,5% miesiąc wcześniej, poniżej konsensusu 5,3%. W ujęciu skumulowanym od początku roku YTD wzrost produkcji ustabilizował się na 5,3%r/r.
- W październiku pogłębiły się spadki inwestycji (z wyłączeniem obszarów wiejskich) do -8,1%r/r z -7,2%, mocniej spadły także inwestycje w nieruchomości (-21,6%r/r YTD po -20,6% miesiąc wcześniej) oraz sprzedaż nieruchomości mieszkaniowych (-14,1% YTD po -13,7% we wrześniu).
Wiadomości krajowe
Dziś NBP opublikuje miary inflacji bazowej.
- Dziś o 14:00 Narodowy Bank Polski (NBP) opublikuje miary inflacji bazowej. Szacujemy, że inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się w październiku do 2,9%r/r z 3,1%r/r we wrześniu. Spadkowi sprzyjały m.in. niższe wzrosty cen usług turystyki zorganizowanej i usług transportu lotniczego, które wcześniej podbijały wzrost cen.
Spowolnienie wzrostu PKB w 3kw26, podobnie jak w innych gospodarkach regionu, polska gospodarka wciąż w czołówce krajów unijnych.
- Według wstępnego szacunku GUS wzrost PKB obniżył się w 3kw26 do 3,5%r/r z 4,1%r/r w 2kw26. Dane odsezonowane wskazują na spowolnienie wzrostu do 0,8%kw/kw z 1,1%kw/kw kwartał wcześniej.
- Dane o strukturze wzrostu PKB w 3kw26 poznamy 30 listopada, jednak dostępne dane sugerują spowolnienie wzrostu wartości dodanej w przemyśle i spadek aktywności w budownictwie. Słabszych wyników w tych obszarach nie był w stanie zrekompensować wciąż solidny wzrost aktywności w usługach.
- Od strony wydatkowej, głównym powodem niższego wzrostu w ubiegłym kwartale względem 2kw26, było pogorszenie eksportu netto (salda wymiany handlowej z zagranicą). W 2kw26 eksport netto dodał 0,5pkt. proc. do rocznego wzrostu PKB, a w 3kw26 wkład tej kategorii był wg naszych szacunków nieznacznie ujemny. Dalszy spadek tempa wzrostu dotknął także prawdopodobnie konsumpcję prywatną. W warunkach normalizującej się nominalnej dynamiki płac i wzrostu inflacji sytuacja dochodowa konsumentów znalazła się pod presją. Wyższe wydatki na paliwa ograniczają możliwość zwiększania konsumpcji w innych obszarach. Wciąż także utrzymuje się podwyższona niepewność geopolityczna, co skutkuje wysoką skłonnością do oszczędności.
- Spowolnienie wzrostu PKB, w tym słabszy popyt konsumpcyjny, to jeden z istotnych czynników ograniczających presję inflacyjną. Uwidacznia się tu istotna różnica wobec poprzedniego szoku energetycznego z roku 2022, któremu towarzyszyła wysoka dynamika dochodów i boom konsumpcyjny. W obecnych warunkach podnoszenie cen i przerzucanie wyższych kosztów energii na konsumentów jest utrudnione. W handlu detalicznym wciąż też widzimy wysoki poziom konkurencji cenowej. Polska doświadcza także silnej presji konkurencyjnej ze strony chińskiego importu.
Inflacja CPI w październiku potwierdzona na 3,5%r/r, spadek bazowej poniżej 3%r/r, wciąż brak „rozlewania się inflacji” oraz efektów drugiej rundy.
- Według ostatecznych szacunków inflacja CPI obniżyła się w październiku do 3,5%r/r z 4,1%r/r we wrześniu. Przyczynił się do tego w głównej mierze spadek cen paliw (-9,7%m/m) związany z kolejną odsłoną rządowego programu CPN (Ceny Paliwa Niżej) i obniżkami stawek akcyzy i VAT na benzynę i olej napędowy. Wciąż niska była także dynamika wzrostu cen żywności i napojów bezalkoholowych (0,4%m/m), jednak w tym obszarze zbliżamy się do końca okresu rocznej deflacji, która miała miejsce od czerwca tego roku. Wpływ kryzysu energetycznego był natomiast widoczny w cenach nośników energii, które wzrosły o 1,7%m/m, przede wszystkim z powodu drożejących paliw stałych (7,4%m/m, w tym węgla o 11,2%m/m) oraz płynnych (2,9%m/m). Ceny towarów wzrosły o 2,9%r/r, a usług o 4,9%r/r, wobec odpowiednio 3,6%r/r i 5,3%r/r we wrześniu.
- Największym zaskoczeniem w strukturze październikowej inflacji jest jednak spadek inflacji bazowej z wyłączeniem cen żywności i energii. Wg naszych obecnych szacunków obniżyła się ona do 2,9%r/r z 3,1%r/r we wrześniu i po raz pierwszy od marca była niższa niż 3%r/r. Wyraźnie obniżyła się inflacja roczna w kategorii „rekreacja, sport i kultura” (z 5,5%r/r na 4,0%r/r), głównie za sprawą korzystniejszych cen w turystyce. Obniżyła się także presja ze strony usług transportowy. Bilety lotnicze potaniały o 10%m/m, chociaż są nadal o 10% wyższe niż przed rokiem. Wzrost cen surowców energetycznych nie przekłada się na szerzej zakrojoną presję cenową w polskiej gospodarce, a ryzyko wystąpienie „efektów drugiej rundy” czyli podwyżek płac pod wpływem inflacji jest wciąż niskie.
- Listopadowa projekcja inflacyjna Narodowego Banku Polskiego (NBP) wskazuje na wysoki przebieg ścieżki inflacji w 2027, co przełożyło się na wyraźne zaostrzenie retoryki przedstawicieli Rady Polityki Pieniężnej (RPP). Ostatnie wypowiedzi przedstawicieli Rady wskazują na gotowość do podwyżek stóp procentowych na początku 2027, co jest spójne z naszym bazowym scenariuszem monetarnym, który zakłada wzrost kosztu pieniądza o 50pb w 1kw27.
- NBP pozostaje łagodniej nastawiony niż inne banki centralne w regionie i w głównych gospodarkach (Fed, ECB) i może odłożyć podwyżki stóp do początku 2027 roku. Dzisiejsza dane potwierdzają, że wciąż nie widać efektów drugiej rundy. Zwracamy także uwagę, że w punkcie startowym polityka pieniężna była bardziej restrykcyjna niż w innych krajach. Uważamy, że Rada czeka także na informacje o skali rządowych działań osłonowych w zakresie cen prądu, gazu i paliw.
- Przedstawiony przez ekonomistów NBP scenariusz inflacyjny jest jednak obarczony wysoką niepewnością. W szczególności dotyczy ona kształtowania się cen paliw na rynkach światowych oraz polskim, a także skali zmian regulowanych cen energii (prądu i gazu) od początku 2027. Ceny ropy naftowej ponownie wyraźnie się obniżyły, a rząd przygotowuje rozwiązania mrożące ceny gazu dla gospodarstw domowych.
Niższy deficyt obrotów bieżących we wrześniu dzięki przesunięciu wypłat z unijnych dopłat bezpośrednich dla rolnictwa.
- We wrześniu saldo obrotów bieżących bilansu płatniczego zamknęło się zaskakująco dobrym wynikiem -€0,8mld (nasza prognoza: -€2,4mld, konsensus: -€2,5mld) wobec -€3,5mld w sierpniu br. i -€0,9mld we wrześniu 2025. W efekcie w ujęciu płynnych 12 miesięcy deficyt w obrotach bieżących spadł do 1,3% PKB z 1,4% PKB po sierpniu. Niemniej jednak deficyt towarowy pogłębił się sierpniu w tym samym ujęciu do 1,6% PKB z 1,5% PKB miesiąc wcześniej. Odczyt NBP nie był zaskoczeniem, gdyż już w piątek rano poznaliśmy dane o obrotach towarowych wg GUS, które wskazywały na zbliżone saldo handlowe oraz stosunkowo wysoką dynamikę eksportu i importu.
- Na deficyt obrotów bieżących bilansu płatniczego we wrześniu złożyły się następujące komponenty:
- Ujemne saldo obrotów towarowych w wysokości -€1,8mld, po -€3,0mld w sierpniu. Deficyt w obrotach towarowych wystąpił przy spowolnieniu wzrostu obrotów handlowych. Wzrost eksportu wyrażonego w euro zwolnił do 9,7%r/r (z 13,5% w sierpniu), a importu do 11,9%r/r (z 15,5% miesiąc wcześniej). Duży wpływ na wartość obrotów miały rosnące ceny w handlu międzynarodowym, dodatkowym czynnikiem były inwestycje związane ze sztuczną inteligencją;
- Wysoka i rosnąca nadwyżka w handlu usługami €3,3mld, po €3,0mld w sierpniu;
- Ujemne salda na rachunku dochodów pierwotnych (-€2,1mld, po -€3,8mld miesiąc wcześniej) i na rachunku dochodów wtórnych (-€0,1mld, po +€0,3mld w sierpniu). Według informacji NBP, zaskakująca poprawa salda dochodów pierwotnych (w poprzednich latach we wrześniu jej nie odnotowywaliśmy). wynikała to z wcześniejszych niż w latach ubiegłych wypłat zaliczek z tytułu płatności bezpośrednich w ramach Wspólnej Polityki Rolnej.
- Zgodnie z komentarzem analityków NBP, podobnie jak miesiąc wcześniej, po stronie eksportu największe wzrosty odnotowano w eksporcie sprzętu komputerowego, silnie rosła także sprzedaż silników lotniczych, produktów naftowych oraz surowego srebra. Spadała natomiast wartość eksportu samochodów osobowych i części, tendencja spadkowa utrzymała się także w eksporcie mebli.
- Po stronie importu (największego w historii poziomu PLN152mld), silny wzrost odnotowano w imporcie paliw oraz imporcie części komputerowych (kategoria re-eksportowa).
- Na podstawie dzisiejszych danych szacujemy, że eksport netto miał prawdopodobnie ujemny wkład do 3,5% wzrostu PKB w 3kw26 (piątkowy odczyt flash), po dodatnim 0,5pp wkładzie w 2kw26. Warunki zewnętrzne nie sprzyjają ekspansji eksportowej polskich firm. Popyt zewnętrzny z Europy Zachodniej jest umiarkowany (w 2026 prognozujemy spowolnienie wzrostu PKB w strefie euro do 1,0% z 1,2% w ub.r.), wzrost cen surowców energetycznych pogorsza terms-of-trade (ceny ropy Brent są o ponad połowę wyższe niż rok temu, a ceny gazu ziemnego 3-krotnie wyższe), a polscy eksporterzy są wypierani z europejskich łańcuchów dostaw przez firmy chińskie (widać to m.in. w eksporcie samochodów i części czy mebli).
- Do końca roku spodziewamy się lekkiego wzrostu relacji deficytu w obrotach bieżących do PKB (prognozujemy 1,5% PKB w całym roku i jej pogłębienia do 1,9% PKB w 2027, w porównaniu z 1,0% deficytem w 2025). Pomimo spodziewanego pogorszenia w br. poziom nierównowagi zewnętrznej Polski pozostaje niski i nie wpływa istotnie na notowania PLN.
NBP: Polska potrzebuje tańszej energii, rozwoju AI i konkurencyjnego eksportu – Adam Glapiński.
- Aby utrzymać szybki wzrost PKB Polska potrzebuje tańszej energii, rozwoju i wdrażania sztucznej inteligencji czy wsparcia konkurencyjności polskiego eksportu przy realokacji zasobów w kierunku gospodarki opartej na wiedzy – powiedział prezes NBP Adam Glapiński na corocznej wspólnej konferencji banków centralnych Polski i Węgier w Budapeszcie.
- Prezes zwrócił uwagę, że ceny energii w Polsce należy do najwyższych w Europie, co wynika z polityki klimatycznej Unii Europejskiej (UE). Może być to przeszkodą dla przyszłego wzrostu gospodarczego i konkurencyjności eksportu. Na wynikach eksportu ciąży także niski wzrost gospodarczy na głównych polskich rynkach eksportowych oraz rosnąca konkurencja z Chin w takich branżach jak sprzęt elektryczny, samochody, maszyny, odzież i meble.
- Zdaniem Adama Glapińskiego żadne państwo nie znalazło jeszcze sposobu na odwrócenie niekorzystnych trendów demograficznych, a imigracja niesie ze sobą własne wyzwania. Dlatego najlepszym rozwiązaniem jest dostosowanie się do tych warunków przez zwiększenie aktywności zawodowej i upowszechnienie automatyzacji.
BGK sprzedał obligacje FPC za PLN2,3mld.
- Na piątkowym przetargu Bank Gospodarstwa Krajowego (BGK) sprzedał obligacje na rzecz Funduszu Przeciwdziałania COVID-19 o wartości PLN2,3mld (łącznie z aukcją dodatkową).
Komentarz rynkowy
Rynek FX: Amerykański dolar podtrzymuje dobrą passę, a €/US$ jest coraz bliżej 1,10. Złoty pozostaje w okolicach 4,40/€.
- Kurs €/US$ stopniowo zbliża się do ważnego psychologicznego poziomu 1,10 i jest w okolicach poziomów najniższych w tym roku. Rynek jest przekonany, że na grudniowym posiedzeniu Federalnego Komitetu Otwartego Rynku (FOMC) stopy Fed zostaną podwyższone, a oczekiwania te są m.in. wzmacniane wypowiedziami członków Komitetu, w tym zwykle gołębio nastawionego Chrisa Wallera (zasygnalizował możliwość podwyżki stóp o 50pb). Zakłady na podwyżkę stóp są dodatkowo wzmacniane przez dane inflacyjne, które wskazują na podwyższony i szeroko zakrojony wzrost cen, w przeciwieństwie do Europy, gdzie presja cenowa jest głównie skoncentrowana na paliwach i bezpośrednio z nimi powiązanymi towarami i usługami. Rozpoczynający się tydzień nie jest obfity z dane makro. Inwestorzy zwrócą uwagę na dzisiejsze dane z europejskiego przemysłu oraz jutrzejsze publikacje sprzedaży detalicznej i produkcji przemysłowej z USA, ale nie powinny one istotnie wpłynąć na obraz rynku na głównej parze walutowej. Także środowa publikacja minutes z ostatniego posiedzenia Fed nie zmieni raczej oczekiwań rynkowych na perspektywy polityki pieniężnej. W przypadku utrzymania się spadkowego trendu kolejnym ważnym oporem jest 1,0880. Ryzyko ewentualnej korekty jest związane głównie z sytuacją amerykańskich spółek AI. W tym tygodniu wyniki finansowe opublikuje nVidia, a IPO dokona Anthropic. Problemy sektora AI, mogłby zaszkodzić dolarowi, zwracamy jednak uwagę, że moc dolara oparta jest na fundamentach makro: jastrzębim podejściu Fed (i danych i inflacji), które rozszerzyły spread stóp rynkowych od poziomów najwyższych od ponad roku oraz problemach Francji podkopujących pozycję euro.
- Ostatnie miesiące przyniosły osłabienie PLN względem głównych walut. Narodowy Bank Polski (NBP) utrzymuje ostrożne nastawienie w polityce pieniężnej i nie zmienia stóp procentowych, pomimo podwyższonej inflacji, podczas gdy główne banki centralne oraz część banków w regionie zacieśniają politykę pieniężną. CNB dokonał w piątek kolejnej podwyżki stóp procentowych. Na notowaniach PLN ciążą także coraz wyraźniej przebijające się do świadomości inwestorów kwestie trudnej sytuacji fiskalnej, o czym przypominają m.in. ostatnie decyzje agencji ratingowych, w tym ostatnia decyzja S&P o obniżce perspektywy polskiego ratingu. Skala osłabienia PLN pozostaje jednak ograniczona. Dziś notowania rozpoczynają się w okolicach 4,40/€. Czynnikiem ograniczającym osłabienie PLN w ostatnich dniach jest jastrzębi zwrot w komunikacji Rady Polityki Pieniężnej (RPP) i sygnały o gotowości do zacieśnienia polityki pieniężnej na początku 2027, pomimo braku istotnego wzrostu inflacji bazowej (październikowe dane poznamy dziś po południu) i spowolnienia wzrostu PKB (wg szacunku flash do 3,5%r/r w 3kw26). Ważnym oporem od góry pozostaje poziom 4,4110/€.
Rynek FI: Stabilizacja w piątek, ryzyko powrotu wyższych rentowności, jeżeli spółki AI nie podkopią perspektyw gospodarczych w USA.
- Po dużej zmienności i skokowym wzroście rentowności w trakcie tygodnia, w piątek notowania amerykańskiego długu ustabilizowały się przy rentownościach 2-latek 4,85% i 10-latek 5,13%. Dane o inflacji producenckiej utwierdziły oczekiwania na podwyżkę stóp Fed w grudniu. Instrumenty rynkowe wyceniają 27pb podwyżki w grudniu oraz 81pb łącznie do połowy 2027. Po istotnej zwyżce w piątek rano, w ciągu dnia stabilne były także rentowności papierów niemieckich (10-letni Bund w okolicach 3,38%, a 2-letni Schatz w okolicach 3,14%). Przy braku istotnych odczytów makroekonomicznych w tym tygodniu spodziewamy się trendu horyzontalnego w tym tygodniu, z ryzykiem dalszego wzrostu rentowności np. pod wpływem wydarzeń na Bliskim Wschodzie. Czynnikiem, który może przerwać wzrost rentowności są ewentualne wahania wycen spółek AI, które mogłyby podkopać dobry obraz gospodarki USA, w dużym stopniu oparty na boomie inwestycji w infrastrukturę AI.
- Po skokowym wzroście rentowności krajowych obligacji na piątkowym otwarciu, w trakcie dnia rentowności krajowych 2-latek spadły z około 5,03% do 4,96%, a w przypadku 10-latek ustabilizowały się blisko 5,30%. Odczyty gospodarcze (inflacja CPI w październiku i wzrost PKB w 3kw26 na 3,5%) nie były zaskoczeniem dla rynków, a niska inflacja bazowa (publikacja dziś) będzie wspierać relatywnie łagodniejsze nastawienie NBP na tle innych banków centralnych w regionie. Przy założeniu stabilnych notowań FI globalnie, skromny kalendarz wydarzeń krajowych również przemawia za stabilizacją na krajowym rynku długu w tym tygodniu.