Dziennik |
Dziennik ING: Dolar umacnia się, choć paliwo do spadku kursu €/US$ stopniowo wyczerpuje się. W Polsce inflacja bazowa najniżej od marca.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Dalszy spadek cen surowców energetycznych pomimo napięć.
- Ceny surowców energetycznych spadają pomimo niepokojących irańskich doniesień. Wczoraj irańska marynarka wojenna podała, że cztery tankowce wpłynęły na miny w rejonie Cieśniny Ormuz i stanęły w ogniu. Również brytyjska agencja ds. żeglugi UKMTO informowała o ataku na tankowiec w pobliżu omańskiego wybrzeża. Dziś rano ropa naftowa Brent kosztuje około US$92 za baryłkę w porównaniu z US$96 wczoraj rano, a gaz ziemny TTF około €86 za MWh w porównaniu z €90 wczoraj rano. Gaz tanieje w reakcji na doniesienia o łagodniejszej pogodzie w Europie i rekordowym imporcie gazu LNG z USA.
USA: Nowe restrykcje na dostęp chińskich firm do zaawansowanych czipów AI.
- Amerykańskie Biuro Przemysłu i Bezpieczeństwa wprowadziło nowe ograniczenia na dostęp chińskich firm do zawansowanych układów AI. Mają polegać min. na ograniczaniu zdalnego dostępu chińskich firm do chipów AI i serwerów w centrach danych w innych krajach, głównie w Azji Południowo-Wschodniej. Restrykcje są pokłosiem skandalu wywołanego przez byłego szefa Nvidii Jensena Huanga i podejrzeń o przemyt chipów AI do Chin za pośrednictwem firmy z Singapuru.
UE: Nowe sankcje na Rosję. Kolejna pożyczka dla Ukrainy.
- Wczoraj szefowie MSZ krajów unijnych uzgodnili rozszerzenie sankcji na 113 rosyjskich osób, firm i instytucji, w tym m.in. banki i firmy energetyczne wspierające tzw. flotę cieni.
- W niedzielę premier Rumunii informował natomiast o ataku dronowym na trzy statki na Morzu czarnym w pobliżu delty Dunaju.
- Dziennik Financial Times napisał wczoraj, że Komisja Europejska ma zaproponować w środę zaciągnięcie nowej unijnej pożyczki na kwotę €45mld na wsparcie dla Ukrainy, która ma pomóc pokryć w około 2/3 lukę w ukraińskim budżecie na 2027 rok, która sięga €70mld. Wcześniejsza pożyczka o wartości €90mld na lata 2026-27 okazała się niewystarczająca w kontekście kontynuacji rosyjskich ataków. Kanclerz Niemiec uzależnia poparcie projektu budżetu UE na lata 2028-34 od wsparcia Ukrainy przez wszystkie kraje członkowskie UE. Sprawy te mają być dyskutowane na unijnym szczycie w Brukseli w przyszłym tygodniu.
Strefa euro: Produkcja przemysłowa zwolniła we wrześniu.
- Wzrost produkcji przemysłowej w strefie euro zwolnił we wrześniu do 0,2%m/m z 0,5% miesiąc wcześniej, poniżej oczekiwań 0,3%. W ujęciu rocznym produkcja spadła o 1,5%r/r we wrześniu po -1,1% w sierpniu.
UE: Unijne cła antydumpingowe na stal z Indii, Japonii, Tajwanu, Turcji i Wietnamu.
- Komisja Europejska (KE) nałożyła cła antydumpingowe na wyroby ze stali płaskiej walcowanej na zimno z następującą wysokością stawek celnych: 9,5% dla Indii, 27,9% dla Japonii, 20,7%-27% dla Tajwanu, 3%-7,8% dla Turcji oraz 16% dla Wietnamu. KE podała, że wspomniany rynek ma wartość około €23,2mld w UE, a produkcja tej stali jest zlokalizowana w 12 państwach UE i zatrudnia 8,6tys. pracowników.
Dziś dane o sprzedaży detalicznej i produkcji przemysłowej z USA oraz decyzja Narodowego Banku Węgier ws. stóp procentowych.
Wiadomości krajowe
Inflacja bazowa obniżyła się w październiku do 2,9%r/r.
- Zgodnie z naszymi szacunkami inflacja bazowa z wyłączeniem cen żywności i energii obniżyła się w październiku do 2,9%r/r z 3,1%r/r we wrześniu. Drugi miesiąc ceny w tej kategorii nie zmieniły się w ujęciu miesięcznym. Pozostałe miary inflacji bazowej także obniżyły się w ujęciu rocznym w porównaniu do września, z wyjątkiem 15% średniej odciętej, która od pięciu miesięcy pozostaje na poziomie 2,8%r/r.
- Inflacja bazowa spadła poniżej 3% po raz pierwszy od marca, co potwierdza, że presja ze strony drożejącej energii nie ma jak dotychczas większego przełożenia na ogólny poziom cen w gospodarce. Dlatego też Narodowy Bank Polski (NBP) zachowuje wstrzemięźliwość w polityce pieniężnej, utrzymując stopy procentowe bez zmian.
- Wydłużający się kryzys energetyczny zwiększa ryzyko pojawienia się efektów wtórnych, co może skłonić Radę Polityki Pieniężnej (RPP) do podwyżek stóp procentowych na początku roku. Nasz scenariusz bazowy zakłada, że stopy NBP wzrosną o 50bp w 1kw27.
RRL: Polacy żyją coraz dłużej, a społeczeństwo się starzeje.
- Przeciętne dalsze trwanie życia w Polsce wydłuża się, ale dystans do średniej w Unii Europejskiej (UE) się nie zmniejsza – wynika z raportu „Sytuacja demograficzna Polski. Raport 2025”, przygotowanego przez Rządową Radę Ludnościową. Do 2050 udział osób w wieku 65+ w populacji ogółem wzrośnie do 29,1% z 20,5% w 2024.
IPAG: Do połowy 2027 inflacja w przedziale 3,6-4,2%.
- Inflacja CPI utrzyma się w przedziale 3,6-4,2%r/r przynajmniej do połowy 2027, a w drugiej połowie przyszłego roku obniży się – prognozuje Instytut Prognoz i Analiz Gospodarczych (IPAG). Na koniec 2027 inflacja wyniesie 2,5% - prognozuje instytut. W 2026 średnioroczna inflacja wyniesie 3,1%, a w 2027 wzrośnie do 3,3%. Wzrost PKB jest prognozowany na 3,6% w 2026 i 2,9% w 2027, przy wzroście konsumpcji o odpowiednio 3,0% i 2,6%. Wzrost inwestycji jest szacowany na 8,0% w 2026 i 5,0% w roku przyszłym. Na koniec 2026 stopa bezrobocia rejestrowanego jest szacowana na 5,9%, a w 2027 spodziewany jest wzrost do 6,1%.
- Średnioroczne wzrosty cen konsumpcyjnych prognozowane przez IPAG są zgodne z naszym scenariuszem bazowym. Bardzo zbliżone są także prognozy PKB. Oczekujemy wzrostu o 3,7% w 2026 i 2,9% w 2027.
MF: Deficyt budżetu państwa wzrósł po październiku do PLN195,2mld.
- Po październiku deficyt budżetu państwa (kasowo) wzrósł do PLN195,2mld z PLN172,2mld po wrześniu. Limit deficytu na cały 2026 wynosi PLN271,7mld.
- Na koniec października stan środków walutowych wyniósł ok. €12,4mld, wobec €8,5mld na koniec września.
MF zaoferuje jutro obligacje za PLN8-12mld.
- Na jutrzejszym przetargu Ministerstwo Finansów (MF) zaoferuje sześć serii obligacji o łącznej wartości PLN8-12mld. W miesięcznym planie podaży sygnalizowano ofertę w przedziale PLN7-12mld.
Komentarz rynkowy
Rynek FX: Dolar umacnia się, choć paliwo do spadków kursu €/US$ zaczyna się wyczerpywać. Złoty pozostaje odporny na ruchy rynków globalnych. Tarczą pozostają nasilające się oczekiwania na podwyżki stóp procentowych w Polsce.
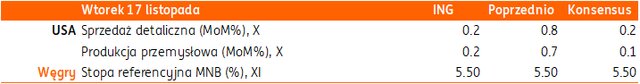
- Marsz kursu €/US$ na coraz to niższe poziomy trwa już od pięciu sesji z rzędu. W efekcie notowania obniżyły się wczoraj do poziomu 1,0990 choć jeszcze przed tygodniem poruszały się około 2,5 centa wyżej. W tym czasie niezmiennie źródłem siły dolara pozostają nasilające się oczekiwania dotyczące zacieśniania monetarnego Fed w grudniu, ale i kolejnych miesiącach 2027 roku. Dolar konsekwentnie się umacnia m.in. pod wpływem: 1) wypowiedzi Chrisa Wallera o rozważeniu podwyżki stóp procentowych o 50pb w przyszłym miesiącu, ale i 2) Lorie Logan o potrzebie co najmniej dwóch podwyżek stóp procentowych tej zimy oraz 3) wzrostu inflacji bazowej za październik. Nie bez znaczenia są także zawirowania wokół spółek technologicznych, które psując sentyment pośrednio umacniają amerykańską walutę. Dziś wyniki finansowe opublikuje Nvidia, a w czwartek będzie miał miejsce debiut giełdowy (IPO) firmy Anthropic. Na gruncie makroekonomicznym najważniejsze dane tygodnia poznamy dziś. Będą to odczyty sprzedaży detalicznej oraz produkcji przemysłowej za październik. Zgodnie z konsensusem dane o sprzedaży detalicznej mają przynieść spowolnienie dynamiki miesięcznej w stosunku do września. Będą one weryfikatorem na ile podwyższona inflacja przekłada się na spowolnienie wydatków amerykańskich konsumentów.
- Kurs €/PLN koncentruje się wokół poziomu 4,40 co wobec opisywanego powyżej umocnienia dolara świadczy o relatywnej odporności złotego na wydarzenia globalne. Tarczą chroniącą polską walutę przed osłabieniem są nasilające się oczekiwania na podwyżki stóp procentowych NBP w 2027 roku motywowane szeregiem wystąpień członków Rady Polityki Pieniężnej, w tym prezesa Glapińskiego. Odmienne nastroje panują natomiast na rynku czeskiej korony, gdzie mimo, iż w ubiegłym tygodniu doszło do podwyżki stóp procentowych to kurs €/CZK systematycznie pnie się w górę (strategia kupuj plotki sprzedawaj fakty). Uważamy jednak, iż kontynuacja umocnienia dolara na międzynarodowych rynkach a w szczególności trwałe zejście pary €/US$ poniżej poziomu 1,10 stopniowo zacznie przekładać się na osłabienie także i polskiej waluty. Póki co jednak notowania €/PLN poruszają się w zawężonym przedziale 4,3960 – 4,4120.
Rynek FI: Spokojny początek tygodnia na bazowych rynkach długu. Dzisiejsze dane o sprzedaży detalicznej z USA istotne dla wyceny Treasuries. POLGBs pozycjonują się pod jutrzejszy przetarg.
- Początek nowego tygodnia na rynku Treasuries przyniósł lekkie odreagowanie niedawnego trendu wzrostu dochodowości. Pomocna w niewielkim spadku rentowności podczas poniedziałkowej sesji była przecena ropy naftowej, ale i rodząca się potrzeba korekty, po gwałtownym wzroście dochodowości w pierwszej połowie miesiąca. O ile rynek Treasuries wciąż pozostaje w trybie wyceniania podwyżek stóp procentowych Fed, tak obecnie poszukuje ku temu nowych argumentów. Szansą okazać się mogą dzisiejsze dane o sprzedaży detalicznej, o ile okażą się one wyższe od konsensusu i nie pokażą przełożenia uporczywie wysokiej inflacji na wydatki konsumentów. W strefie euro trend wzrostu dochodowości jest zdecydowanie skromniejszy. Jest to zasługa bardziej wyważonych wypowiedzi przedstawicieli Europejskiego Banku Centralnego aniżeli jastrzębich głosów z Fed. W efekcie dochodowość 10-latki niemieckiej rośnie, choć wciąż bliska jest poziomowi 3,25% tj. średniej z ostatnich tygodni.
- Względny spokój rynku niemieckiego udzielił się wczoraj wycenie POLGBs, która stabilizowała się na poziomie z piątkowego zamknięcia. Krajowy rynek długu pozostaje w pozycji wyczekującej, choć argumentów za zwyżką rentowności przybywa. Wciąż „żywe” pozostają obawy fiskalne, które w ostatnim czasie wzmocniła agencja S&P. Powrót na wyższe poziomy rentowności to również efekt jastrzębiej postawy Rady Polityki Pieniężnej po listopadowym posiedzeniu. Nie bez znaczenia pozostaje także pozycjonowanie rynku pod przetargi sprzedaży obligacji. Jutro Ministerstwo Finansów zaoferuje do sprzedaży sześć serii łącznie na kwotę PLN8-12mld tj. nieco więcej po stronie podaży minimalnej niż zakładał plan miesięczny. Tradycyjnie natomiast pierwszy kwartał przyniesie kumulację podaży na przetargach w związku z finansowaniem potrzeb pożyczkowych w nowym roku.