Dziennik |
Dziennik ING: Rynki surowcowe ignorują doniesienia o atakach na Bliskim Wschodzie. Polski rząd fiskalizuje skutki kryzysu energetycznego.
Wiadomości zagraniczne
Sytuacja na Bliskim Wschodzie: Rynki surowcowe ignorują doniesienia o atakach.
- Ceny surowców energetycznych były wczoraj stabilne pomimo niepokojących doniesień o atakach na Bliskim Wschodzie. Dziś rano ropa Brent kosztuje US$92 za baryłkę, a gaz ziemny około €85 za MWh i są to poziomy zbliżone do wczorajszego otwarcia. Wczoraj amerykańskie myśliwce zaatakowały wyrzutnie rakietowe na irańskiej wyspie Keszm. Wcześniej Iran przeprowadził atak na amerykańską bazę w Bahrajnie, ale drony zostały przechwycone.
USA: Sprzedaż detaliczna zaskoczyła lekko pozytywnie, ale dane z przemysłu i budownictwa poniżej oczekiwań.
- Sprzedaż detaliczna w USA wzrosła w październiku o 0,2%m/m, powyżej 0,1% wg konsensusu oraz po 0,8% we wrześniu. W ujęciu bazowym sprzedaż wzrosła o 0,6%m/m, powyżej oczekiwań 0,4% oraz po 1,1% miesiąc wcześniej.
- Rozczarowujące były natomiast dane z przemysłu i budownictwa. Produkcja przemysłowa spadła w październiku o 0,4%m/m, poniżej konsensusu +0,1% oraz po +0,7% we wrześniu. Spadek wynikał jednak z 4,3% spadku produkcji przedsiębiorstw użyteczności publicznej (utilities) z powodu łagodniejszej pogody, ale przetwórstwo przemysłowe wzrosło o 0,3%m/m (w tym produkcja samochodów i części wzrosła o 4,4%m/m). Wykorzystanie mocy produkcyjnych spadło do 76,4% z 76,8%.
- Natomiast indeks nastrojów deweloperów NAHB spadł do 25 w listopadzie z 29 miesiąc wcześniej i był to najniższy poziom od 2012.
Niemcy: Poprawa ZEW w listopadzie. Komisja Europejska podniosła prognozę wzrostu PKB Niemiec (i całej strefy euro) w br.
- Indeks zaufania niemieckich analityków i inwestorów instytucjonalnych ZEW wzrósł w listopadzie do 35,6 w komponencie oczekiwań z 28,1 miesiąc wcześniej (powyżej konsensusu 28,8). Lekko poprawił się także indeks ocen sytuacji bieżącej, choć dominowały oceny negatywne (-33,2 vs -35,9).
- W opublikowanej wczoraj jesiennej rundzie prognoz Komisja Europejska podniosła prognozę wzrostu gospodarczego Niemiec do 1,3% w 2026 (wiosną prognozowała 0,6%) oraz do 1,0% w 2027 (z 0,9%). Komisja podniosła także prognozy wzrostu dla całej strefy euro do 1,2% w 2026, podczas gdy wiosną prognozowała 0,9%. Prognoza dla 2027 pozostała bez zmian na poziomie 1,2%.
Węgry: Stopy procentowe bez zmian, ale złagodzenie retoryki.
- Zgodnie z oczekiwaniami większości analityków, Narodowy Bank Węgier (MNB) nie zmienił stóp procentowych, główna stopa depozytowa została utrzymana na poziomie 5,50%, trzeci raz z rzędu.
- Zaskoczeniem była stosunkowa łagodna retoryka (na posiedzeniu był wniosek o obniżkę, a decyzja o utrzymaniu stóp nie była jednomyślna), która może oznaczać możliwość cięcia stóp w grudniu. Nie jest to jednak nasz scenariusz bazowy (spodziewamy się cięcia stóp o 50pb łącznie pod koniec 2027 i o kolejne 50pb w 2028).
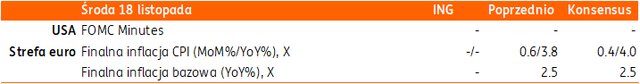
Dziś protokół z posiedzenia FOMC i finalne dane o inflacji e strefie euro.
Wiadomości krajowe
Rząd planuje zamrożenie cen gazu w 2027 i rozwiązania na rzecz cen prądu.
- Rząd przyjął projekt ustawy o szczególnej ochronie niektórych odbiorców paliw gazowych w 2027, dzięki czemu cena gazu dla gospodarstw domowych nie przekroczy PLN197,29/MWh, czyli utrzyma się na obecnym poziomie – poinformował rzecznik rządu Adam Szłapka po posiedzeniu Rady Ministrów. Rozwiązanie zakłada pokrycie kosztów wynikających ze stosowania ceny maksymalnej z rekompensat ze środków rachunku Funduszy Wypłaty Różnicy Ceny. Nowe rozwiązania mają kosztować ok. PLN6,2mld.
- Premier Donald Tusk zapowiedział, że obok rozwiązań dotyczących cen paliw i gazu, rząd będzie pracował też nad rozwiązaniami dotyczącymi cen energii elektrycznej. Z kolei minister finansów i gospodarki Andrzej Domański poinformował, że w najbliższych tygodniach zapadnie decyzja o ewentualnym przedłużeniu programu CPN (Ceny Paliwa Niżej) na początek 2027. Minister przypomniał, że pakiet kosztuje budżet PLN1,6mld miesięcznie i kosztował budżet więcej niż dochody z podatku od nadmiarowych zysków. Dodał także, że obecnie ceny paliw na stacjach benzynowych są na poziomie zbliżonym do średniej z 2025, czyli sprzed wybuchu wojny na Bliskim Wschodzie.
- Nasz scenariusz bazowy zakładał wzrost rachunków gazowych dla gospodarstw domowych o 15% i rachunków za prąd o 5%. Gdyby ceny gazu i prądu zostały zamrożone na cały 2027, to odejmuje od średniorocznej inflacji około 0,7pkt. proc. i wspiera naszą niższą prognozę niż konsensus oczekiwań rynkowych (ING średni CPI na poziomie 3,3%r/r). Z drugiej strony, prognoza średniej inflacji na 2027 jest silnie uzależniona od założeń dotyczących cen energii, a szok energetyczny przedłuża się i nie widać perspektyw jego zakończenia, co oznacza ryzyko wyższej inflacji.
- Nasz scenariusz bazowy już wcześniej zakładał również wydłużenie programu CPN do końca lutego przyszłego roku.
KE zakłada solidny wzrost PKB, podwyższoną inflację i wysoki deficyt budżetowy.
- Komisja Europejska (KE) zakłada, że wzrost PKB w Polsce w 2027 spowolni do 2,7% z 3,5% w 2026. Prognoza na 2026 nie zmieniła się, a prognoza na 2027 została obniżona o 0,1pp z 2,8% względem wiosennej rundy prognoz. W 2028 oczekiwany jest wzrost o 2,7%. Wzrost konsumpcji szacowany jest na 2,9% w 2026, 2,6% w 2027 i 2,26% w 2026. Wzrost inwestycji ma wyhamować z 6,5% w 2026, 3,9% w 2027, 3,8% w 2028. Wyższa inflacja, niższy wzrost realnych dochodów rozporządzalnych oraz słabsze nastroje konsumentów będą miały negatywny wpływ na konsumpcję prywatną. Jednocześnie pozytywny wkład inwestycji zmniejszy się z powodu niższych inwestycji publicznych.
- Inflacja HICP ma wynieść 3,3% w 2026 i 4,4% w 2027 i 3,9% w 2028. Bezpośredni wpływ gwałtownego wzrostu światowych cen surowców energetycznych w 2026 r. jest łagodzony przez stabilne, regulowane taryfy dla gospodarstw domowych na energię elektryczną i gaz oraz przez tymczasowe obniżenie podatków od paliw. Inflacja bazowa utrzyma się na stabilnym poziomie, wynoszącym około 3% w okresie objętym prognozą, ponieważ inflacja w sektorze usług będzie spadać bardzo stopniowo w obliczu utrzymującego się, dynamicznego wzrostu płac oraz ograniczonego przenoszenia się wyższych cen paliw na ceny konsumpcyjne.
- Deficyt sektora general government w 2026 jest szacowany na 7,1% PKB, w 2027 ma wynieść 7,1% PKB i 7,2% w 2028. Wydatki budżetowe mają rosnąć głównie z powodu rosnących kosztów obsługi długu oraz wydatków na obronność. Dług publiczny ma wzrosnąć z 59,6% PKB w 2025 do 73,5% PKB w 2028.
NBP: W 1kw27 może być potrzeba podwyżki stóp procentowych – Marcin Zarzecki.
- Rada Polityki Pieniężnej (RPP) może być zmuszona podnieść stopy procentowe w 1kw27 – powiedział członek Rady i nominat do zarządu banku centralnego Marcin Zarzecki. Zwrócił uwagę, że wg listopadowej projekcji inflacja może w przyszłym roku w pewnym momencie przekroczyć 25pb.
NBP: Nowi członkowie zarządu banku centralnego objęli nadzór nad departamentami.
- Po ponownym objęciu funkcji członka zarządu Narodowego Banku Polskiego (NBP) pierwsza wiceprezes Marta Kightley objęła nadzór nad Departamentem Krajowym oraz Administracji. Ludwik Kotecki nadzoruje Departament Statystyki, a Przemysław Litwiniuk Departament Rozliczeń Transakcji Finansowych.
BGK wyemitował w poniedziałek euroobligacje na rzecz KFD.
- W poniedziałek Bank Gospodarstwa Krajowego (BGK) wyemitował 10-letnie obligacje benchmarkowe na rzecz Krajowego Funduszu Drogowego (KFD) na kwotę €750mln. Popyt inwestorów wyniósł €2,3mld, a nabywcami były głównie fundusze inwestycyjne (38% sprzedaży), banki centralne i instytucje publiczne (29%) oraz fundusze hedgingowe (14%).
NBP: Ceny transakcyjne nieruchomości na rynku pierwotnym w 3kw26 w górę o 1,6%r/r.
- Na 7 największych rynkach nieruchomości w Polsce (Gdańsk, Gdynia, Kraków, Łódź, Poznań, Warszawa, Wrocław) w 3kw26 wzrosły o 1,6%r/r – wynika z raportu NBP. Ceny ofertowe zwiększyły się o 4,5%r/r.
MF zaoferuje dziś obligacje za PLN8-12mld.
- Na dzisiejszym przetargu Ministerstwo Finansów (MF) zaoferuje sześć serii obligacji o łącznej wartości PLN8-12mld. W miesięcznym planie podaży sygnalizowano ofertę w przedziale PLN7-12mld.
Komentarz rynkowy
Rynek FX: Dolar powraca dziś do umocnienia. Odporność złotego na spadkowe ruchy €/US$ kończy się.
- Środa przyniosła nieskuteczną próbę zwyżki kursu €/US$. Fiasko osłabienia dolara - mimo wcześniejszych pięciu z rzędu sesji aprecjacji amerykańskiej waluty i rosnącego potrzeby korekty - odczytujemy jako sygnał siły bieżącego trendu spadkowego w notowaniach €/US$. Dziś kurs powraca do spadków i w naszej ocenie atakować będzie kolejny poziom oporu tj. 1,0950. Niezmiennie źródłem siły dolara pozostają nasilające się oczekiwania dotyczące zacieśniania monetarnego Fed w grudniu, ale i kolejnych miesiącach 2027 roku. Wynikają one z 1) wypowiedzi Chrisa Wallera o rozważeniu podwyżki stóp procentowych o 50pb w przyszłym miesiącu, ale i 2) Lorie Logan o potrzebie co najmniej dwóch podwyżek stóp procentowych tej zimy oraz 3) wzrostu inflacji bazowej za październik dolar. Kolejnym argumentem prodolarowym są wczorajsze dane makro z USA, gdzie odczyt sprzedaży detalicznej za październik był lepszy od oczekiwań a dodatkowo towarzyszyła mu rewizja w górę danych za wrzesień. Pokazuje to, iż mimo podwyższonej inflacji amerykański konsument pozostaje mocny. Także rynek akcji, szczególnie notowania spółek związanych z AI, powstrzymuje się od spadków, co także wspiera dolara.
- Dziś poznamy finalne dane o inflacji HICP w strefie euro za ubiegły miesiąc. Nie spodziewamy się w nich niespodzianki, stąd uwaga inwestorów koncentrować się będzie na opisie z ostatniego posiedzenia Fed.
- Mimo, iż trzy ostatnie sesje kończyły się stabilizacją kursu €/PLN wokół poziomu 4,40 to uważamy, iż nasilające się umocnienie dolara na globalnym rynku ostatecznie przełoży się na przecenę złotego. W bieżących uwarunkowaniach celem dla pary €/PLN pozostają poziomy 4,4110 i 4,4260. Oczekiwana przecena polskiej waluty – poza siłą dolara - wynikać będzie także z wygaszenia, pozytywnego dla złotego, dyskontowania podwyżek stóp procentowych na początku 2027 roku. Wcześniejsze jastrzębie komentarze członków Rady Polityki Pieniężnej wsparły złotego, ale inwestorzy zdyskontowali już scenariusz rychłego zacieśniania monetarnego. W efekcie uważamy, iż w najbliższych dniach kurs €/PLN powróci do wzrostów i podzieli los taniejącej w ostatnich dniach czeskiej korony.
Rynek FI: Względny spokój na bazowych rynkach długu. W kraju wzrost stawek asset swap neutralizowany został przez niewielkie schłodzenie rynkowych oczekiwań na podwyżki stóp procentowych.
- Za nami kolejna z rzędu spadkowa sesja w wykonaniu rentowności amerykańskiego długu. Z jednej strony wynika ona z potrzeby ruchu korekcyjnego po wcześniejszym tygodniu dynamicznych zwyżek. Z drugiej wsparciem pozostaje sytuacja na rynkach surowcowych, gdzie ropa naftowa mimo obaw o wznowienie konfliktu oscyluje poniżej poziomu USD92/bbl. Uważamy, iż podstawowym scenariuszem dla Treasuries pozostaje przejście w najbliższych dniach w trend horyzontalny. Nadal jednak wycena amerykańskiego długu pozostanie wrażliwa m.in. na wypowiedzi przedstawicieli Fed. Na rynku Bunda trwa konsolidacja wokół poziomu 3,38%. Notowania niemieckiego długu tkwią w marazmie, gdyż wypowiedzi członków Europejskiego Banku Centralnego w kwestii perspektyw monetarnych pozostają wyważone a dane makro nie zaskakują na tyle, by stać się źródłem zmienności.
- Spokój rynku niemieckiego udziela się wycenie POLGBs. Dochodowość polskiej 10-latki koncentrowała się wczoraj wokół poziomu 6,31%, choć stawki asset swap wzrosły wczoraj do bliskich historycznym maksimom poziomów (pokłosie utrzymujących się obaw fiskalnych, w tym ostrzeżeń agencji ratingowych). Ruch ten neutralizowało jednak niewielkie schłodzenie oczekiwań na podwyżki stóp procentowych po informacjach rządu o mrożeniu cen gazu na obecnym poziomie w 2027 roku. Wydarzeniem dzisiejszej sesji jest przetarg, na którym Ministerstwo Finansów zaoferuje do sprzedaży sześć serii łącznie na kwotę PLN8-12mld tj. nieco więcej po stronie podaży minimalnej niż zakładał plan miesięczny.